[특집] 월급은 엔진이지 목적지가 아니다 — 해커뉴스를 달군 '커리어로 부를 쌓는 법', 인적 자본을 소유로 바꾸는 70년의 경제학
2026년 10월 11일, 반년 전에 올라온 블로그 글 한 편이 해커뉴스 첫 화면에 올라 이틀 동안 166개의 댓글을 모았다. 나이지리아 급여 핀테크 창업자 아셔 아데니이가 쓴 「커리어로 부를 쌓는 법」 — 부는 창업가만의 몫이 아니며, 좋은 직장은 '엔진'이고 그 출력을 소유로 바꾸는 규율이 부를 만든다는 글이다. '저축하라는 말을 길게 늘였을 뿐'이라는 냉소와 '아이들에게 읽히겠다'는 찬사가 정면으로 부딪쳤다. 이 글은 그 논쟁을 출발점으로, 원문이 기대고 있는 70년 치 경제학을 처음부터 풀어 본다. 슐츠·베커·민서의 인적 자본 이론과 학교 1년의 수익률 9%, 스펜스의 신호 이론, 모딜리아니의 생애주기 가설과 '인적 자본이 금융 자본으로 옮겨 가는 곡선', 베블런에서 킬링스워스·카너먼까지 이어지는 쾌락의 쳇바퀴, 그리고 의지가 아니라 기본값이 저축률을 바꾼다는 매드리언·시어와 탈러·베나치의 실험까지. 2026년 노동소득 분배율이 1947년 이후 최저로 내려가고 AI가 커리어 사다리의 아래 칸을 바꾸는 지금, 한국 직장인이 이 글에서 무엇을 가져가야 하는지 여섯 개의 인터랙티브 도구와 함께 정리했다.
2026년 10월 11일 오후(미국 동부 기준 낮 12시), 해커뉴스(Hacker News)에 「How to Build Wealth as a Career Person」이라는 제목의 링크가 올라왔다. 우리말로 옮기면 「직장인으로서 부를 쌓는 법」 정도다. 글 자체는 새것이 아니었다. 2026년 4월 10일, 그러니까 반년 전에 한 개인 블로그에 올라온 글이었고, 그 블로그의 구독자는 71명, 글에 달린 '좋아요'는 3개, 댓글은 0개였다. 그런데 해커뉴스에서는 사정이 달랐다. 링크는 첫 화면에 올라 156점을 받았고, 이틀 동안 166개의 댓글이 달렸다. 사흘째인 오늘(10월 13일)도 '베스트' 목록에 남아 있다.
글쓴이는 아셔 아데니이(Asher Adeniyi). 나이지리아 라고스에서 급여 지급·세무 자동화 서비스 이지페이(Eazipay)를 운영하는 창업자다. 이지페이는 2022년 겨울 와이콤비네이터(Y Combinator) 배치를 거쳤고, 1만 곳 넘는 기업의 월급을 처리한다. 그는 열일곱 살에 첫 사업을 했고, 스물다섯에 청년 구직 플랫폼 기디잡스(Gidijobs)를, 서른하나에 이지페이를 세웠다. 이력만 보면 '창업만이 길'이라고 말할 법한 사람이다.
그런데 그가 쓴 글의 첫 문장은 정반대였다.
큰 부는 주로 창업가의 것이라는 통념이 있다. 우리는 창업가와 투자자와 사업가를 너무 요란하게 칭송한 나머지, 직장인은 고용을 그저 청구서를 갚는 수단으로, 소유만이 번영으로 가는 유일하게 믿을 만한 길로 여기게 된다. 나는 그렇게 믿지 않는다.
남의 월급을 매달 수만 건씩 계산해 주는 회사의 대표가, 월급쟁이도 부자가 될 수 있다고, 다만 방법이 있다고 말한 것이다. 해커뉴스 독자들이 가장 먼저 짚은 것도 이 아이러니였다. 첫 댓글 묶음에 "이 관점은 창업자에게서 나온 건가, 평범한 엔지니어에게서 나온 건가?"라는 질문이 붙었다.
반응은 극단적으로 갈렸다.
"뻔하다"
"정확하다"
"'저축하라'는 말을 하려고 단어를 이렇게 많이 썼다." (medellin)
"상식을 가장 잘 압축한 글. 우리 아이들에게 읽히겠다." (UberFly)
"본론(덜 쓰고 차액을 투자하라)까지 가는 데 글의 3분의 2가 걸린다." (singpolyma3)
"이 글의 80% 이상은 '저축하라'가 아니다. 미묘한 얘기가 많다." (golly_ned)
"스물네 살 중퇴생이 12개월 만에 10억 달러 가치를 만든다. 그들의 지분 매각 한 번이 이 글의 조언을 평생 따른 것보다 크다." (thereitgoes456)
"25년 동안 꾸준히 인덱스 펀드에 넣었더니 일찍 은퇴할 수 있었다." (2sk21)
"노동은 푼돈을 벌고 진짜 부는 출생의 복권, 부패, 종목 선택, 창업의 운에서 나온다." (foobarbecue)
"불가능하지 않다. 내가 해냈다. 인덱스 펀드를 사고, 필요하면 이사하라." (ericmay)
"아이가 있는 사람 대부분은 일하고 아이 돌보는 것 말고는 할 여력이 없다." (ghm2180)
"수입이 아니라 저축률이 가장 중요한 숫자다." (brokenmachine)
왜 이렇게까지 갈렸을까. 글에 담긴 조언 하나하나는 새로울 게 없다. 성적보다 결과, 부서를 넘는 협업, 성과의 기록, 꾸준한 학습, 전략적 이직, 라이프스타일 인플레이션 경계, 월급날 자동 투자. 재테크 책 몇 권만 읽어도 나오는 이야기다. 그런데 이 글은 그 조언들을 하나의 엔진 도면으로 엮었다. 직장에서 쌓은 능력이 소득이 되고, 소득의 일부가 자산이 되고, 자산이 다음 선택의 자유를 사는 순환. 그리고 그 도면 위에서 많은 독자가 자기 자리를 찾지 못했다. 집값, 육아, 정체된 임금, 너무 늦게 태어났다는 감각. 2026년 가을의 해커뉴스는 그런 감각이 가장 예민하게 드러나는 곳 중 하나다. 미국의 노동소득 분배율은 올해 2분기 52.8%로 1947년 통계 작성 이후 최저를 찍었고, AI가 신입 채용을 줄이고 있다는 연구가 매달 나온다.
이 특집은 그 논쟁에서 출발한다. 하지만 "맞다/틀리다"를 가리기보다 한 걸음 물러서서, 이 짧은 블로그 글이 기대고 있는 70년 치 경제학을 처음부터 풀어 보려 한다. "소득은 부가 아니다"라는 말은 경제학에서 '흐름(flow)'과 '저량(stock)'의 구분이다. "커리어는 엔진이다"는 1960년대 시카고 대학에서 태어난 인적 자본(human capital) 이론이다. "젊음의 에너지를 능력으로 바꿔라"는 생애주기 가설과 '인적 자본이 금융 자본으로 옮겨 가는 곡선'이다. "인상분을 생활 수준에 다 쓰지 마라"는 베블런의 과시적 소비와 심리학의 '쾌락의 쳇바퀴'다. "월급날 자동으로 떼어 두라"는 노벨상을 받은 행동경제학 실험의 결론이다.
이 개념들을 하나씩, 논문 속 그림과 표까지 펼쳐 가며 읽고 나면, 원문의 마지막 문장이 왜 그렇게 쓰였는지 보일 것이다.
성적은 첫 문을 열어 줄지 모른다. 근성은 당신을 건물 안에서 움직이게 할 것이다. 결과는 당신을 높은 층까지 데려갈 것이다. 그러나 커리어를 오래가는 부로 바꾸는 것은, 소득을 소유로 바꾸는 규율이다.
1장. 원문을 한 장으로 — 다섯 단계의 엔진
먼저 원문을 정확히 읽자. 글은 약 3,500 단어, 16개의 소제목으로 되어 있다. 흐름을 따라가면 크게 두 덩어리다. 앞의 3분의 2는 "일의 가치를 키우는 법"이고, 뒤의 3분의 1은 "받은 가치를 지키고 굴리는 법"이다. 해커뉴스의 "본론까지 3분의 2가 걸린다"는 불평은 바로 이 구조를 가리킨다. 하지만 저자에게는 앞부분이 곧 본론이다. 그가 처음부터 못 박는 문장이 있다.
그래서 직장인에게는 서로 연결된 두 가지 과제가 있다. 첫째는 자기 일의 가치를 높이는 것이다. 둘째는 그렇게 받은 가치의 의미 있는 일부를 지키고 투자하는 것이다.
저자는 이 두 과제를 마지막에 다섯 단계의 '시스템'으로 정리한다.
1단계 · 잘 들어가기성적·프로젝트·관계·준비를 동원해 가장 좋은 '배움의 환경'에 들어간다. 성적이 약하면 다른 믿을 만한 능력의 증거를 만든다.
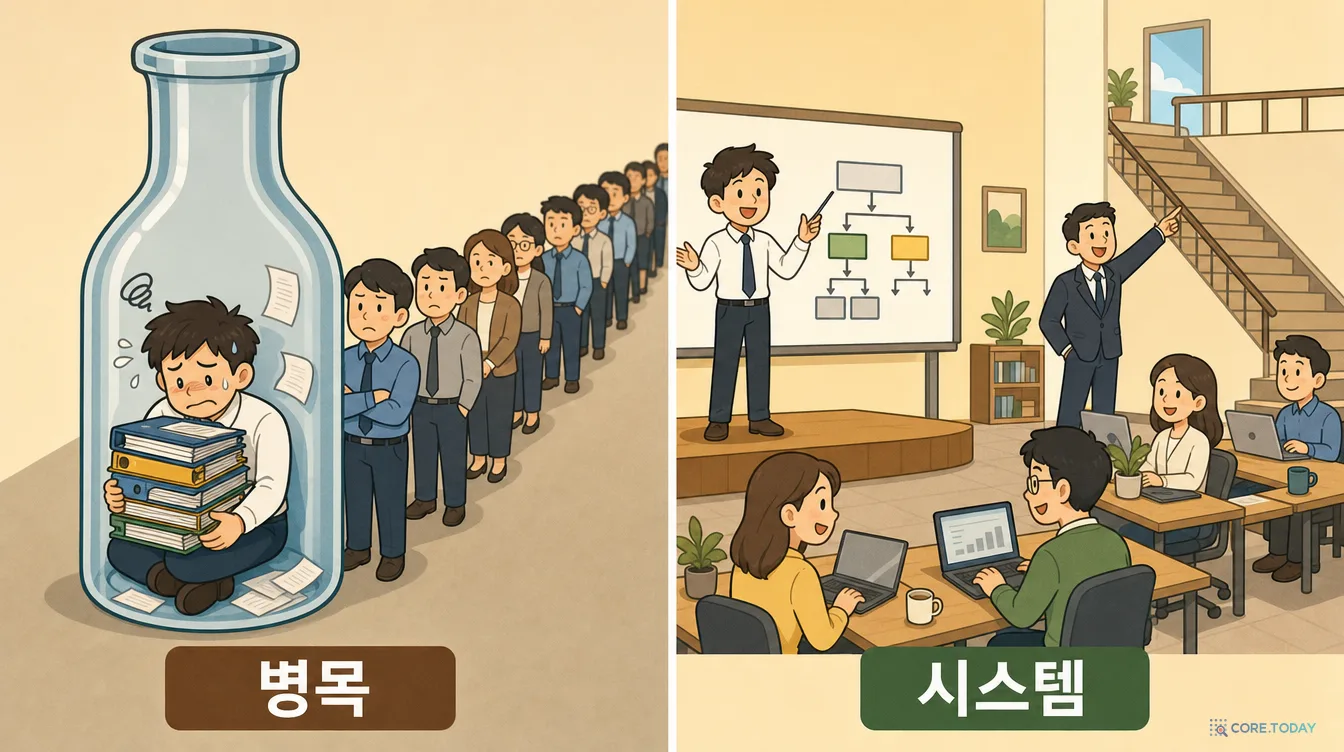
2단계 · 탁월해지기빨리 배우고, 주인처럼 일하고, 측정 가능한 결과를 낸다. 여러 부서에 쓸모 있는 사람이 되되 병목이 되지는 않는다.
3단계 · 버는 힘 키우기필요한 교육을 더하고, 근거로 협상하고, '총기회'가 정당화할 때 옮긴다. 희소하고 가치 있고 들고 다닐 수 있는 능력을 쌓는다.
4단계 · 잉여 만들기라이프스타일 인플레이션을 통제하고, 고금리 부채를 없애고, 버는 것과 쓰는 것의 차이를 지킨다.
5단계 · 잉여를 자산으로정기 저축·투자를 자동화하고, 적절히 분산하고, 위험을 관리하고, 시간이 소유를 복리로 키우게 둔다.
그리고 이 다섯 단계를 반복하라고 말한다. "능력이 자라면 소득이 자랄 기회가 생긴다. 소득이 자라면 투자액이 자라야 한다. 자산이 자라면 다음 월급에 대한 의존이 점차 줄어든다. 그것이 커리어가 부를 쌓는 시스템이 되는 방식이다."
이 순환을 경제학의 언어로 다시 쓰면 놀랄 만큼 정확한 모형이 된다.
교육·경험·노력 투자
→
인적 자본 앞으로 벌 능력
→
소득 흐름(flow)
소비 사라지는 몫
←
소득 − 소비 잉여
→
금융 자본 저량(stock)
위 줄은 1960년대 게리 베커와 제이콥 민서가 만든 인적 자본 이론의 영역이고, 아래 줄은 1950년대 프랑코 모딜리아니와 밀턴 프리드먼이 만든 소비·저축 이론, 그리고 2000년대 리처드 탈러가 뒤집어 놓은 행동경제학의 영역이다. 원문은 이 두 줄을 한 사람의 인생 안에서 이어 붙인다. 지금부터 한 칸씩 살펴보자.
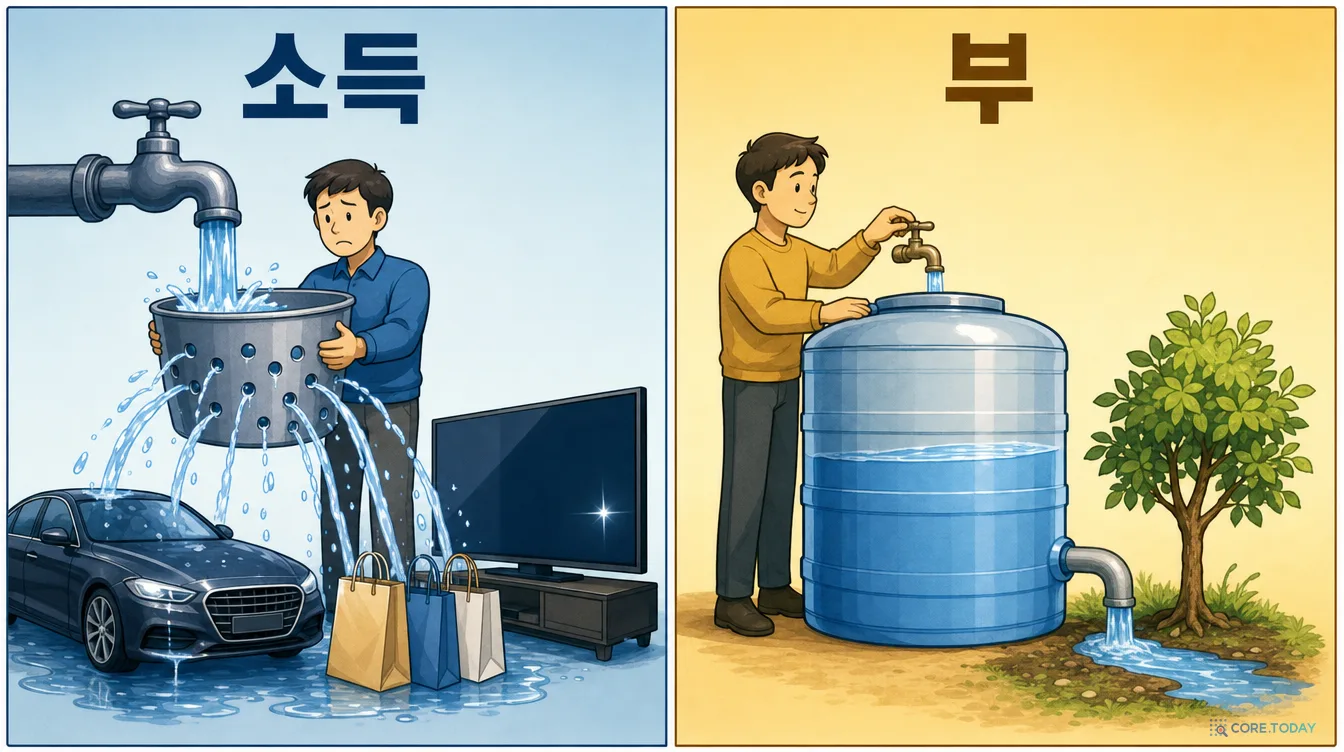
높은 소득은 부와 같은 것이 아니다. 소득은 당신이 일한 대가로 흘러 들어오는 것이다. 부는 월급이 지급된 뒤에도 당신의 소유로 남아 계속 당신을 위해 일하는 것이다.
흐름과 저량 — 경제학의 첫 번째 구분
경제학 입문 수업에서 가장 먼저 배우는 구분 중 하나가 흐름(flow)과 저량(stock)이다. 흐름은 '기간당' 측정하는 양이다. 월급, 연봉, 한 달 생활비, 연간 GDP가 그렇다. 저량은 '시점에' 측정하는 양이다. 통장 잔고, 보유 주식, 집, 부채, 국가의 자본 총량이 그렇다. 욕조로 비유하면 수도꼭지에서 나오는 물의 속도가 흐름이고, 욕조에 차 있는 물의 양이 저량이다.
소득은 흐름이고 부는 저량이다. 둘을 잇는 식은 단순하다.
다음해순자산=올해순자산×(1+r)+(소득−소비)
여기서 r은 자산의 수익률이다. 이 식에서 소득은 부를 만드는 재료 중 하나일 뿐이다. 소득이 아무리 커도 소비가 같은 속도로 커지면 괄호 안은 0이 되고, 욕조는 차지 않는다. 원문의 표현을 빌리면 "더 부유해 보이면서도 더 부유해지지 않을" 수 있다.
"부는 보이지 않는 것이다" — 하우절의 주차 요원 시절
원문이 인용한 모건 하우절(Morgan Housel)의 문장 "부는 보이지 않는 것이다(Wealth is what you don't see)"에는 사연이 있다. 하우절은 2000년대 중반 로스앤젤레스의 한 고급 호텔에서 주차 요원으로 일했다. 페라리와 람보르기니를 몰고 오는 손님들을 보며 그는 그들이 성공한 사람들이라고 생각했다. 그런데 시간이 지나 그 손님들 중 상당수를 알게 되자 결론이 바뀌었다. 많은 이가 "그저 그런 성공을 거두고 번 돈의 대부분을 차에 쓴 사람들"이었다.
하우절은 2018년 콜래버레이티브 펀드 블로그에 올린 에세이 「돈의 심리학」(같은 이름의 2020년 책의 원형)에 이렇게 썼다.
20만 달러짜리 차를 모는 사람을 보면, 그의 부에 대해 당신이 가진 유일한 정보는 그가 그 차를 사기 전보다 20만 달러 적게 갖고 있다는 사실이다. 사실 부는 보이지 않는 것이다. 사지 않은 차, 사지 않은 다이아몬드, 미룬 리모델링… 아직 눈에 보이는 물건으로 바뀌지 않은 채 은행에 있는 자산이다.
그는 가수 리애나의 재무 상담사가 했다는 말도 덧붙였다. "물건에 돈을 쓰면, 결국 물건은 남고 돈은 남지 않는다." 부의 정의상, 부는 남들 눈에 띄지 않는다. 그래서 우리는 부자를 흉내 낼 때 '보이는 소비'를 흉내 내고, 그 결과 부와 정반대 방향으로 간다.
이웃집 백만장자 — 같은 소득, 정반대의 순자산
이 직관을 처음 대규모 데이터로 보여 준 책이 1996년 토머스 스탠리(Thomas Stanley)와 윌리엄 댄코(William Danko)의 『이웃집 백만장자(The Millionaire Next Door)』다. 두 사람은 1970~90년대 미국의 고액 순자산 가구 수천 곳을 조사하면서 단순한 공식을 하나 만들었다.
기대순자산=10나이×연간세전소득(상속제외)
예를 들어 마흔 살에 연 1억 원을 버는 사람이라면 기대 순자산은 40×1억÷10=4억 원이다. 스탠리와 댄코는 실제 순자산이 이 기대치의 두 배 이상인 사람을 PAW(Prodigious Accumulator of Wealth, 자산 축적 우등생), 절반 이하인 사람을 UAW(Under Accumulator of Wealth, 자산 축적 부진)라 부르고 둘을 비교했다.
결과는 직관을 거슬렀다. UAW 가운데 상당수가 의사·변호사 같은 고소득 전문직이었고, PAW 가운데 상당수는 용접 회사 사장, 경매인, 농부처럼 '재미없는' 업종의 자영업자나 중간 관리자였다. 차이를 만든 것은 소득의 크기가 아니라 소득 대비 지출의 습관이었다. PAW는 자기 소득보다 훨씬 아래로 살았고, 시간과 에너지를 자산 관리에 썼다. UAW는 소득이 오를 때마다 동네, 차, 옷, 사교 모임의 수준을 함께 올렸다. 그들은 직업상 '성공한 사람처럼 보여야 한다'는 압박을 받았다. 스탠리는 이를 "큰 모자, 소는 없음(Big hat, no cattle)"이라는 텍사스 속담으로 요약했다. 카우보이 모자는 크지만 정작 소는 한 마리도 없다는 뜻이다.
아래 계산기에 자신의 숫자를 넣어 보자. 다만 한국에서는 이 공식을 그대로 쓰면 함정이 있다. 그 이야기는 계산기 바로 아래에서 하겠다.
한국의 함정 — 순자산의 4분의 3이 '사는 집'
2025년 12월 국가데이터처·한국은행·금융감독원이 발표한 「2025년 가계금융복지조사」에 따르면 한국 가구의 평균 자산은 5억 6,678만 원, 부채를 뺀 순자산은 4억 7,144만 원이다. 그런데 자산의 구성을 보면 실물자산(대부분 부동산)이 75.8%, 금융자산은 24.2%에 불과하다. 실물자산 비중은 1년 전보다 0.6%포인트 더 올랐다.
실물자산 (부동산 등)
75.8% · 4억 2,988만
금융자산
24.2% · 1억 3,690만
출처: 국가데이터처·한국은행·금융감독원, 「2025년 가계금융복지조사」(2025년 3월 말 기준 자산). 막대는 자산 총액 대비 비중.
그러니 위 계산기에서 '집 포함' 막대는 우등생인데 '집 제외' 막대는 부진으로 떨어지는 사람이 한국에는 매우 많다. 서류상 순자산은 크지만, 그 대부분이 '지금 살고 있는 집'이라는, 팔면 다른 곳에 살 곳을 다시 구해야 하는 자산에 묶여 있다. 원문이 말하는 부, 즉 "월급이 끊겨도 계속 당신을 위해 일하는 것"과는 거리가 있다. 집은 주거비를 아껴 준다는 의미에서 분명 자산이지만, 생활비를 대 주는 현금 흐름을 만들지는 않는다.
자산 격차도 벌어지고 있다. 같은 조사에서 순자산 상위 10%가 전체 순자산의 46.1%를 가졌고, 순자산 지니계수는 0.625로 2012년 조사 시작 이후 가장 높았다. 39세 이하 가구의 자산은 1년 새 0.3% 줄었고, 40대·50대 가구는 7.7%씩 늘었다. 해커뉴스의 "너무 늦게 태어났다"는 불평은 한국의 통계에서도 숫자로 확인된다. 이 이야기는 10장의 반론에서 다시 다룬다.
3장. 커리어는 엔진이다 — 인적 자본의 발견
원문의 제목 문장은 "좋은 커리어는 엔진이지 목적지가 아니다"이다. 커리어를 '돈을 만들어 내는 기계'로 보는 이 관점은 지금은 상식처럼 들리지만, 70년 전 경제학계에서는 꽤 불편한 주장이었다. 사람을 '자본'이라고 부르는 것 자체가 노예제를 떠올리게 한다는 반발이 있었기 때문이다.
1960년, 슐츠의 도발
1960년 12월, 시카고 대학의 농업경제학자 시어도어 슐츠(Theodore W. Schultz)는 미국경제학회 회장 취임 연설에서 이런 질문을 던졌다. 2차 대전 뒤 폐허가 된 독일과 일본은 왜 예상보다 훨씬 빨리 회복했을까? 공장과 기계, 즉 물적 자본은 대부분 파괴됐는데도 말이다. 그리고 미국 경제의 성장은 왜 노동 시간과 자본 투입의 증가만으로는 설명되지 않을까?
슐츠의 답은 이랬다. 사라지지 않은 것이 있었다. 사람의 머릿속에 든 지식과 기술이다. 그는 이듬해 『아메리칸 이코노믹 리뷰』에 실린 논문 「인적 자본에 대한 투자(Investment in Human Capital)」에서, 교육과 건강에 쓰는 돈을 '소비'가 아니라 '투자'로 봐야 한다고 주장했다. 학교에 다니는 것은 즐기려고 돈을 쓰는 게 아니라, 미래의 소득을 만들어 낼 자산을 사는 일이라는 것이다. 슐츠는 이 공로로 1979년 노벨 경제학상을 받았다.
1964년, 베커의 교과서 — '일반 기술'과 '특수 기술'
슐츠의 아이디어를 정교한 이론으로 만든 사람이 같은 시카고 대학의 게리 베커(Gary S. Becker)다. 1964년 책 『인적 자본(Human Capital)』에서 베커는 인적 자본 투자를 공장 투자와 똑같은 틀로 분석했다. 지금 비용을 치르고(등록금, 그리고 공부하는 동안 포기한 소득), 나중에 수익을 거둔다(더 높은 임금). 그렇다면 '수익률'을 계산할 수 있고, 다른 투자와 비교할 수 있다.
베커의 가장 유명한 구분은 일반 기술(general skills)과 특수 기술(specific skills)이다.
구분
일반 기술
특수 기술
정의
어느 회사에서나 쓸모 있는 능력
지금 이 회사에서만 쓸모 있는 능력
예
글쓰기, 데이터 분석, 협상, 회계, 프로그래밍, 사람 관리
사내 전산 시스템 사용법, 특정 고객사와의 관계, 회사 고유의 결재 관행
누가 비용을 내나
대체로 노동자 (낮은 초봉, 자비 교육)
회사와 노동자가 나눠서
이직하면
그대로 들고 간다
대부분 사라진다
원문의 표현
"들고 다닐 수 있는 능력(portable competence)"
"하나의 반복 업무로 조직이 당신에게 의존하게 만드는 것"
베커의 논리는 이렇다. 회사는 일반 기술 훈련에 돈을 대려 하지 않는다. 훈련시켜 놓으면 다른 회사가 데려갈 수 있으니까. 그래서 일반 기술은 노동자가 직접, 또는 낮은 초봉을 받아들이는 방식으로 비용을 치른다. 이 구분은 원문의 두 조언과 정확히 겹친다. "회사를 당신의 정체성 전부로 만들지 마라. 당신의 안전은 고용에서도 오지만, 들고 다닐 수 있는 능력·평판·관계·재정적 여유에서도 온다." 그리고 "중요한 사람이 되되, 대체 불가능한 사람이 되려 하지 마라." 특수 기술만 쌓아 '나 없으면 안 되는' 자리를 만드는 것은, 베커의 언어로 하면 들고 나갈 수 없는 자산에 몰빵하는 것이다. 베커도 1992년 노벨상을 받았다.
1974년, 민서의 방정식 — 학교 1년은 몇 %인가
인적 자본 이론을 숫자로 만든 사람은 컬럼비아 대학의 제이콥 민서(Jacob Mincer)다. 그가 1974년 책 『학교 교육, 경험, 그리고 소득(Schooling, Experience, and Earnings)』에서 제시한 식은 이후 50년 동안 노동경제학에서 가장 많이 추정된 식이 됐다. 지금도 '민서 방정식(Mincer equation)'이라 불린다.
ln(소득)=a+b⋅S+c⋅X−d⋅X2
용어가 낯설 테니 한 칸씩 풀어 보자.
ln(소득): 소득에 자연로그를 씌운 값이다. 로그를 쓰는 이유는 계수를 '%'로 읽기 위해서다. 로그 소득이 0.1 늘면 소득은 약 10% 는다.
S (Schooling): 학교에 다닌 햇수.
X (eXperience): 일한 햇수(경력).
b: 학교 1년의 수익률. 학교를 1년 더 다니면 소득이 몇 % 오르는가.
c: 경력 1년이 처음에 주는 소득 상승률. 일을 하면서 배우는 것, 즉 직장에서 쌓는 인적 자본이다.
d: 경력이 쌓일수록 그 상승률이 줄어드는 속도. 마이너스 부호가 붙은 제곱항이라서, 소득 곡선은 위로 볼록한 산 모양이 된다.
민서가 1960년 미국 인구센서스(1959년 소득, 백인 비농업 남성 표본)로 추정한 결과는 다음과 같다.
0.0012 → 상승률이 점점 줄어, 경력 약 34년 차(0.081 ÷ 0.0024)에 소득이 정점
학교만 넣은 식의 R²는 0.067, 경력을 넣으면 0.285 — 소득 차이의 설명력은 학력보다 '일하며 쌓은 것'에서 더 많이 나온다
이 식에서 원문의 두 조언이 그대로 튀어나온다. 첫째, "젊음의 에너지는 자산이다. 배움을 이른 시기에 압축하라." 경력 항의 계수가 처음에 가장 크고 점점 줄어든다는 것은, 커리어 초반의 1년이 후반의 1년보다 훨씬 많은 인적 자본을 만든다는 뜻이다. 민서의 해석으로 젊을 때 소득이 빨리 오르는 이유는, 젊은 노동자가 일하는 시간의 상당 부분을 사실상 '배우는 데' 투자하기 때문이다. 둘째, R²의 변화가 보여 주듯 사람들 사이의 소득 차이는 학력보다 경력에서 쌓은 것이 더 많이 설명한다. "성적은 첫 문을 연다. 결과가 방 안에 머물게 한다"는 원문의 문장은 이 회귀식을 산문으로 옮긴 것에 가깝다.
학교 1년의 수익률 9% — 세계은행의 50년 치 메타분석
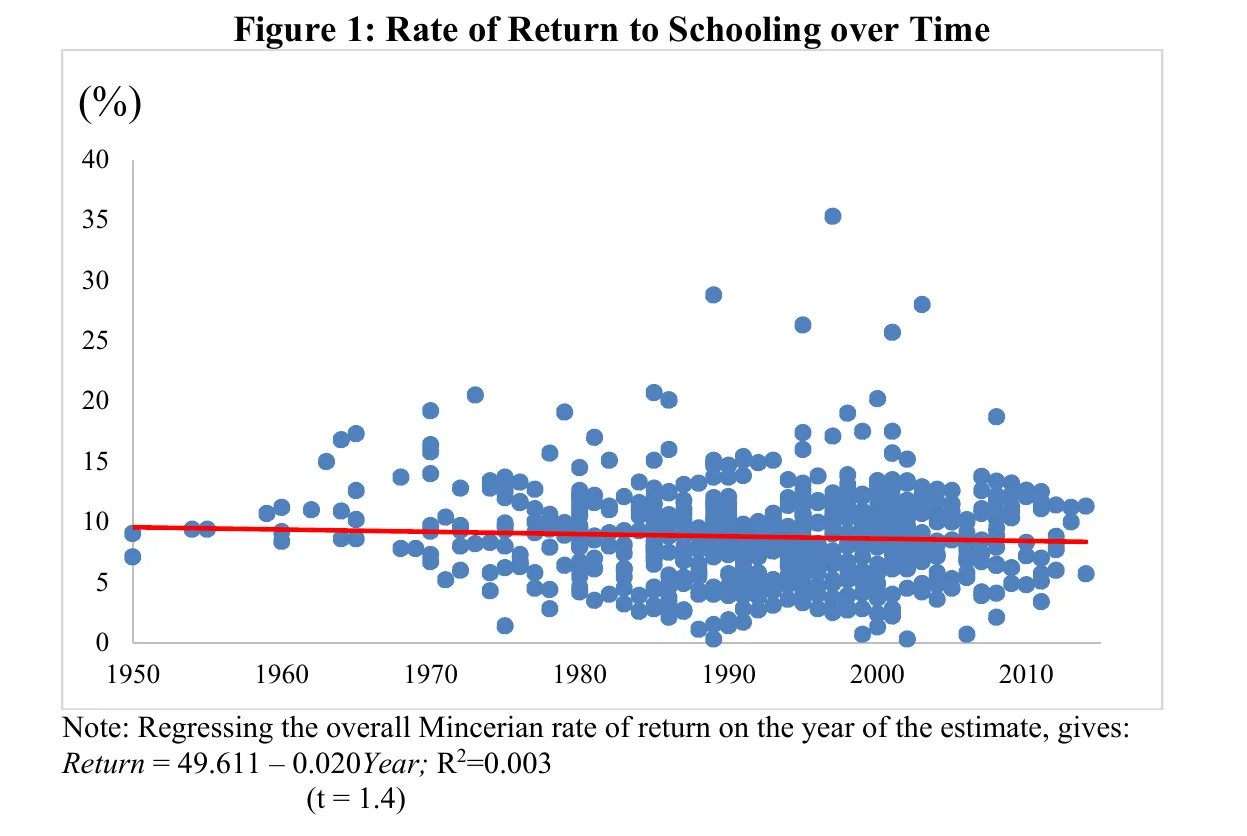
원문이 인용한 "학교 1년의 평균 사적 수익률 약 9%"는 세계은행의 조지 사카로풀로스(George Psacharopoulos)와 해리 패트리노스(Harry Anthony Patrinos)가 2018년에 낸 「교육 투자 수익률: 세계 문헌 10년 단위 검토」에서 왔다. 두 사람은 1950년부터 2014년까지 139개국에서 나온 1,120개의 민서 방정식 추정치를 모았다. 원문의 9%는 정확하다. 다만 이것은 위 식의 b, 즉 '학교 1년당 임금 상승률'이지, 주식처럼 돈을 넣으면 매년 9%가 불어난다는 뜻은 아니다.
출처: Psacharopoulos & Patrinos (2018), World Bank Policy Research Working Paper 8402, Figure 1. 점 하나가 한 나라·한 해의 추정치다.
이 산점도에서 읽어야 할 것은 빨간 선이다. 점들은 0%에서 35%까지 넓게 흩어져 있지만, 이들을 관통하는 회귀선은 1950년 약 9.6%에서 2014년 약 8.3%로 거의 수평이다. 그림 아래 주석의 회귀식(수익률 = 49.611 − 0.020 × 연도)은, 수익률이 1년에 0.02%포인트씩만 떨어졌으며 그 기울기조차 통계적으로 유의하지 않다(t = 1.4)는 뜻이다. 반세기 동안 전 세계에서 대학 졸업자가 폭발적으로 늘었는데도 교육의 수익률은 거의 떨어지지 않았다. 저자들은 이를 네덜란드 경제학자 얀 틴베르헌의 표현을 빌려 "교육과 기술의 경주"라고 설명한다. 교육받은 사람의 공급이 늘어난 만큼, 기술 변화가 그런 사람에 대한 수요를 더 빨리 늘렸다는 것이다.
소득 수준별 국가
학교 1년의 사적 수익률
평균 교육 연수
저소득국
9.3%
5.0년
중소득국
9.2%
7.0년
고소득국
8.2%
9.2년
세계 평균
8.8%
8.0년
출처: Psacharopoulos & Patrinos (2018), 표 2.
교육을 적게 받은 나라일수록 수익률이 높다. 희소한 것이 비싸다는 경제학의 기본이다. 단계별로 쪼개면 그림이 더 흥미로워진다.
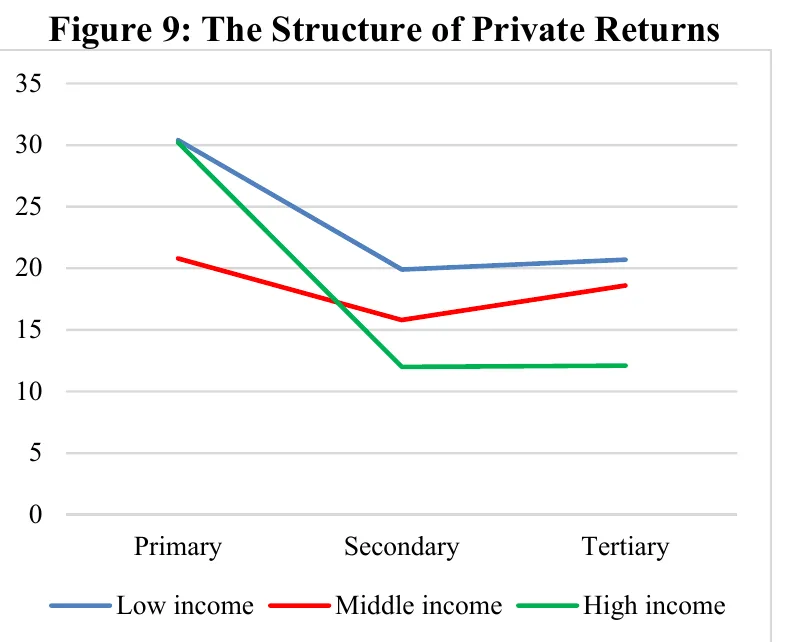
이 그림의 세 선은 모두 '초등교육(Primary)'에서 가장 높고, '중등교육(Secondary)'에서 떨어졌다가, '고등교육(Tertiary)'에서 다시 조금 올라간다. 초등교육 수익률이 20~30%로 가장 높은 것은, 읽고 쓰고 셈하는 능력이 없을 때와 있을 때의 차이가 그만큼 크기 때문이다. 고소득국(초록)에서는 중등·고등교육 수익률이 12% 안팎으로 낮게 평평하다. 모두가 고등학교를 나오는 나라에서는 고졸 학력이 차이를 덜 만든다. 이 '단계별 수익률'은 학교 1년의 평균이 아니라 등록금과 기회비용을 모두 넣어 계산한 값이라 위 표의 9%와 계산법이 다르다는 점도 함께 기억하자.
미국의 학위별 주급 — 원문이 인용한 BLS 표 전체
원문이 인용한 미국 노동통계국(BLS)의 「교육은 보상받는다(Education Pays) 2025」 표 전체를 보자. 원문은 학사와 고졸 두 줄만 인용했지만 전체 표를 보면 계단 모양이 선명하다.
박사
2,307달러 · 실업률 1.8%
전문 학위 (의학·법학 등)
2,294달러 · 1.9%
석사
1,876달러 · 2.6%
학사
1,578달러 · 2.8%
준학사 (2년제)
1,135달러 · 3.0%
대학 중퇴
1,062달러 · 3.8%
고졸
966달러 · 4.3%
고교 중퇴
770달러 · 6.1%
출처: U.S. Bureau of Labor Statistics, Education Pays 2025 (표 5.1). 25세 이상 전일제 임금 노동자의 주급 중앙값. 막대는 박사 학위(2,307달러)를 100%로 한 비율. 2025년 수치는 연방정부 셧다운으로 10월 조사가 빠진 11개월 평균이다.
학사 학위자의 주급 중앙값은 고졸자의 1.63배, 1년으로 치면 약 3만 2,000달러 차이다. 실업률은 반대 방향으로 계단을 내려간다. 교육은 소득을 올릴 뿐 아니라 실직 위험을 낮추는 보험 역할도 한다.
원문은 여기에 중요한 단서를 단다. "이 수치들은 인구 수준의 연관이다. 모든 학위가 수익을 낸다거나, 교육만이 차이 전체를 만든다는 약속이 아니다. 가정 배경, 직업, 지역, 능력, 기회도 중요하다." 이 단서가 왜 중요한지는 다음 이론이 보여 준다.
1973년, 스펜스의 반격 — 학위는 능력을 '만드는가', '보여 주는가'
하버드의 마이클 스펜스(Michael Spence)는 1973년 「구직 시장의 신호 보내기(Job Market Signaling)」라는 논문에서 도발적인 사고실험을 했다. 교육이 사람의 생산성을 전혀 높이지 않는다고 가정해 보자. 그래도 학위를 가진 사람이 돈을 더 받을 수 있을까?
스펜스의 모형은 단순하다. 세상에 생산성이 1인 사람(집단 I)과 2인 사람(집단 II)이 있다. 고용주는 누가 누구인지 모른다. 그런데 교육을 받는 비용이 집단 I에게는 y, 집단 II에게는 그 절반인 y/2다. 능력 있는 사람에게 공부가 덜 고통스럽다는 가정이다. 이제 고용주가 "교육 수준이 y∗ 이상이면 생산성 2로 보고 2를 주겠다"는 믿음을 가지면 어떻게 될까?
집단 I의 계산교육 y*를 받으면 임금이 1에서 2로 1만큼 오르지만 비용이 y*다. y*가 1보다 크면 손해 → 교육을 안 받는다.
집단 II의 계산같은 교육의 비용이 y*/2다. y*가 2보다 작으면 이득 → 교육을 받는다.
결과1 < y* < 2인 어떤 기준에서도 능력 있는 사람만 학위를 따고, 고용주의 믿음은 스스로 맞아떨어진다. 교육은 아무것도 가르치지 않았는데도 학위가 보상받는다.
이것이 신호 이론(signaling theory)이다. 학위가 비싼 이유는 그것이 무언가를 가르쳐서가 아니라, 능력이 낮은 사람이 흉내 내기 비싸기 때문일 수 있다. 공작새의 꼬리처럼 말이다. 스펜스는 이 연구로 2001년 노벨상을 받았다. 더 불편한 함의도 있다. 고용주가 기준 y∗를 올리면, 능력 있는 사람들은 더 많은 교육비를 써야 하는데 정보는 하나도 늘지 않는다. 사회 전체로는 순수한 낭비다. 모두가 석사를 따기 시작하면 석사가 새로운 학사가 되는 '학력 인플레이션'의 원리가 여기 있다.
조지메이슨 대학의 브라이언 캐플런(Bryan Caplan)은 2018년 『교육에 반대하는 이유(The Case Against Education)』에서 이 논리를 끝까지 밀어붙여, 미국에서 학력 프리미엄의 최소 절반, 아마도 80%가 신호 효과라고 추정했다. 그 근거로 졸업장 효과(졸업 학년이 다른 학년보다 소득을 훨씬 많이 올린다)와 사람들이 배운 것의 대부분을 잊어버린다는 사실을 든다. 이 추정은 경제학계에서 격렬한 논쟁 대상이다. 세계은행 보고서는 반대로 "졸업장 선별의 증거는 거의 없다"는 연구들을 인용한다. 진실은 아마 그 사이 어딘가에 있을 것이다.
원문의 "성적은 첫 문을 연다"는 이 신호 이론에 대한 실용적 답이다. 입사 시점에 고용주는 당신에 대해 아는 게 거의 없으니 성적이라는 신호를 본다. 그러나 일단 들어가면 고용주는 당신의 실제 성과를 직접 관찰하기 시작하고, 신호의 가치는 빠르게 떨어진다. 노동경제학자 헨리 파버와 로버트 기번스가 1996년에 보인 '고용주 학습(employer learning)' 연구가 정확히 이 과정을 다룬다. 시간이 갈수록 임금은 학력보다 관찰된 능력에 더 많이 연동된다. 원문의 표현으로 "5년 전에 받은 성적에 계속 보상하는 고용주는 없다."
한국 — 모두가 대학을 나온 나라의 학력 프리미엄
한국은 이 신호 경쟁의 극단적인 사례다. OECD 「한눈에 보는 교육 2026」에 따르면 한국의 25~34세 고등교육 이수율은 71.1%로 OECD 1위다. 그런데 고졸 임금을 100으로 놓았을 때 4년제 대졸 임금은 131.8로 OECD 평균(139.3)보다 낮고, 그 격차도 줄어드는 추세다. 거의 모두가 대학을 가는 사회에서는 대학 졸업장이 더 이상 '구별'하지 못한다. 신호가 포화되면 경쟁은 다음 신호(어느 대학인가, 어떤 자격증인가, 어떤 회사의 인턴인가)로 옮겨 간다.
원문이 "모든 추가 학위는 진지한 질문에 답해야 한다: 이 교육은 어떤 능력, 접근, 소득 기회를 만드는가?"라고 쓴 것은 바로 이 상황을 겨냥한다. 아래 계산기는 그 질문을 숫자로 바꾼다. 등록금만이 아니라 공부하는 동안 포기한 월급까지 넣어 보면, 같은 석사도 풀타임이냐 야간이냐에 따라 전혀 다른 투자가 된다.
계산기를 돌려 보면 몇 가지 패턴이 보인다. 풀타임 과정에서는 등록금보다 포기한 소득이 비용의 대부분을 차지한다. 남은 커리어가 짧을수록(나이가 많을수록) 같은 프리미엄의 수익률이 급격히 떨어진다. 그리고 가장 불확실한 입력인 '프리미엄'을 몇 %포인트만 바꿔도 결론이 뒤집힌다. 원문이 "같은 능력을 얻는 다른 방법(자격증, 도제식 훈련, 프로젝트, 6개월의 집중 연습)"과 비교하라고 한 이유다.
4장. 엔진의 출력을 키우는 법 — 커리어 자본, 그릿, 그리고 병목
원문의 앞 3분의 2는 '일의 가치를 키우는 법'이다. 이 부분은 경제학보다 경영학과 심리학의 영역에 가깝고, 원문이 직접 인용하는 두 권의 대중서가 뼈대를 이룬다. 칼 뉴포트의 『열정의 배신(So Good They Can't Ignore You)』과 앤절라 더크워스의 『그릿(Grit)』이다.
커리어 자본 — "열정을 따르지 말고, 실력을 쌓아라"
조지타운 대학 컴퓨터과학 교수 칼 뉴포트(Cal Newport)는 2012년 책 『열정의 배신』(원제를 직역하면 '그들이 무시할 수 없을 만큼 잘하라')에서 '열정을 따르라'는 커리어 조언을 정면으로 반박했다. 그의 주장은 열정은 일을 시작하기 전에 발견하는 것이 아니라, 어떤 일을 잘하게 된 결과로 생긴다는 것이다.
뉴포트는 여기서 커리어 자본(career capital)이라는 개념을 만든다. 좋은 일자리의 특징(창의성, 영향력, 자율성)은 희소하고 가치 있다. 그런 걸 얻으려면 당신도 희소하고 가치 있는 무언가를 내놓아야 한다. 그것이 희소하고 가치 있는 기술(rare and valuable skills), 즉 커리어 자본이다. 커리어 자본은 거래의 화폐다. 많이 쌓은 사람이 더 좋은 자리, 더 많은 자율, 더 높은 소득과 바꿀 수 있다.
뉴포트는 두 가지 마음가짐을 대비시킨다.
열정 마인드셋
장인 마인드셋
핵심 질문
"이 일이 나에게 무엇을 주는가?"
"내가 이 일에 무엇을 줄 수 있는가?"
초점
나에게 맞는 일 찾기
지금 일에서 탁월해지기
어려운 일을 만나면
"내 길이 아닌가 보다"
"여기서 실력이 는다"
결과
잦은 전환, 얕은 경력
쌓이는 커리어 자본
원문의 "직무 기술서를 기여의 한계로 여기지 않는다", "어려운 과제에 자원한다", "회사가 무엇을 이루려는지 주목한다"는 모두 장인 마인드셋의 실천 목록이다. 뉴포트는 장인 마인드셋의 핵심 기법으로 의도적 연습(deliberate practice)을 든다. 심리학자 안데르스 에릭슨이 1993년 연구에서 정리한 개념으로, 편안하게 할 수 있는 일을 반복하는 게 아니라 지금 실력보다 살짝 어려운 일을 즉각적인 피드백과 함께 반복하는 것이다. 민서 방정식의 경력 계수 c가 사람마다 다른 이유가 여기 있다. 같은 1년을 일해도, 그 1년이 의도적 연습이었는지 반복이었는지에 따라 쌓이는 인적 자본이 다르다.
그릿 — 근성은 얼마나 중요한가
원문은 성공한 친구들의 첫 번째 공통점으로 그릿(grit)을 꼽는다. 펜실베이니아 대학의 심리학자 앤절라 더크워스(Angela Duckworth)가 대중화한 개념으로, 그녀의 정의는 "장기 목표를 향한 열정과 끈기"다. 더크워스와 동료들은 2007년 논문에서 그릿 척도(12문항)가 미국 육군사관학교 웨스트포인트 생도의 첫 여름 혹독한 훈련('비스트 배럭스') 완주와 전국 철자 맞히기 대회 결선 성적을 예측한다고 보고했다. 2016년 책 『그릿』은 세계적 베스트셀러가 됐다.
그런데 이후의 연구는 더 냉정했다. 아이오와 주립대학의 마커스 크레데(Marcus Credé)와 동료들은 2017년 88개 표본, 6만 6,807명의 데이터를 모은 메타분석(여러 연구를 모아 다시 분석하는 방법)을 발표했다. 결과는 이렇다.
그릿 ↔ 성실성 (같은 개념인가?)
ρ = 0.84
인지 능력 ↔ 성과 (비교 기준)
ρ ≈ 0.50
그릿의 '끈기' 측면 ↔ 학업 성과
ρ = 0.26
그릿 전체 ↔ 학업 성과
ρ = 0.18
그릿의 '열정 일관성' 측면 ↔ 학업 성과
ρ = 0.10
출처: Credé, Tynan & Harms (2017), Journal of Personality and Social Psychology 113(3), 표 3·4. ρ는 측정 오차를 보정한 상관계수(1에 가까울수록 강한 관계). 막대는 ρ = 1을 100%로 했다.
여기서 읽을 것은 두 가지다. 첫째, 그릿과 성과의 상관(0.18)은 있긴 하지만 작다. 둘째, 그릿과 성실성(심리학의 5대 성격 요인 중 하나) 사이의 상관이 0.84로, 사실상 같은 것을 다른 이름으로 재고 있다는 뜻이다. 다만 그릿을 두 측면으로 나누면 '어려움 속에서도 노력을 계속하는 끈기'(0.26)는 '한 가지 관심사를 유지하는 일관성'(0.10)보다 훨씬 의미 있었다. 더크워스 자신도 그릿 척도가 꾸며 답하기 쉽고 "직원 선발에는 적합하지 않다"고 경고한다.
이것이 원문에 주는 교훈은 미묘하다. 원문의 그릿은 측정 가능한 성격 특성이라기보다 "일이 일어나게 하는(make things happen)" 행동 방식에 가깝다. 장애물을 만나면 "왜 불가능한지 설명하는" 대신 "무엇을 바꿀 수 있고, 누가 필요하고, 어떤 정보가 빠졌는지" 묻는 습관이다. 크레데의 결과대로라면, 그런 끈기는 성공 확률을 조금 올린다. 결정적이지는 않다. 해커뉴스의 생존자 편향 비판(10장)이 여기서 힘을 얻는다.
원문에서 가장 날카로운 통찰 중 하나는 '중요한 사람(important)'과 '대체 불가능한 사람(indispensable)'의 구분이다.
정보를 숨기고, 프로세스를 문서화하지 않고, 다른 사람이 배우지 못하게 막는 직원은 대체 불가능해 보일 수 있지만, 실제로는 자기 승진을 가로막고 있다. 당신의 현재 일을 아무도 할 수 없다면, 경영진은 당신을 더 큰 역할로 옮기기를 망설일 것이다.
이 역설은 베커의 일반 기술·특수 기술 구분으로 설명된다. '나만 아는 사내 시스템'은 특수 기술이다. 지금 회사에서는 가치가 있지만 그 가치가 당신의 이동을 막는 쇠사슬이 된다. 반면 "시스템을 만들고, 지식을 이전하고, 다른 사람을 효과적으로 만드는 능력"은 일반 기술이다. 어느 조직에서나 관리자와 리더에게 요구되는 바로 그 능력이다. 원문은 구체적인 행동을 나열한다. "누군가를 훈련시켜라. 프로세스를 문서화하라. 대시보드를 개선하라. 의사 결정 권한을 명확히 하라. 후임을 키워라."
부서의 경계를 넘어라
원문은 "고성과자는 자기 부서 안에 정신적으로 갇혀 있지 않다"고 말한다. 재무 담당자는 제품이 어떻게 가치를 만드는지 배우고, 영업 담당자는 운영을 이해해 회사가 지킬 수 없는 약속을 하지 않는다. 이유는 간단하다. "고위 리더십은 근본적으로 기능을 가로지르는(cross-functional) 일이기 때문이다." 위로 올라갈수록 좁은 전문성만으로는 부족하고 고객·사람·자본·기술·위험·시간 사이의 균형을 봐야 한다.
원문은 사내 관계망을 "단순한 사교 모임이 아니라 정보와 실행의 네트워크"라고 부른다. 사회학자 마크 그라노베터가 1973년 「약한 연결의 힘」에서 보였듯, 새로운 정보와 기회는 가까운 동료보다 가끔 보는 지인을 통해 더 자주 들어온다. 다른 부서의 사람들은 조직 안의 '약한 연결'이다. 그들은 당신이 볼 수 없는 문제와 기회를 본다.
증거를 만드는 사람이 되어라
원문은 매달 사적인 성과 기록을 쓰라고 권한다. "프로젝트를 지원했다"고 쓰지 말고 "당신이 관여한 덕분에 무엇이 바뀌었는지" 쓰라는 것이다. 매출이 늘었나, 비용이 줄었나, 처리 시간이 단축됐나, 고객 불만이 줄었나. 재무 지표가 없으면 처리 시간·채택률·품질·안정성·고객 만족·팀 역량·위험 감소 같은 운영 지표를 쓰되, "정밀함을 꾸며내지 말라"고 덧붙인다.
✗
흔한 기록
"월간 정산 업무를 담당하고 신규 시스템 도입 프로젝트를 지원함."
↻
질문 세 개
무엇이 바뀌었나? 얼마나? 그중 내 몫은 무엇이었나?
✓
증거가 되는 기록
"수작업 대사 12단계를 스크립트 3단계로 줄여 월 마감을 5영업일에서 3영업일로 단축(팀 4명 중 자동화 설계 담당). 후임 1명에게 인수인계 문서와 교육 2회 진행."
이 기록은 경제학적으로 보면 3장의 신호 문제를 푸는 도구다. 입사할 때는 성적이 신호였다. 회사 안에서는 성과가 신호인데, 성과는 기록되지 않으면 기억되지 않는다. 원문의 문장처럼 "기록되지 않은 일은 잊히기 쉽다." 해커뉴스 댓글러 thi2의 짧은 덧붙임도 같은 얘기다. "당신이 그걸 했다는 사실을 적절한 사람들이 알게 하라."
전략적으로 옮겨라 — 이직의 경제학
원문은 "충성은 가치 있지만, 수동성은 비싸다"고 말한다. 그리고 연봉이 조금 더 높다는 이유만으로 옮기지 말고 총기회, 즉 보상·연금·지분·복리후생·유연성·상사의 질·브랜드·배움·지역·고용 안정·미래 진급을 비교하라고 한다.
이 조언에는 탄탄한 실증 연구가 있다. 시카고 대학의 로버트 토펠(Robert Topel)과 마이클 워드(Michael Ward)는 1992년 「청년 남성의 이직과 커리어」에서 미국 젊은 노동자들의 15년 치 고용 기록을 추적했다. 전형적인 청년 남성은 첫 10년 동안 7개의 직장을 거쳤고, 이는 평생 거칠 직장의 약 3분의 2였다. 첫 10년 동안 임금은 연 11% 넘게 올랐는데, 이직할 때마다 임금이 평균 약 10% 뛰었고 이것이 초기 임금 상승의 최소 3분의 1을 차지했다. 고졸 남성의 경우 평생 임금 상승의 66%가 첫 10년에 일어났다. 젊을 때의 이직은 '자기에게 맞는 자리'를 찾는 탐색이고, 그 탐색이 소득을 키운다.
다만 이직 프리미엄은 경기를 탄다. 애틀랜타 연방준비은행의 임금 상승 추적기에 따르면 노동 시장이 뜨거웠던 2022년 7월에는 이직자의 임금 상승률(8.6%)이 잔류자(6.0%)보다 2.6%포인트 높았다. 그런데 2025년 초중반에는 잔류자와 이직자의 상승률이 같거나 잔류자가 더 높았다. 2010년 무렵 이후 처음 있는 일이었다. 2026년 9월 기준으로는 이직자 4.7%, 잔류자 3.4%로 다시 벌어졌다. 한국의 2024년 일자리이동통계에서는 직장을 옮긴 임금 근로자의 57.8%만 임금이 올랐고 41.3%는 오히려 줄었다. 이직은 그 자체로 보상받지 않는다. 무엇을 위해 옮기는지가 분명할 때만 보상받는다.
원문은 반대 방향의 경고도 함께 한다. "기여가 꾸준히 과소평가되고 배움이 멈춘 곳에 무기한 머물지 마라. 주기적으로 시장 가치를 확인하라. 다른 일자리가 필요하기 전에 회사 밖의 관계를 만들어라. 비슷한 역할이 얼마를 받는지 알고, 원망이 아니라 증거로 협상하라."
이제 원문의 가장 깊은 통찰로 들어가 보자. 원문은 "젊음의 에너지는 자산이다. 에너지만으로는 더 이상 경쟁력이 없을 때에도 계속 보상해 줄 능력을 쌓는 데 그것을 쓰라"고 말하고, 마지막에는 "자산이 자라면 다음 월급에 대한 의존이 점차 줄어야 한다"고 말한다. 두 문장 사이에는 경제학이 60년 넘게 다듬어 온 하나의 그림이 숨어 있다.
모딜리아니의 생애주기 — 왜 사람은 저축하는가
1954년 이탈리아 출신 경제학자 프랑코 모딜리아니(Franco Modigliani)와 그의 학생 리처드 브럼버그(Richard Brumberg)는 생애주기 가설(life-cycle hypothesis)을 발표했다. 아이디어는 단순하다. 사람의 소득은 인생에서 고르지 않다. 학생 시절에는 거의 없고, 일하는 동안 오르다가, 은퇴하면 뚝 떨어진다. 그런데 사람들은 소비가 그렇게 출렁이는 걸 싫어한다. 그래서 일하는 동안 저축하고 은퇴 뒤에 그 저축을 헐어 쓰면서 평생의 소비를 평평하게 만든다(consumption smoothing). 이 가설에 따르면 한 사람의 금융 자산은 은퇴 직전에 정점을 찍는 '혹(hump)' 모양을 그린다. 모딜리아니는 1985년 노벨상을 받았다.
3년 뒤 밀턴 프리드먼(Milton Friedman)은 1957년 『소비 함수 이론』에서 비슷한 생각을 다른 각도로 제시했다. 항상소득 가설(permanent income hypothesis)이다. 사람들은 '이번 달 월급'이 아니라 '평생 벌 것으로 예상되는 평균 소득(항상소득)'에 맞춰 소비한다. 그렇다면 보너스나 일회성 수입 같은 일시적 소득은 대부분 저축해야 합리적이다. 원문의 "보너스를 받으면, 돈이 들어오기 전에 투자 배분을 정하라"는 조언은 프리드먼의 이론을 실천 규칙으로 옮긴 것이다.
인적 자본도 '재산'이다 — 보디·머튼·새뮤얼슨
1992년 즈비 보디(Zvi Bodie), 로버트 머튼(Robert C. Merton, 1997년 노벨상), 윌리엄 새뮤얼슨(William Samuelson)은 「생애주기 모형에서 노동 공급의 유연성과 포트폴리오 선택」이라는 논문에서 한 걸음 더 나아갔다. 앞으로 벌 근로소득의 현재가치, 즉 인적 자본을 포트폴리오의 일부로 보자는 것이다. 25세 직장인의 재산 목록에 '통장 잔고 500만 원'만 쓰면 틀린다. 그 사람은 앞으로 40년 동안 벌 소득이라는 거대한 자산도 가지고 있다. 그것은 팔 수 없고 담보로 잡기도 어렵지만, 분명히 존재하는 재산이다.
입보슨의 그림 — 두 곡선이 교차하는 지점
이 아이디어를 가장 명료하게 그린 것이 로저 입보슨(Roger Ibbotson), 모셰 밀레프스키(Moshe Milevsky), 펑 첸(Peng Chen), 케빈 주(Kevin Zhu)가 2007년 CFA 연구재단에서 낸 『평생 재무 조언: 인적 자본, 자산 배분, 보험』이다. 이들은 인적 자본을 이렇게 정의했다.
HC(x)=t=x+1∑n(1+r+ν)t−xE[ht]
식이 무서워 보이지만 뜻은 단순하다. 지금 나이 x세인 사람의 인적 자본 HC(x)는, 은퇴 나이 n세까지 해마다 벌 것으로 기대되는 소득 E[ht]를 현재 가치로 할인해서 모두 더한 값이다. 할인율은 무위험 이자율 r에 그 사람 직업의 위험 프리미엄 ν(그리스 문자 '뉴')를 더한 것이다. 소득이 불안정한 직업일수록 ν가 커서, 같은 기대 소득이라도 인적 자본의 현재가치가 작아진다.
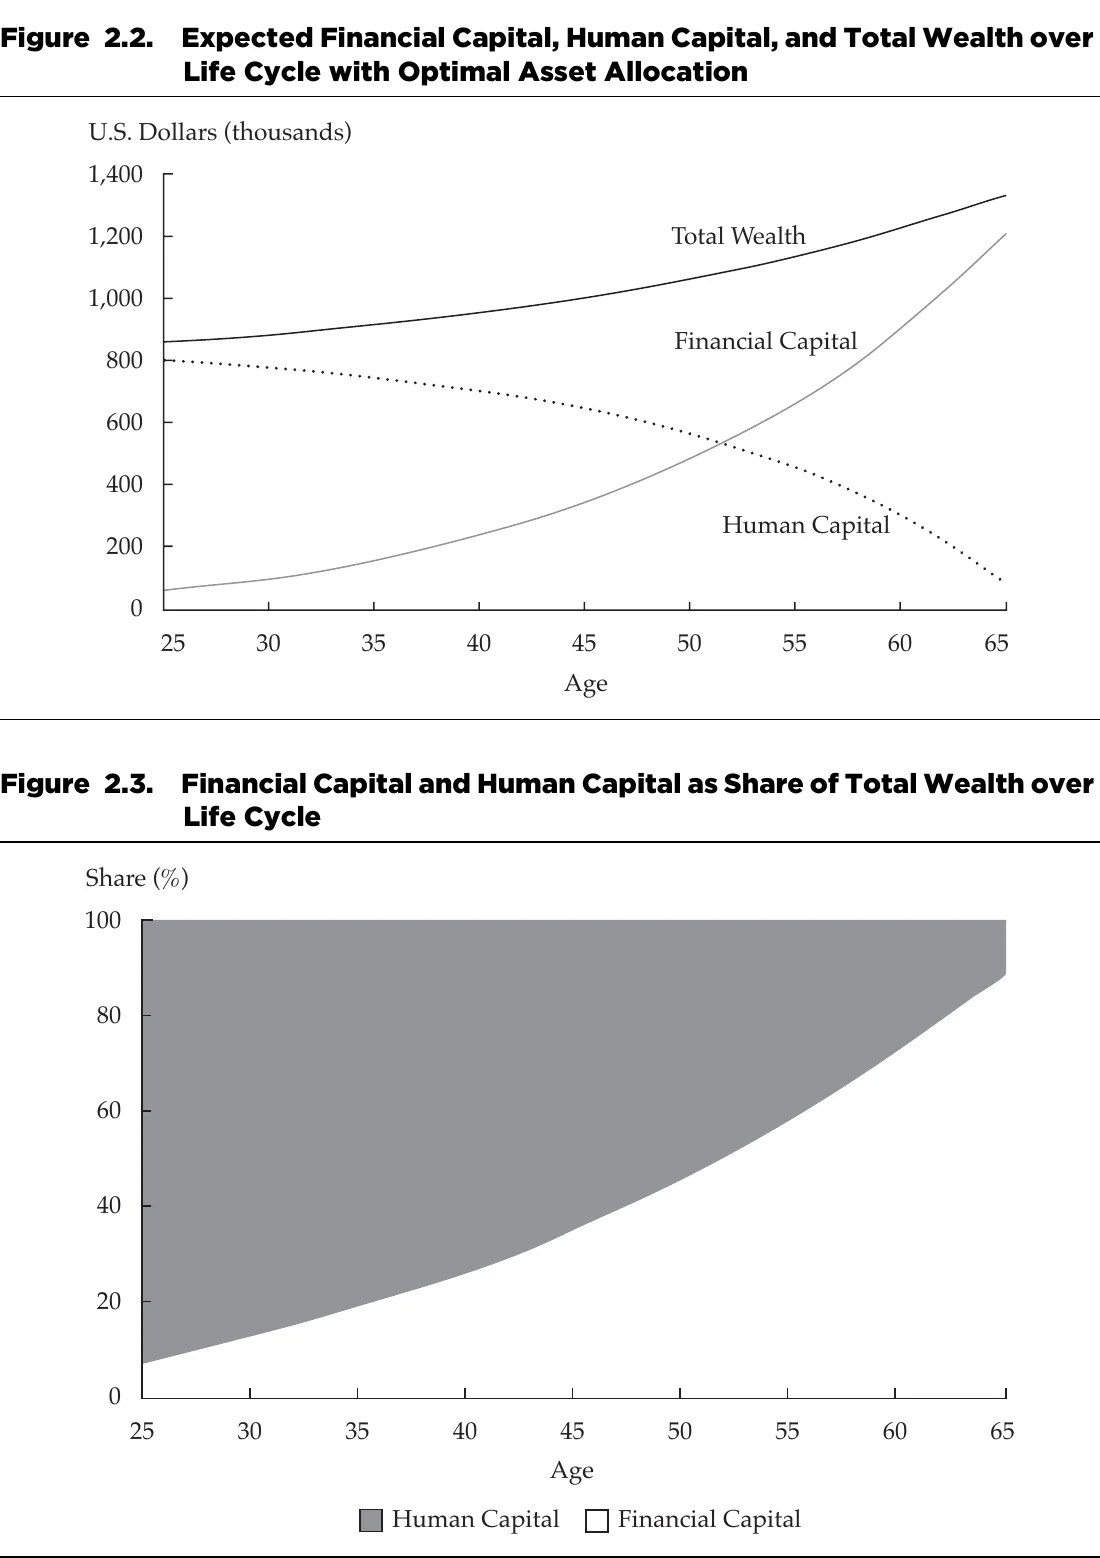
출처: Ibbotson, Milevsky, Chen & Zhu (2007), Lifetime Financial Advice, Research Foundation of CFA Institute, Figure 2.2·2.3. 가정: 25세 남성, 실질 연소득 5만 달러, 소득의 10% 저축, 시작 금융 자산 5만 달러, 65세부터 연 1만 달러의 공적 연금.
이 그림이 이 글 전체에서 가장 중요한 그림일지 모른다. 천천히 읽어 보자.
위 그림(2.2)에는 세 개의 선이 있다. 점선이 인적 자본, 회색 실선이 금융 자본, 검은 실선이 둘을 더한 총재산이다.
25세: 인적 자본은 약 80만 달러, 금융 자본은 5만 달러다. 총재산의 94%가 '앞으로 벌 돈'이다.
50대 초반: 두 선이 교차한다. 이 무렵부터 이 사람의 재산은 '벌 돈'보다 '모은 돈'이 더 많다.
65세: 인적 자본은 12만 8,000달러(남은 공적 연금의 현재가치)로 쪼그라들고, 금융 자본은 120만 달러를 넘는다.
아래 그림(2.3)은 같은 내용을 비중으로 보여 준다. 회색 면적(인적 자본)이 25세에는 화면 거의 전체를 차지하다가 65세에는 위쪽 일부만 남는다.
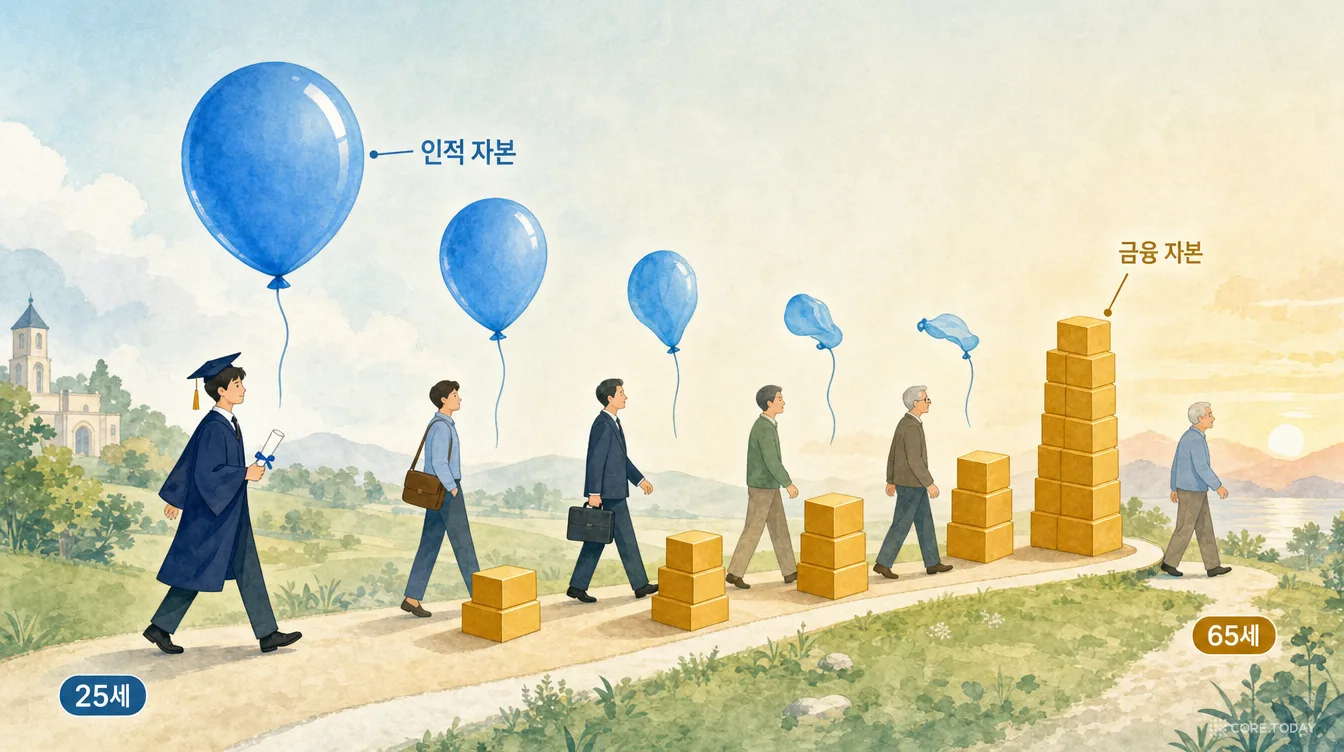
여기서 가장 놀라운 것은 총재산(검은 선)이 40년 동안 크게 늘지 않는다는 점이다. 약 86만 달러에서 133만 달러로, 연평균으로는 1% 남짓이다. 커리어 동안 일어나는 일의 본질은 재산이 생겨나는 게 아니라 재산의 형태가 바뀌는 것이다. 파란 풍선 속의 공기(미래 소득의 약속)를 하나씩 꺼내 금괴(실제 소유한 자산)로 바꾸는 과정. 원문의 "소득을 소유로 바꾸라"는 이 형태 전환을 가리킨다.
그리고 이 그림은 원문의 경고를 섬뜩하게 설명한다. 만약 이 사람이 소득을 모두 소비해 버린다면? 인적 자본은 나이와 함께 똑같이 줄어드는데 금괴는 쌓이지 않는다. 65세에 그의 손에는 바람 빠진 풍선만 남는다. "월급을 20년 동안 인상적으로 받고도 재정적으로 취약하게 남을 수 있는" 이유다.
내 인적 자본은 주식인가, 채권인가
입보슨 등의 두 번째 통찰은 자산 배분에 관한 것이다. 인적 자본에도 성격이 있다. 정년이 보장된 교수의 인적 자본은 물가 연동 채권과 비슷하다. 경기가 나빠도 월급은 나온다. 반면 증권사 영업직의 인적 자본은 주식과 비슷하다. 주가가 떨어지면 성과급도 함께 떨어진다.
그렇다면 금융 자산은 인적 자본을 보완하도록 짜야 한다. 채권 같은 인적 자본을 가진 사람은 금융 자산에서 주식을 더 담아도 되고, 주식 같은 인적 자본을 가진 사람은 금융 자산을 더 보수적으로 짜야 한다. 특히 위험한 것은 자기 회사 주식에 몰빵하는 것이다. 2001년 엔론이 파산했을 때 직원들은 일자리와 401(k)에 들어 있던 회사 주식을 동시에 잃었다. 인적 자본과 금융 자본이 같은 바구니에 있었기 때문이다.
입보슨 모형의 최적 금융 포트폴리오는 25세에 주식 100%, 45세에 약 60대 40, 65세에 주식 27%·채권 73%다. 젊을 때는 금융 자산이 작고 인적 자본(대체로 채권 같은)이 크니까, 작은 금융 자산은 공격적으로 굴려도 전체 재산의 위험은 크지 않다. 나이가 들어 채권 같은 인적 자본이 줄어들면, 금융 자산 안에서 채권이 그 자리를 대신해야 한다. 이것이 미국에서 퇴직연금의 기본 상품이 된 타깃데이트펀드(TDF)의 '글라이드 패스'(은퇴 시점에 가까워질수록 주식 비중을 줄이는 경로) 논리다. 뱅가드의 TDF는 40세 무렵까지 주식 약 90%를 유지하다 은퇴 시점에 약 50%로 줄이고, 그 뒤 7년에 걸쳐 30%까지 내린다.
아래 위젯에서 직접 조정해 보자. 저축률을 0%로 내리면 금괴가 쌓이지 않은 채 풍선만 쪼그라드는 모습이, 직업 유형을 바꾸면 권고 주식 비중이 달라지는 모습이 보인다.
한 가지 덧붙이자. 입보슨 등은 이 책에서 1995년 연구를 인용해, 미국 중위 가구의 경우 인적 자본을 포함한 총재산 중 금융 자산은 1.3%에 불과하다고 썼다. 대부분의 직장인에게 가장 큰 재산은 압도적으로 '자기 자신'이다. 그래서 원문의 앞 3분의 2, 즉 인적 자본을 키우는 이야기가 결코 군더더기가 아니다. 가장 큰 자산을 관리하는 이야기이기 때문이다.
승진이 오면 곧바로 차를 바꿔야 하고, 월세를 올려야 하고, 옷장을 넓혀야 하고, 사교적 기대를 업그레이드해야 한다. 곧 새 월급은 옛 월급만큼 빠듯하게 느껴진다. 지위는 높아졌지만 자유는 늘지 않았다.
왜 사람들은 이렇게 행동할까? 의지가 약해서? 경제학과 심리학은 120년 넘게 이 질문에 서로 다른 답을 내놓았다.
1899년, 베블런 — 보이기 위한 소비
노르웨이계 미국인 경제학자 소스타인 베블런(Thorstein Veblen)은 1899년 『유한계급론』에서 과시적 소비(conspicuous consumption)라는 말을 만들었다. 19세기 말 미국의 신흥 부자들이 필요해서가 아니라 남에게 보이기 위해 소비한다는 관찰이었다. 비싼 물건은 비싸기 때문에 원해진다. 가격이 오를수록 수요가 느는 '베블런재'라는 이름도 여기서 나왔다.
1949년, 듀젠베리 — 옆집과의 비교, 그리고 톱니바퀴
하버드의 제임스 듀젠베리(James Duesenberry)는 1949년 상대소득 가설(relative income hypothesis)을 제시했다. 사람의 소비는 자기 절대 소득이 아니라 주변 사람들과 비교한 소득에 좌우된다. 동료가 모두 수입차를 타는 회사에서 국산 소형차를 타려면 의지가 필요하다. 듀젠베리는 여기에 톱니 효과(ratchet effect)도 더했다. 소득이 오를 때 소비는 쉽게 오르지만, 소득이 떨어져도 소비는 잘 내려가지 않는다. 한번 익숙해진 생활 수준을 낮추는 것은 고통스럽기 때문이다. 코넬 대학의 로버트 프랭크는 1999년 『사치 열병』에서 이를 지위 경쟁(positional arms race)이라 불렀다. 모두가 더 큰 집을 사면 아무도 상대적으로 더 큰 집에 살지 못하지만, 모두가 더 많은 빚을 진다.
1978년, 복권 당첨자 — 쾌락의 쳇바퀴
심리학 쪽에서는 1978년 필립 브릭먼(Philip Brickman), 댄 코츠(Dan Coates), 로니 재노프불먼(Ronnie Janoff-Bulman)의 연구가 유명하다. 이들은 일리노이주 복권 당첨자 22명(5만~100만 달러), 비교 집단 22명, 사고로 마비된 환자들을 인터뷰했다.
0~5점 척도
복권 당첨자
비교 집단
사고 피해자
현재 행복
4.00
3.82
2.96
일상 활동에서 얻는 즐거움
3.33
3.82
—
출처: Brickman, Coates & Janoff-Bulman (1978), Journal of Personality and Social Psychology 36(8). 표본이 작아 결정적 증거라기보다 고전적 사례로 읽는다.
복권 당첨자들은 비교 집단보다 특별히 더 행복하지 않았고, 오히려 일상의 작은 즐거움을 덜 느꼈다. 연구진은 두 가지 이유를 들었다. 하나는 대비 효과다. 복권 당첨이라는 엄청난 경험에 비하면 친구와의 대화나 아침 식사 같은 일상이 시시해진다. 다른 하나는 습관화다. 새로운 즐거움도 시간이 지나면 익숙해져 더 이상 즐거움을 주지 않는다. 심리학자들은 이를 쾌락의 쳇바퀴(hedonic treadmill)라 부른다. 아무리 빨리 달려도 제자리다. 승진 후 바꾼 새 차가 석 달 뒤면 그냥 '내 차'가 되는 이유다.
1974년, 이스털린의 역설 — 나라가 부유해져도
경제학자 리처드 이스털린(Richard Easterlin)은 1974년 같은 현상을 국가 수준에서 발견했다. 1970년 미국에서 한 시점의 데이터를 보면 소득이 높을수록 "매우 행복하다"는 사람이 많았다(연 소득 3,000달러 미만 29%, 1만 5,000달러 이상 56%). 그런데 1946년부터 1970년까지 미국인의 실질 소득이 크게 늘었는데도 "매우 행복하다"는 비율은 39%(1946)에서 53%(1956)로 올랐다가 43%(1970)로 돌아왔다. 한 시점에서는 부자가 더 행복한데, 모두가 부자가 되면 행복이 늘지 않는다. 이스털린의 역설이다. 듀젠베리의 상대소득 가설이 답이 될 수 있다. 행복이 '남보다 얼마나 많이 버는가'에 달려 있다면, 모두의 소득이 함께 오를 때 아무도 더 행복해지지 않는다.
2010~2023년, '7만 5,000달러의 벽'을 둘러싼 논쟁
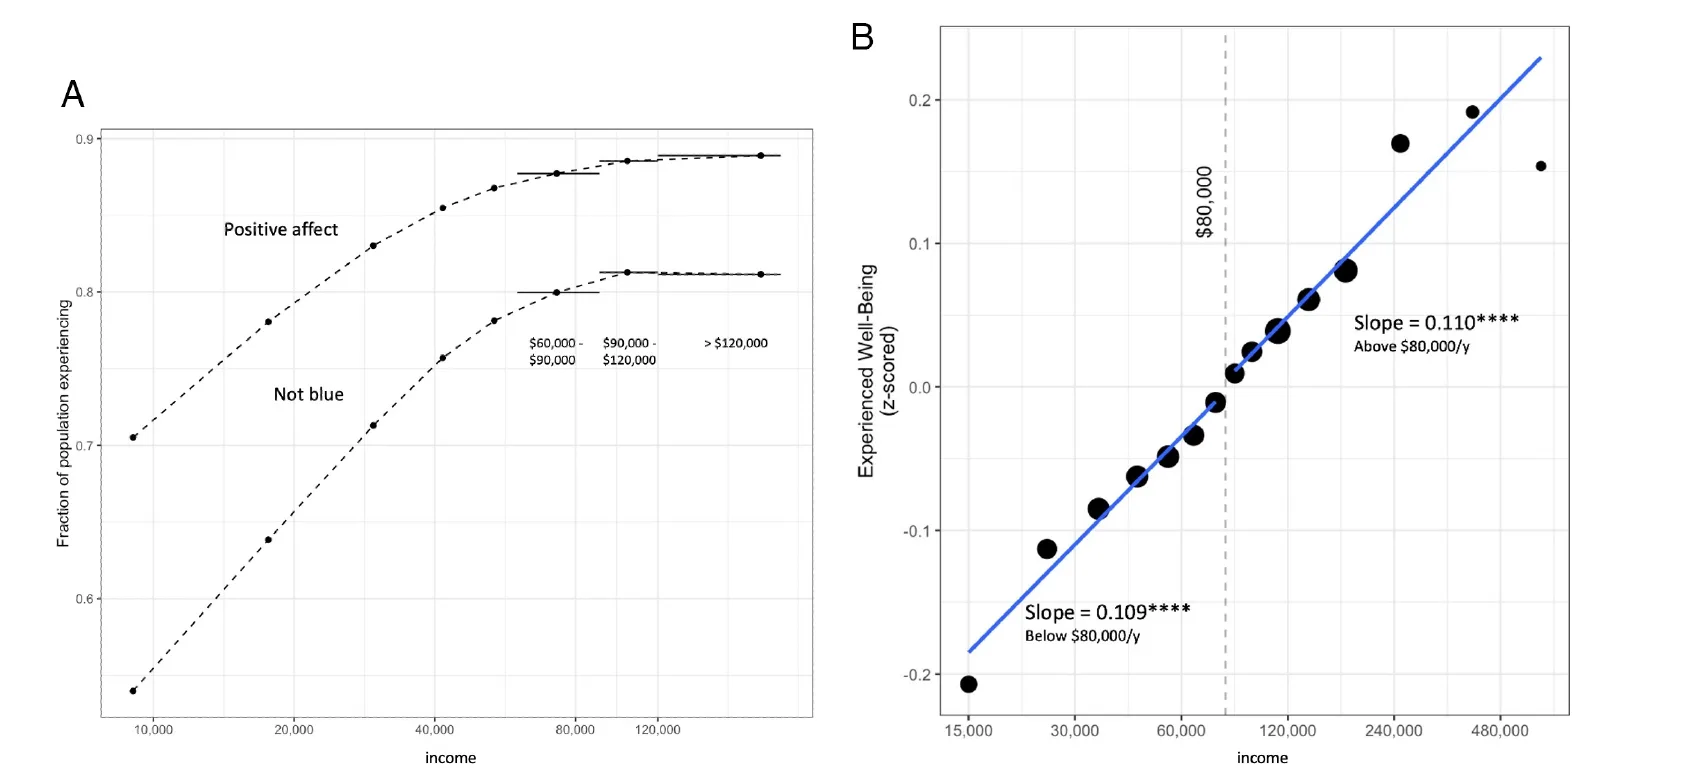
돈과 행복 논쟁의 최신판은 노벨상 수상자 대니얼 카너먼(Daniel Kahneman)과 앵거스 디턴(Angus Deaton)이 2010년에 낸 논문에서 시작한다. 갤럽 설문 45만 건을 분석한 이들은 '삶에 대한 평가'는 소득과 함께 계속 오르지만, 매일 느끼는 '정서적 행복'은 연 소득 약 7만 5,000달러를 넘으면 더 오르지 않는다고 보고했다. 이 '7만 5,000달러의 벽'은 엄청나게 인용됐다.
2021년 펜실베이니아 대학의 매슈 킬링스워스(Matthew Killingsworth)는 스마트폰 앱으로 3만 3,391명에게서 172만 건의 순간 감정 기록을 모아 반대 결과를 냈다. 행복은 7만 5,000달러를 넘어서도 계속 올랐다. 두 연구가 정면으로 충돌하자, 카너먼과 킬링스워스는 이례적인 선택을 했다. 심리학자 바버라 멜러스(Barbara Mellers)를 중재자로 두고 함께 데이터를 다시 분석한 것이다. 이를 '적대적 협업(adversarial collaboration)'이라 부른다.
출처: Killingsworth, Kahneman & Mellers (2023), "Income and emotional well-being: A conflict resolved," PNAS 120(10), Fig. 1. 가로축은 로그 눈금이다.
그림 A가 2010년 카너먼·디턴의 결과다. 긍정 정서(위 점선)와 '우울하지 않음'(아래 점선)이 소득과 함께 오르다 6만~12만 달러 구간에서 평평해진다. 그림 B가 2021년 킬링스워스의 결과다. 가로축이 로그 눈금(1만 5,000 → 3만 → 6만 → 12만…, 칸마다 두 배)인데, 점들이 8만 달러 아래(기울기 0.109)와 위(0.110)에서 거의 같은 기울기로 직선을 그린다. 소득이 두 배가 될 때마다 행복이 같은 만큼 오른다는 뜻이다.
2023년의 공동 결론은 이랬다. 소득이 오르면 대부분의 사람은 계속 더 행복해진다. 다만 가장 불행한 15~20%에게만 연 10만 달러 근처에서 평평해지는 구간이 있었다. 그들의 불행은 돈으로 해결되지 않는 원인(상실, 질병, 우울)에서 오기 때문이다. 반대로 가장 행복한 집단에서는 10만 달러 이상에서 기울기가 오히려 가팔라졌다.
이 논쟁이 라이프스타일 인플레이션에 주는 교훈은 미묘하다. 돈이 행복을 늘리지 못한다는 말은 틀렸다. 하지만 로그 눈금이라는 점이 핵심이다. 연 5,000만 원에서 1억 원으로 오를 때의 행복 증가는, 1억에서 2억으로 오를 때와 같다. 같은 행복을 더 얻으려면 소득이 배로 늘어야 한다. 그런데 인상분을 고스란히 생활 수준 상승에 쓰면, 행복의 증가는 체감적으로 점점 작아지는데 고정비는 톱니바퀴처럼 올라가서 내려오지 않는다. 원문의 처방이 "즐기지 말라"가 아니라 "즐거움이 의도적인가, 자동적인가?"인 이유다.
2026년 미국 — 연봉 15만 달러에도 '월급날만 기다리는' 사람들
라이프스타일 인플레이션은 통계로도 보인다. 미국 결제 연구 기관 PYMNTS의 「미국의 급여 2026」에 따르면 2026년 1월 미국 소비자의 3분의 2가 '월급날까지 겨우 버티는(paycheck to paycheck)' 상태였다. 놀라운 것은 고소득층이다. 연 소득 10만~15만 달러 가구의 60% 남짓, 15만 달러 이상 가구의 46.0%가 같은 상태였다. 그리고 15만 달러 이상이면서 월급날만 기다리는 사람의 48.6%가 그 이유를 '선택'이라고 답했다. 필요 때문이라는 답은 21%였다. 소득이 높아도 지출이 소득을 따라가도록 '선택'하면, 엔진의 출력은 모두 소비로 사라진다.
같은 월급, 다른 30년
아래 계산기는 원문의 핵심 주장을 숫자로 보여 준다. 같은 연봉, 같은 인상률, 같은 첫해 저축률로 출발한 두 동기가 인상분을 어떻게 쓰느냐 하나만 다르다.
기본값(첫해 세후 3,200만 원, 실질 인상률 3%, 저축률 15%, B는 인상분의 50%를 저축, 실질 수익률 5%)으로 보면 30년 뒤 B의 순자산은 A의 두 배를 훌쩍 넘는다. 더 중요한 것은 아래 두 카드다. B는 자산이 더 많을 뿐 아니라 생활비가 덜 올라서, 같은 크기의 자산으로 더 많은 생활비를 충당한다. 라이프스타일 인플레이션은 자산의 분자(모은 돈)와 분모(필요한 돈)를 동시에 나쁘게 만든다. 그러면서도 B는 30년 동안 첫해보다 훨씬 넉넉하게 산다. 원문의 "모든 급여 인상을 투자·기부·중요한 목표·생활 수준 사이에 의도적으로 나눈다면, 미래를 희생하지 않고도 진전을 즐길 수 있다"는 말 그대로다.
원문은 한 가지를 더 권한다. 사생활은 부를 지킨다. "모든 승진을 내보이거나 모든 소득 증가를 알릴 필요는 없다. 조용한 삶은 사회적 압력이 아니라 목적에 따라 투자를 선택하기 쉽게 해 준다." 듀젠베리의 비교 대상에서 나를 빼는 가장 쉬운 방법은, 비교당할 정보를 덜 내보이는 것이다.
직장인에게 자동화는 강력하다. 월급날 직후, 재량 지출이 잔고를 다 먹어 치우기 전에 저축과 투자가 일어나도록 해 두라. 보너스를 받으면 돈이 들어오기 전에 투자 배분을 정하라. 승진하면 생활 수준을 올리기 전에 투자 기여금부터 올려라.
이 세 문장에는 행동경제학 30년의 연구가 압축돼 있다.
왜 우리는 '나중에' 저축하는가 — 쌍곡 할인
전통 경제학은 사람이 미래를 일정한 비율로 할인한다고 가정했다. 올해 100만 원과 내년 105만 원 중 하나를 고르는 사람은, 10년 뒤 100만 원과 11년 뒤 105만 원 사이에서도 같은 선택을 해야 한다. 그런데 실제 사람들은 그렇지 않다. 당장의 100만 원은 크게 느껴지지만 10년 뒤의 1년 차이는 별것 아니게 느껴진다. 하버드의 데이비드 레이브슨(David Laibson)은 1997년 「황금알과 쌍곡 할인」에서 이 현재 편향(present bias)을 수식으로 모형화했다. 지금을 특별히 더 중시하는 사람은 "다음 달부터 저축하겠다"고 진심으로 결심하지만, 다음 달이 되면 그 다음 달이 다시 '미래'가 된다. 레이브슨은 쉽게 꺼낼 수 없는 퇴직연금 같은 자산을 '황금알'에 비유했다. 유동성이 낮다는 단점이 오히려 자기 자신에게서 미래를 지키는 약속 장치(commitment device)가 된다는 것이다.
2001년, 매드리언·시어 — 서류의 기본 체크 하나가 바꾼 것
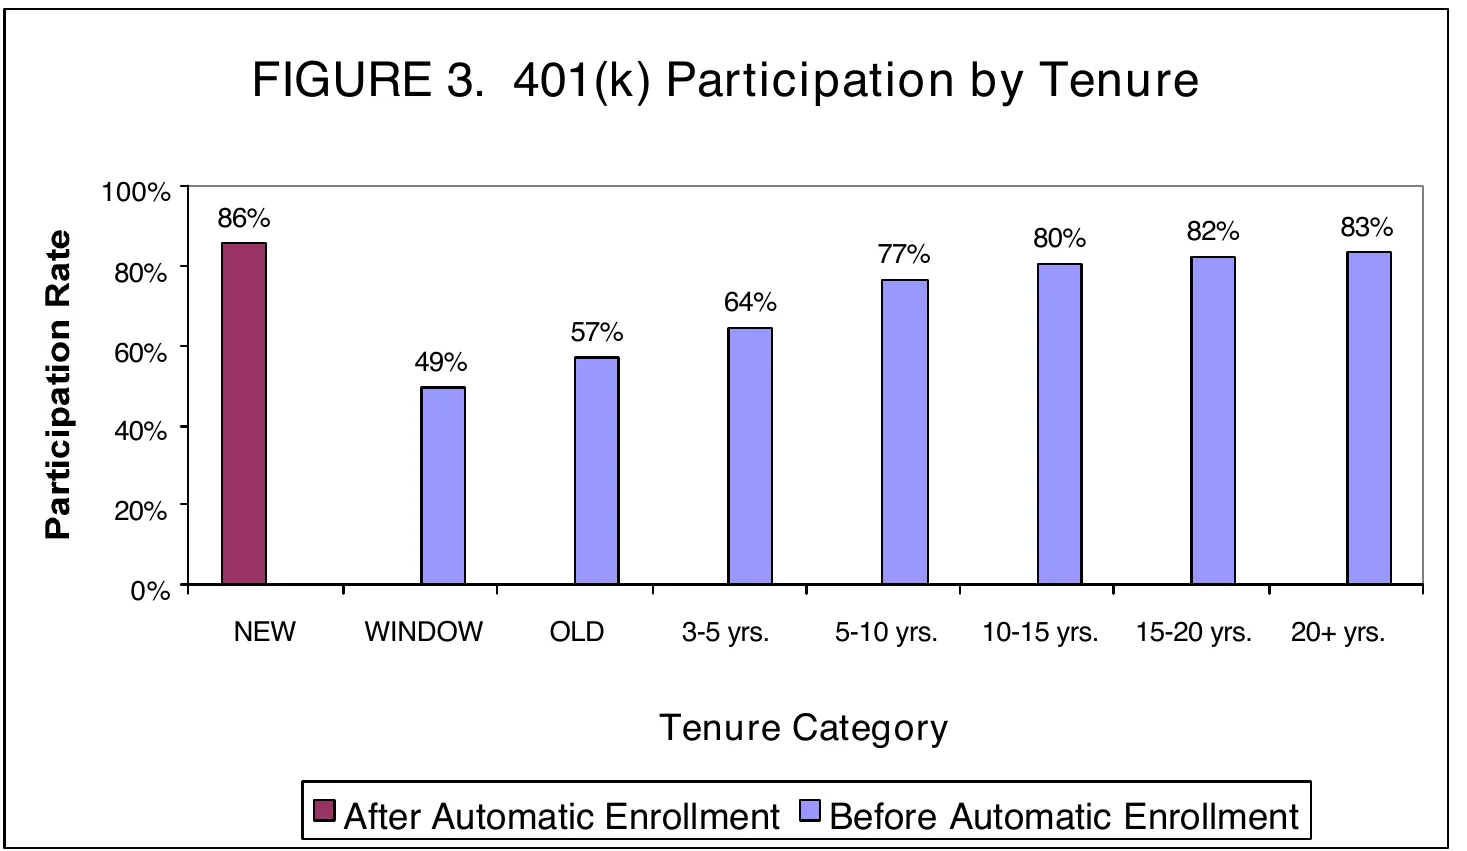
이 이론을 현실에서 극적으로 보여 준 것이 브리지트 매드리언(Brigitte Madrian)과 데니스 시어(Dennis Shea)의 2001년 논문 「암시의 힘(The Power of Suggestion)」이다. 미국의 한 대기업(이후 유나이티드헬스로 알려졌다)은 1998년 4월 1일부터 신입 직원을 퇴직연금 401(k)에 자동으로 가입시키기로 했다. 그 전에는 직원이 직접 신청서를 내야 가입됐다. 바뀐 것은 이것뿐이었다. 기본 납입률은 3%, 기본 상품은 머니마켓펀드였고, 원하지 않으면 언제든 빠질 수 있었다. 회사 매칭(첫 6%의 50%)도, 투자 상품도 그대로였다.
출처: Madrian & Shea (2001), "The Power of Suggestion: Inertia in 401(k) Participation and Savings Behavior," NBER Working Paper 7682 / QJE 116(4), Figure 3.
이 그래프의 파란 막대(자동 가입 이전)를 왼쪽에서 오른쪽으로 읽으면, 근속 기간이 길수록 가입률이 49%에서 83%로 천천히 올라간다. 사람들은 결국 가입하지만, 수년에서 수십 년이 걸린다. 그런데 맨 왼쪽 자주색 막대, 자동 가입된 신입은 입사 첫해부터 86%다. 20년 넘게 근무한 베테랑보다 높다. 근속 3~15개월 직원끼리 비교하면 자동 가입 이전 37.4%, 이후 85.9%였다.
그런데 이 실험에는 어두운 면도 있었다. 자동 가입된 직원의 76%가 기본값인 3%에 그대로 머물렀다. 이전 입사자 가운데 3%를 고른 사람은 약 10%였고, 4분의 3은 6% 이상(회사 매칭을 다 받는 수준)을 골랐다. 돈의 80%는 기본 상품인 머니마켓펀드에 남아 있었다. 기본값은 사람들을 움직이게도 하지만, 그 자리에 붙잡아 두기도 한다. 레이브슨과 동료들의 후속 연구에서도 자동 가입자의 약 80%가 처음에 기본 납입률과 기본 상품을 그대로 받아들였고, 3년 뒤에도 절반이 둘 다 그대로였다.
2004년, 탈러·베나치 — '내일 더 저축하기'
기본값이 낮으면 사람들을 낮은 곳에 붙잡아 둔다. 그렇다면 기본값을 시간에 따라 올라가게 설계하면 어떨까? 시카고 대학의 리처드 탈러(Richard Thaler, 2017년 노벨상)와 UCLA의 슐로모 베나치(Shlomo Benartzi)가 2004년 발표한 SMarT(Save More Tomorrow, 내일 더 저축하기) 프로그램이 그 답이다.
설계는 세 가지 인간 본성을 거꾸로 이용한다.
현재 편향사람들은 지금 저축률을 올리는 건 싫어하지만, '미래에 올리겠다'는 약속은 쉽게 한다 → 결정은 지금 하되, 실행은 다음 급여 인상 때부터.
손실 회피통장에 찍히는 실수령액이 줄어드는 것을 '손실'로 느낀다 → 인상분의 일부만 저축률로 돌려 실수령액이 한 번도 줄지 않게 한다.
관성한번 가입하면 바꾸지 않는다 → 인상 때마다 자동으로 3%포인트씩 올라가고, 원하면 언제든 멈출 수 있지만 대부분 멈추지 않는다.
첫 시행은 1998년 한 중견 제조업체였다. 재무 상담사가 직원 286명을 만나 적정 저축률을 권했다. 그 자리에서 권고를 받아들인 사람은 79명(28%)뿐이었다. 권고를 거절한 207명에게 SMarT를 제안하자 162명(78%)이 가입했다. 그리고 결과는 아래와 같았다.
위젯의 ② 탭이 논문 표 2의 숫자 그대로다. SMarT에 가입한 사람들은 처음에 가장 적게(3.5%) 저축하던 사람들이었다. 그런데 네 번의 급여 인상, 40개월이 지나자 13.6%로 가장 많이 저축하는 집단이 됐다. 상담사 권고를 즉시 받아들인 집단은 한 번에 9.1%로 뛰었지만 거기서 멈췄다(8.8%). 162명 중 80%가 네 번의 인상 내내 프로그램에 남았다. 다만 첫 시행은 무작위 실험이 아니었고 직원들이 스스로 선택했기 때문에, 미국 노동부의 연구 평가는 인과 증거의 강도를 '낮음'으로 매겼다. 이후 다른 회사에서의 시행은 효과가 더 작았다.
③ 탭에서 직접 플랜을 짜 보면 SMarT 설계의 핵심이 보인다. 해마다 오르는 급여보다 저축률을 덜 올리면 실수령액이 한 번도 줄지 않는다. 같은 목표 저축률을 오늘 당장 적용하면 이번 달 실수령액이 뚝 떨어진다. 사람들이 결정을 미루는 진짜 이유가 바로 그 '뚝'이다.
정책이 된 실험 — 영국, 미국, 그리고 한국
이 실험들은 정책이 됐다. 미국은 2006년 연금보호법으로 기업의 자동 가입을 허용·장려했다. 뱅가드의 「아메리카는 어떻게 저축하는가 2026」에 따르면 2025년 미국 401(k) 플랜의 61%가 자동 가입을 쓰고(참여자 1,000명 이상 플랜은 79%), 가입률은 자동 가입 플랜에서 94%, 자발적 가입 플랜에서 64%였다. 자동 가입 플랜의 70% 이상이 SMarT식 자동 증액도 함께 쓴다.
영국은 2012년 10월부터 대기업을 시작으로 모든 고용주에게 직장 연금 자동 가입을 의무화했다. 대상 직원의 가입률은 2012년 55%에서 2025년 90%(2,260만 명)로 올랐다. 민간 부문만 보면 2012년 약 42%에서 2022년 86%로 44%포인트 뛰었다. 탈러가 2008년 캐스 선스타인과 함께 쓴 『넛지』가 말한 '선택 설계(choice architecture)'가 한 나라의 저축 지형을 바꾼 것이다.
한국도 2023년 7월 퇴직연금 디폴트옵션(사전지정운용제도)을 도입했다. 가입자가 운용 지시를 하지 않으면 미리 정한 상품으로 자동 운용된다. 2025년 말 적립금 53조 3,000억 원, 가입자 734만 명이다. 그런데 매드리언·시어가 경고한 '기본값의 함정'이 그대로 나타났다. 디폴트옵션 적립금의 85.4%가 '안정형'(사실상 예금)에 있고, 그 수익률은 2025년 2.63%로 물가 상승률(2.1%)을 겨우 넘었다. 같은 해 적극투자형은 14.93%, 중립투자형은 10.81%였다. 한국은 자동화까지는 왔지만, 그 기본값이 미국 직원들의 '3% 머니마켓펀드'와 비슷한 곳에 멈춰 있다. 이 이야기는 12장에서 숫자로 다시 정리한다.
원문의 세 문장, 다시 읽기
이제 원문의 세 문장이 왜 그렇게 쓰였는지 보인다.
"월급날 직후에 저축이 일어나게 하라" → 기본값을 '저축'으로 바꾸기(매드리언·시어). 남는 돈을 저축하는 게 아니라, 저축하고 남는 돈을 쓴다.
"보너스는 들어오기 전에 배분을 정하라" → 일시적 소득은 저축한다는 항상소득 가설(프리드먼) + 들어오기 전에 정해 '공돈' 심리 계좌에 들어가지 않게 하기(탈러의 심리 계좌).
"승진하면 생활 수준보다 투자 기여금을 먼저 올려라" → SMarT(탈러·베나치). 결정은 지금, 실행은 인상분에서.
해커뉴스 댓글러 softwaredoug의 표현이 이 모두를 한 문장으로 요약한다. "지출은 언제나 어떻게든 소득만큼 늘어난다. 늘어난 소득을 당신의 일상적 자아에게서 숨겨라."
원문의 저자는 이 글을 올리기 하루 전인 2026년 4월 9일, 「오늘 미래를 짓는 법: 복리의 경이」라는 글을 따로 썼다. 이 글에서는 복리를 길게 설명하지 않지만, 5단계 마지막 문장 "시간이 당신의 소유를 복리로 키우게 두라"가 전체 시스템의 마지막 톱니다.
복리의 숫자
계산은 단순하다. 매달 50만 원을 실질 연 7%로 굴린다고 해 보자.
40년 (25세 시작)
약 13억 1,000만 원 · 낸 돈 2억 4,000만
30년 (35세 시작)
약 6억 1,000만 원 · 낸 돈 1억 8,000만
20년 (45세 시작)
약 2억 6,000만 원 · 낸 돈 1억 2,000만
월 50만 원, 실질 연 7%, 월 복리로 계산한 값. 막대는 40년 결과를 100%로 했다. 실제 수익률은 해마다 크게 출렁이며 보장되지 않는다.
10년 늦게 시작하면 결과가 절반 아래로 줄어든다. 낸 돈의 차이는 6,000만 원인데 결과의 차이는 7억 원이다. 이 차이를 만드는 것은 마지막 10년이다. 복리에서는 나중의 성장이 처음의 성장보다 훨씬 크고, 그 나중의 성장은 오래 기다린 사람만 받는다. 연 7%면 원금이 약 10년마다 두 배가 된다(72의 법칙: 72 ÷ 7 ≈ 10.3). 25세에 넣은 돈은 65세까지 네 번 두 배가 되고, 45세에 넣은 돈은 두 번만 두 배가 된다.
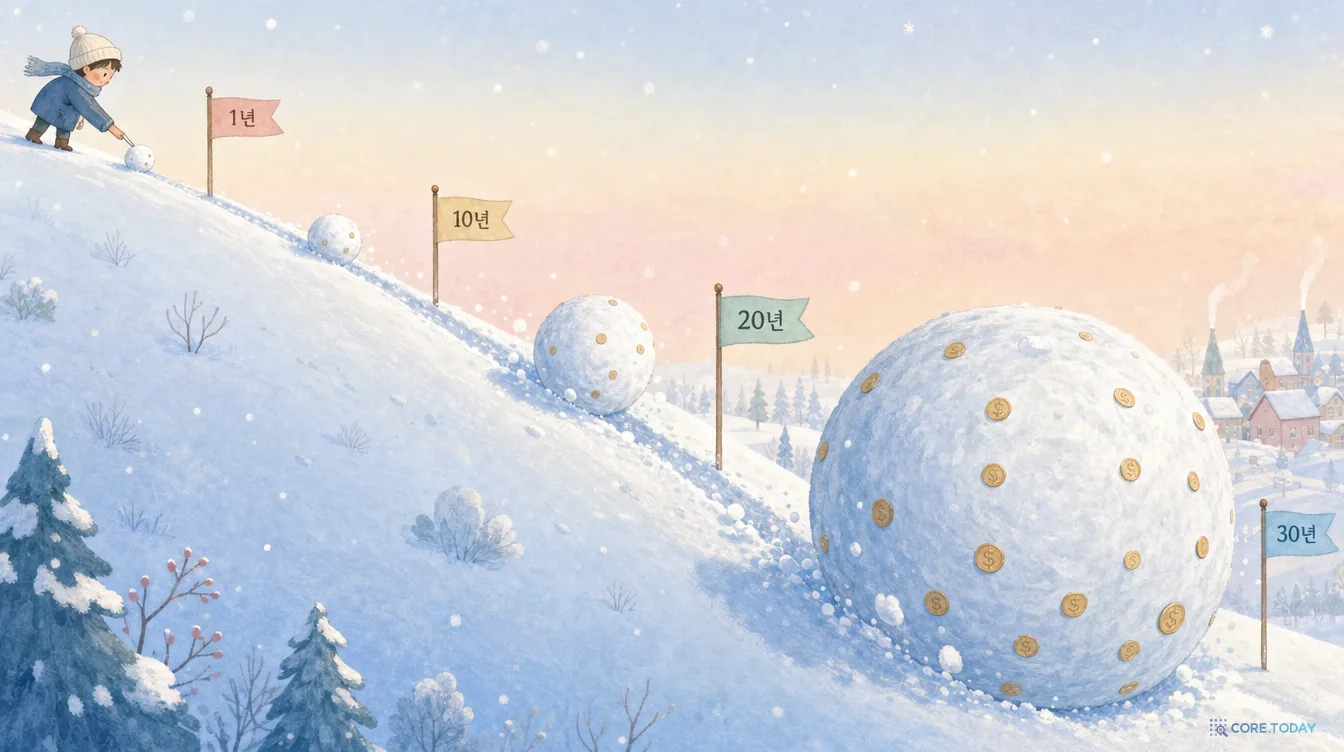
원문이 "초기에는 특히 저축률이 중요하다. 투자 수익은 자본이 없는 것을 보상해 줄 수 없다"고 쓴 이유가 여기 있다. 눈덩이를 굴리려면 일단 손바닥만 한 눈을 뭉쳐야 한다.
고금리 부채는 거꾸로 굴러가는 눈덩이다
복리는 양방향으로 작동한다. 원문은 미국 증권거래위원회(SEC)의 투자자 교육 사이트 인베스터닷거브(Investor.gov)를 인용해 고금리 소비자 부채를 경고한다. SEC의 원래 문장은 이렇다. "어떤 투자도 신용카드나 다른 고금리 부채에 내는 높은 이자율을 넘어서는 수익을 보장해 주지 않는다." 연 18% 카드론을 안고 연 7%짜리 투자를 하는 것은, 한쪽에서 눈덩이를 굴리면서 다른 쪽에서 더 빨리 녹이는 것과 같다. 고금리 부채를 갚는 것은 위험 없이 18%를 버는 것과 같다. 원문이 "비싼 부채를 갚는 것이 재무 상태를 개선하는 가장 확실한 방법 중 하나일 수 있다"고 쓴 이유다.
소유의 의미 — 피케티의 부등식을 내 편으로
10장에서 다시 보겠지만, 해커뉴스에서 가장 날 선 비판은 "노동은 자본을 이길 수 없다"였다. 토마 피케티가 『21세기 자본』에서 보여 준 r>g, 즉 자본 수익률이 경제 성장률보다 크다는 부등식이 그 근거다. 역사적으로 r은 4~5%, g는 1~1.5% 수준이었다.
원문의 마지막 처방은 이 부등식에 대한 개인의 답이다. "당신은 지금 일하는 회사를 소유하지 않을 수도 있다. 그래도 당신의 저축, 투자, 연금, 부동산, 지적 자산, 그리고 미래의 선택은 소유할 수 있다." r>g인 세상에서 g(임금)에만 기대는 사람은 뒤처진다. 하지만 소득의 일부를 꾸준히 r(자본)로 옮기는 사람은, 아무리 작은 규모라도 부등식의 유리한 쪽에 선다. 인덱스 펀드 하나를 사는 것은 수백 개 기업의 아주 작은 조각을 소유하는 것이다. 피케티의 비판자들(당시 MIT 대학원생이던 매슈 롱리는 자본 몫 증가의 대부분이 주택에서 왔다고 지적했다)과 옹호자들이 무엇을 두고 다투든, 이 결론은 크게 달라지지 않는다.
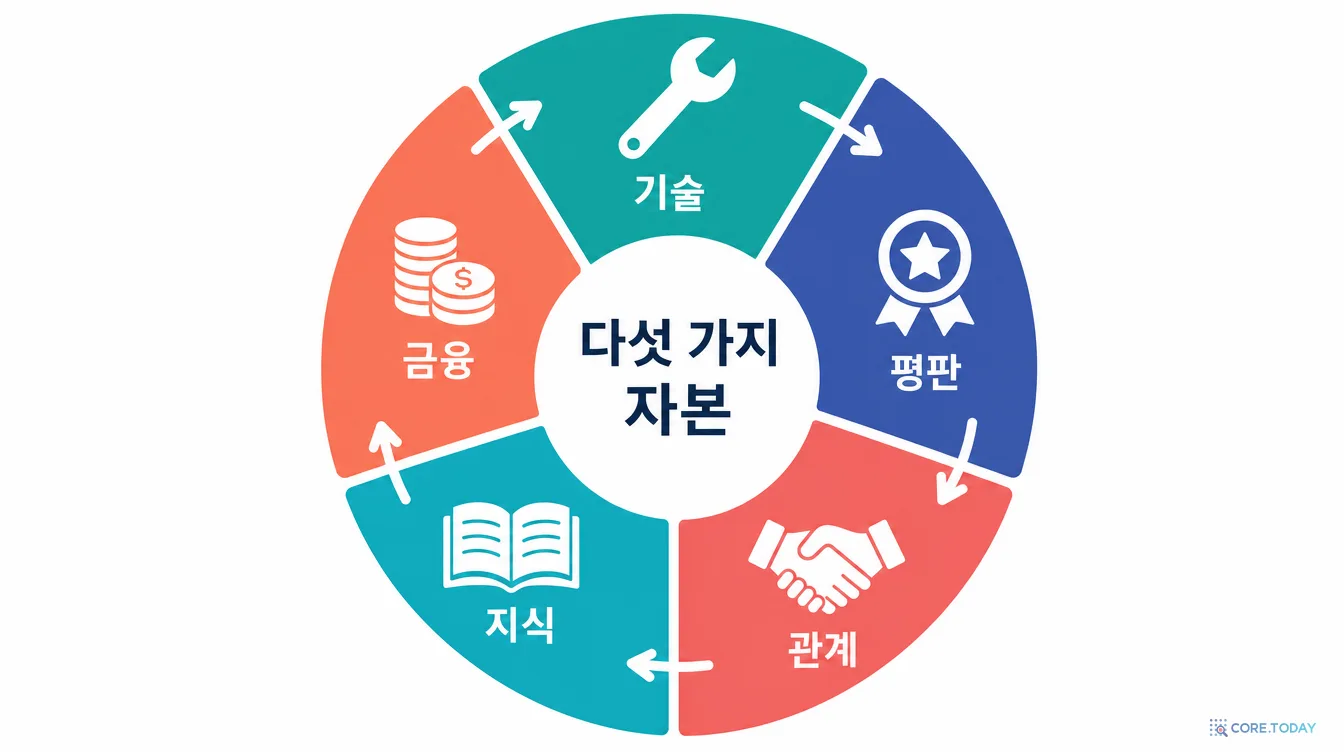
원문의 후반부에는 이 글 전체를 묶는 개념이 하나 나온다. "돈은 자본의 한 종류일 뿐이다. 오래가는 커리어는 여러 종류의 자본을 만든다."
기술 자본Skill당신이 특출하게 잘하는 것
평판 자본Reputation믿을 만한 사람들이 당신의 인격과 능력에 대해 믿는 것
관계 자본Relationship당신을 신뢰하고 당신의 전화를 받아 줄 사람
지식 자본Knowledge산업·시장·문제에 대해 당신이 이해하는 것
금융 자본Financial당신이 소유하고 쓸 수 있는 것
이 다섯 자본의 목록은 사회학의 오랜 전통과도 닿아 있다. 프랑스 사회학자 피에르 부르디외는 1986년 「자본의 형태들」에서 경제 자본 외에 문화 자본(교육과 교양)과 사회 자본(관계망)을 구분했고, 이들이 서로 '환전'된다고 봤다. 원문은 부르디외를 인용하지 않지만 같은 구조를 말한다.
이 자본들은 서로를 강화한다. 기술은 결과를 만든다. 결과는 평판을 쌓는다. 평판은 관계와 기회를 끌어온다. 기회는 소득을 늘린다. 규율 있는 소유는 소득을 금융 자본으로 바꾼다. 그러면 재정적 힘은 의미 있는 일을 고르고, 잘 협상하고, 전환기를 버티고, 나중에 원한다면 무언가를 시작할 더 많은 자유를 준다.
마지막 문장이 중요하다. 금융 자본은 바퀴의 끝이 아니라 다시 처음으로 돌아가는 연결고리다. 비상금이 있는 사람은 나쁜 상사를 떠날 수 있고, 연봉 협상에서 "그럼 안 하겠습니다"라고 말할 수 있고, 6개월 동안 새 기술을 배우는 데 투자할 수 있다. 원문이 "직장이 당신의 자유를 사게 하라(Let your job finance your freedom)"라는 소제목을 붙인 이유다.
그리고 원문은 이 다섯 자본을 잇는 '다리'로 신뢰를 꼽는다. "약속을 지켜라. 숫자를 조작하지 마라. 동료에게 공을 돌려라. 기밀을 지켜라. 실수는 일찍 인정하라. 능력은 강한데 인격이 약한 사람은 결국 다른 모든 자본을 위험에 빠뜨린다." 아래 점검표에서 신뢰를 여섯 번째 칸이 아니라 전체에 곱해지는 계수로 넣은 이유가 그것이다. 평판 자본은 쌓는 데 10년, 잃는 데 하루가 걸린다.
바퀴 비유에는 한 가지 함의가 더 있다. 바퀴는 가장 약한 칸의 속도로 돈다. 기술이 아무리 뛰어나도 아무도 그걸 모르면(평판 부족) 기회가 오지 않는다. 기회가 와서 소득이 늘어도 금융 자본으로 바꾸지 않으면(금융 부족) 다음 선택의 자유가 생기지 않는다. 원문의 다섯 단계를 '순서'가 아니라 '순환'으로 읽어야 하는 이유다.
10장. 반론 — 해커뉴스가 던진 여섯 개의 돌
이제 처음의 논쟁으로 돌아가자. 166개의 댓글 가운데 비판은 대략 여섯 갈래로 모인다. 하나씩 따져 보면, 어떤 것은 원문의 약점을 정확히 찌르고, 어떤 것은 원문이 이미 답한 것을 못 본 것이다.
① "저축하라는 말을 길게 늘였을 뿐이다"
가장 많은 공감을 받은 비판이다. 하지만 이 글을 여기까지 읽은 독자라면 반대로 볼 수 있다. '덜 쓰고 차액을 투자하라'는 원문 5단계 중 4·5단계일 뿐이고, 원문의 무게 중심은 그 앞, 즉 차액의 원천인 인적 자본을 어떻게 키우느냐에 있다. 수식으로 쓰면 저축은 (소득 − 소비)인데, 해커뉴스의 FIRE(조기 은퇴) 진영은 주로 소비를 줄이는 쪽을, 원문은 소득을 키우는 쪽을 먼저 말한다. 둘 다 같은 식의 다른 항이다.
다만 이 비판에도 일리가 있다. 원문은 "결과를 내라", "부서를 넘어라" 같은 조언을 나열하지만 그것이 안 될 때에 대해서는 거의 말하지 않는다. 댓글러 hn_throwaway_99의 말대로, 어려운 건 "관리자 일이 싫은데 승진하려면 관리자가 되어야 할 때" 같은 갈림길이다. 원문은 지도의 큰 길을 그렸고, 골목길은 독자의 몫으로 남겼다.
② "생존자 편향이다"
"C학점이던 친구는 구글 부사장이 됐고, A학점이던 친구는 반도체 회사 펠로가 됐다. 나는 열심히 일했고 B를 받았고 401(k)에 몇 백만 달러가 있다." 한 댓글러의 자조에 다른 댓글러가 짧게 답했다. "뭐, 생존자 편향이겠지."
맞는 지적이다. 원문은 저자가 지켜본 '성공한 친구들'의 공통점에서 출발한다. 같은 습관을 가졌지만 회사가 망하거나, 업종이 사라지거나, 몸이 아파서 결과가 나쁜 사람들은 그 관찰에 들어 있지 않다. 그릿 연구의 한계(4장)도 같은 맥락이다. 습관은 확률을 올릴 뿐, 결과를 보장하지 않는다.
그런데 이 비판은 양날의 검이다. 첫 댓글러가 든 "스물네 살 중퇴생 창업가"야말로 가장 극단적인 생존자 편향이다. 다른 댓글러가 바로 받아쳤다. "창업은 고위험 벤처이고 대부분 실패한다. 성공담만 들릴 뿐이다." 원문은 바로 그 점, 즉 직장 경로가 분산이 작은 경로라는 점을 내세운다. 또 다른 댓글러 anon291은 이렇게 정리했다. "마르크스주의자들이 맞은 부분은 임금 노동 계급과 소유 계급이 있다는 것이고, 틀린 부분은 둘 사이에 엄격한 경계가 있다고 본 것이다. 커리어는 소유로 가는 빠르고 변동성이 낮은 길이다."
③ "노동은 자본을 이길 수 없다"
더 구조적인 비판이다. "50년 전에는 30년 열심히 일하면 커리어가 당신을 부자로 만들었다. 지금은 불가능하다." 이 주장 뒤에는 실제 데이터가 있다. 미국 노동통계국(BLS)에 따르면 비농업 부문의 노동소득 분배율(생산된 가치 중 임금·급여로 가는 몫)은 2026년 2분기 52.8%로, 1947년 통계 작성 이후 가장 낮다. 전후 대부분의 기간 이 값은 60~66% 사이였다. 국제노동기구(ILO) 추정으로 세계 노동소득 분배율도 2014년 53.0%에서 2024년 52.4%로 내려왔다. 한국의 피용자보수비율은 2024년 67.9%로 전년보다 0.8%포인트 떨어졌다. 반도체 수출 기업의 영업이익이 임금보다 훨씬 빠르게 늘었기 때문이다.
토마 피케티가 2013년 『21세기 자본』에서 제시한 부등식 r>g (자본 수익률이 경제 성장률보다 크다)가 바로 이 이야기다. 자본 수익률이 임금 상승률보다 꾸준히 높다면, 노동만으로 버는 사람과 자본을 가진 사람의 격차는 시간이 갈수록 벌어진다.
하지만 이 비판은 역설적으로 원문의 결론을 강화한다. 노동의 몫이 줄어드는 세상이라면, 노동자가 할 수 있는 가장 합리적인 일은 노동소득의 일부를 하루라도 빨리 자본으로 바꾸는 것이다. 원문의 표현으로 "스타 플레이어도 결국 소유자가 되어야 한다." r>g는 '그러니 포기하라'가 아니라 '그러니 r 쪽에 서라'로 읽을 수 있다. 개인 차원에서 r 쪽에 서는 가장 쉬운 방법이 저비용 인덱스 펀드와 퇴직연금이다.
④ "타이밍이었다"
"지난 10~20년간 부를 쌓은 진짜 비결은 타이밍이었다. 그 문들 중 일부는 통과하기 훨씬 어려워졌다. 적당한 돈을 S&P 500에 넣고 해마다 8~9%를 받던 시절도 지나갔을지 모른다." (Aurornis)
이 비판은 2026년 10월 13일 오늘, 특히 한국 독자에게 생생하다. 코스피는 2025년 한 해 76% 올라 4,214로 마감했고, 2026년 6월 19일 장중 9,385.59까지 치솟았다. 그리고 오늘 6,035.35로 하루 만에 5.46% 떨어져 마감했다. 외국인이 4조 5,100억 원을 순매도했고 매도 사이드카가 발동됐다. 닷새 연속 하락, 고점 대비 약 36% 아래다.
이런 날 '타이밍'은 결과론이다. 6월에 들어간 사람은 지금 3분의 1을 잃었고, 2025년 초에 들어간 사람은 아직 크게 벌고 있다. 그 차이는 실력이 아니라 운이다. 원문이 말하는 자동·정기 투자는 바로 이 운을 평균으로 바꾸는 장치다. 매달 같은 금액을 넣으면 비쌀 때는 적게, 쌀 때는 많이 사게 된다. 타이밍을 맞히는 능력이 없다는 걸 인정하는 전략이다.
⑤ "집값부터 해결하고 말하라"
"저축의 가장 어려운 부분은 먼저 기본 지출, 특히 주거비를 편하게 감당할 수 있어야 한다는 점이다." (ataru) 한국 독자에게는 가장 아픈 지점이다. KB국민은행의 2026년 6월 기준 서울 PIR(중위소득 가구가 중간 가격 주택을 사는 데 걸리는 연 소득 배수)은 10.43배다. 소득을 한 푼도 안 쓰고 10년 넘게 모아야 서울의 중간 가격 아파트 한 채다. 2022년 2분기 정점(대출자 기준 14.8배)보다는 내려왔지만, 전국 평균(4.36배)의 두 배 반이다.
이 비판에 원문은 직접 답하지 않는다. 원문의 '자산'에는 부동산도 포함되지만, 집을 언제 어떻게 사야 하는지는 말하지 않는다. 다만 원문의 틀로 보면, 집은 소비재이자 자산이라는 두 얼굴을 가진다. 살 집에 쓰는 돈 중 '꼭 필요한 주거'를 넘는 부분, 즉 더 넓은 평수·더 비싼 동네로 가는 몫은 라이프스타일 인플레이션일 수 있고, 반대로 임대료를 대신하는 몫은 강제 저축의 역할을 한다. 한국 가계 자산의 4분의 3이 부동산에 있다는 사실(2장)은, 많은 한국 직장인이 이미 '소득을 소유로 바꾸고' 있지만 한 바구니에 몰아서 바꾸고 있다는 뜻이기도 하다.
⑥ "여력이 없는 사람에게는 공허하다"
"기술적으로 틀린 말은 하나도 없다. 그게 바로 이 글이 놓친 것이다. '할 수 있다면'이라는 것. 아이가 있는 사람 대부분은 일하고 아이 돌보는 것 말고는 할 수 있는 게 거의 없다." (ghm2180) 그는 중국과 인도 인구의 절반 가까이가 하루 벌어 하루 사는 상황에서, 그 인지적 부담 자체가 이런 조언을 실행하지 못하게 막는다고 덧붙였다.
이것은 행동경제학의 희소성(scarcity) 연구와 정확히 겹친다. 센딜 멀레이너선과 엘다 샤퍼는 2013년 『결핍의 경제학』에서, 돈이나 시간이 부족한 상태가 사람의 '인지 대역폭'을 잡아먹어 장기 계획을 어렵게 만든다는 실험들을 소개했다. 그래서 7장의 결론, 즉 의지가 아니라 기본값이 중요하다. 여력이 없는 사람일수록 '결심해야만 작동하는' 저축이 아니라 '아무것도 안 해도 작동하는' 저축이 필요하다. 그것은 개인의 몫이기도 하지만 제도의 몫이기도 하다. 원문이 개인에게만 말을 거는 것은 분명한 한계다.
그래서, 원문은 틀렸나
정리하면 해커뉴스의 비판은 원문의 전제(누구나 잉여를 만들 수 있다, 노력은 대체로 보상받는다)를 공격했고, 그 공격은 상당 부분 타당하다. 그러나 원문의 처방(인적 자본을 키우고, 잉여를 자동으로 자본으로 바꾸고, 소비의 속도를 의식적으로 정하라)은 그 비판들이 사실일수록 오히려 더 필요해진다. 노동의 몫이 줄면 자본을 가져야 하고, 시장이 요동치면 자동 투자가 필요하고, 여력이 없으면 기본값이 필요하다. 이 점에서 원문은 "충분조건"이 아니라 "필요조건"에 대한 글로 읽는 편이 정확하다.
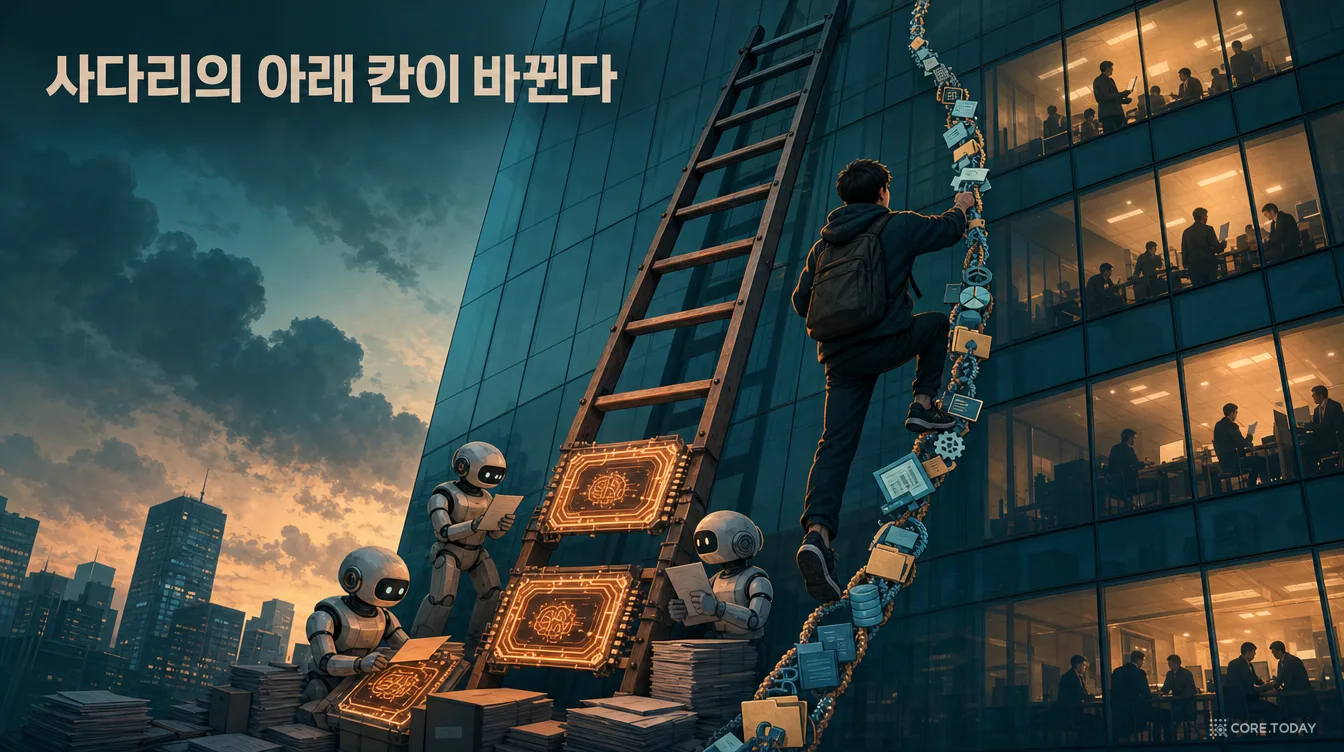
원문은 AI를 딱 한 문장으로 다룬다. "인공지능은 많은 업무를 바꾸겠지만, 문제를 정의하고 판단을 내리고 새 도구를 책임 있게 쓰는 사람은 계속 가치 있을 것이다." 2026년 10월의 데이터는 이 한 문장보다 훨씬 많은 이야기를 한다. 특히 원문의 1단계 '잘 들어가기'와 2단계 '탁월해지기'가 가장 크게 흔들리고 있다.
탄광 속 카나리아 — 젊은 층에서만 줄어드는 일자리
스탠퍼드 디지털경제연구소의 에릭 브리뇰프슨(Erik Brynjolfsson), 바라트 찬다르(Bharat Chandar), 루이단 첸(Ruyu Chen)은 2025년 8월 「탄광 속 카나리아?(Canaries in the Coal Mine?)」라는 논문을 냈다. 미국 최대 급여 처리 회사 ADP의 수백만 명 급여 데이터를 써서, 생성형 AI가 등장한 뒤 어떤 사람의 고용이 줄었는지를 본 연구다. 결론은 충격적이었다. AI에 가장 많이 노출된 직업의 22~25세 노동자 고용이 상대적으로 13% 줄었고, 소프트웨어 개발자 22~25세는 2022년 말 정점보다 20% 가까이 줄었다. 같은 직업의 더 나이 든 노동자는 오히려 늘었다.
2026년 8월에 나온 갱신판(2026년 6월까지의 데이터)은 그 격차가 더 커졌다고 보고한다. 노출도가 높은 직업의 젊은 노동자는 '다른 집단과 같은 속도로 갔다면' 있었을 수준보다 19% 아래에 있다(이전 추정 15%). 수준으로 보면 노출도 상위 두 개 5분위의 22~25세는 2022년 11월부터 2026년 6월까지 약 11% 줄었고, 노출도가 낮은 세 개 5분위는 약 10% 늘었다. 감소는 해고가 아니라 채용 감소에서 나왔고, AI가 사람을 보완하는 곳이 아니라 대체하는 곳에 집중됐다. 저자들은 경제 전체의 대량 실업은 없다고, 교육 수준을 통제하면 효과가 약해진다고 단서를 달았다.
AI 노출 높은 직업 · 22~25세
약 −11%
AI 노출 낮은 직업 · 22~25세
약 +10%
출처: Brynjolfsson, Chandar & Chen, "Canaries in the Coal Mine?" 2026년 8월 갱신판. 2022년 11월 대비 2026년 6월 고용 수준 변화. 막대 길이는 변화의 절댓값을 25%를 만점으로 나타냈다.
다른 데이터도 같은 방향을 가리킨다.
시그널파이어(SignalFire) 「인재 현황 2026」(2026년 6월): 빅테크 12곳의 신입 졸업생 채용은 2019년보다 약 65% 줄었다. 초기 스타트업은 약 76% 줄었다.
뉴욕 연방준비은행(2026년 2분기): 최근 대졸자(22~27세)의 실업률은 약 5.6%, 학력에 못 미치는 일을 하는 '하향 취업' 비율은 42%다.
앤트로픽(Anthropic) 연구(2026년 3월): AI 노출이 높은 직업에서 실업률이 체계적으로 오르지는 않았지만, 22~25세의 구직 성공률은 2022년보다 14% 낮다. 25세 이상에서는 그런 하락이 없다.
PwC 「글로벌 AI 일자리 바로미터 2026」(2026년 6월): AI 기술을 요구하는 일자리의 임금 프리미엄은 62%다. 그런데 '시니어 수준의 기술을 요구하는 신입 일자리'는 2019년 이후 35% 늘었고, 그 밖의 신입 일자리는 10% 줄었다.
한국 — 사라진 청년 일자리의 94%가 AI 노출 업종
한국은행은 2025년 10월 「AI 확산과 청년고용 위축: 연공편향 기술변화」에서, 2022년 하반기 이후 줄어든 청년(15~29세) 일자리 21만 1,000개 가운데 20만 8,000개(98.6%)가 AI 노출도가 높은 업종에서 나왔다고 분석했다. 같은 기간 50대 일자리는 20만 9,000개 늘었다. 2026년 8월 이슈노트 「청년고용 위축, AI 탓인가?」는 기간을 늘려 2022~2026년 청년 일자리 감소 28만 5,000개 중 26만 8,000개(94%)가 고노출 업종이라고 갱신했다. 한국은행 스스로는 "AI가 원인이라기보다 이미 있던 문제를 가속한다"고 해석했다.
2026년 5월 청년층 부가조사에서는 첫 직장을 구하는 데 평균 11.2개월이 걸렸고, 미취업 졸업생 가운데 1년 이상 미취업자가 48.6%로 2009년 이후 가장 많았다. 2026년 8월 청년 고용률은 44.1%로 1년 전보다 1.0%포인트 낮다.
원문의 조언은 어떻게 바뀌어야 하나
여기서 원문의 다섯 단계를 2026년의 눈으로 다시 읽어 보면, 세 군데가 달라진다.
1
'잘 들어가기'가 좁아졌다
원문은 좋은 성적이 첫 문을 연다고 했다. 그런데 문 자체가 줄고 있다. 신입이 하던 반복 업무(자료 조사, 초안 작성, 단순 코딩)를 AI가 가져가면서, 기업은 '처음부터 시니어처럼 일하는 신입'을 원한다. 성적표보다 실제로 만든 것의 증거(프로젝트, 포트폴리오, 오픈소스 기여)가 첫 문을 여는 열쇠가 되고 있다. 원문의 "성적이 약하면 다른 믿을 만한 증거를 만들라"는 단서가 이제 본문이 됐다.
2
'젊음의 에너지로 배움을 압축하라'의 방법이 바뀐다
예전에는 신입이 반복 업무를 수천 번 하면서 판단력을 길렀다. 그 반복을 AI가 가져가면 '도제식 학습'의 사다리가 사라진다. 그래서 AI를 대신 일해 주는 도구가 아니라 더 어려운 문제에 빨리 닿게 해 주는 도구로 써야 한다. 앤트로픽 데이터에서 AI를 6개월 이상 쓴 사용자의 과업 성공률이 10% 높았던 것처럼, 도구 숙련 자체가 커리어 자본이 된다.
3
'소유자가 되라'는 더 급해졌다
노동소득 분배율이 역대 최저로 내려가고 AI의 이익이 자본에 먼저 가는 세상이라면, 노동소득을 자본으로 바꾸는 속도가 곧 AI 시대의 보험이다. 필립 트래멀과 드와르케시 파텔은 2025년 말 「22세기의 자본」에서, 완전 자동화가 노동과 자본 사이의 자기 교정 고리를 끊어 불평등이 끝없이 커질 수 있다고 주장했다(반론도 많다). 극단적 시나리오를 믿지 않더라도, '노동만 가진 사람'의 위험이 커졌다는 데는 대체로 동의한다.
흥미로운 점은 원문의 중간 부분, 즉 "병목이 아니라 시스템을 만들라", "부서를 넘어 전체를 보라", "문제를 정의하라"는 조언은 AI 시대에 오히려 가치가 커진다는 것이다. 마이크로소프트의 2026년 「업무 동향 지수」에서 AI 사용자들이 '더 중요해졌다'고 꼽은 기술은 AI 결과물의 품질 관리(50%)와 비판적 사고(46%)였다. AI가 대신하기 어려운 일은 정확히 원문이 말한 "문제를 정의하고, 판단을 내리고, 사람들을 효과적으로 만드는" 일이다.
원문은 나이지리아의 창업자가 영미권 독자를 향해 쓴 글이다. 한국의 독자가 이 엔진을 실제로 돌리려면, 한국의 배관이 어떻게 생겼는지 알아야 한다. 2026년 10월 기준의 숫자를 모았다.
엔진의 출력 — 소득과 임금 구조
가구 소득: 2024년 가구 평균 소득은 7,427만 원(+3.4%, 4년 만에 가장 느린 증가). 이 중 근로소득이 4,747만 원으로 63.9%다. 재산소득은 9.8% 늘어 비중이 커지고 있다. 소득 상위 20% 가구는 근로소득 비중이 69.2%로 오히려 더 높다. 한국의 고소득층은 여전히 '일해서 버는' 사람들이다.
학력 프리미엄: OECD 「한눈에 보는 교육 2026」 기준 고졸 임금을 100으로 하면 4년제 대졸은 131.8, 대학원졸은 173.5다. OECD 평균(139.3, 179.7)보다 낮고 줄어드는 중이다. 25~34세 고등교육 이수율은 71.1%로 OECD 1위다. 모두가 대학을 나온 나라에서 학위는 '문을 여는 열쇠'라기보다 '문 앞에 서기 위한 조건'에 가깝다.
기업 규모 격차: 2024년 대기업 임금 근로자의 월평균 소득은 613만 원, 중소기업은 307만 원으로 정확히 두 배다. 50대에서는 797만 원 대 341만 원으로 벌어진다. 원문의 '잘 들어가기'가 한국에서 유독 큰 의미를 갖는 이유다.
이직: 2024년 일자리를 옮긴 사람 중 57.8%는 임금이 올랐지만 41.3%는 깎였다. 전략적이지 않은 이직은 동전 던지기에 가깝다.
잉여 — 저축률과 부채
가계 순저축률: 2025년 7.9%(한국은행 잠정치). 미국의 개인 저축률은 2026년 8월 4.1%다.
가계부채: 2025년 말 GDP 대비 88.6%로 2019년 수준 아래로 내려왔다. 그래도 세계적으로 높은 편이다. 원문의 "고금리 소비자 부채부터 갚으라"는 조언은 한국에서는 카드론·현금서비스·리볼빙에 그대로 해당한다.
자동 배관 — 연금과 절세 계좌
제도
2026년 현재
원문의 어느 단계와 연결되나
국민연금
2025년 3월 개혁안 통과. 보험료율 9%가 2026년 9.5%부터 매년 0.5%포인트씩 올라 2033년 13%. 소득대체율 43%(2026년 이후 가입 기간분)
2026년 6월 시작. 3년 만기, 정부 매칭 6%(우대 12%). 금융위 추산 일반형 단리 13.2~14.4% 적금 효과
사회 초년생의 첫 잉여를 키우는 장치
이 표에서 가장 눈여겨볼 숫자는 퇴직연금이다. 2025년 퇴직연금 전체 수익률 6.47%는 제도 도입 이후 최고였지만, 같은 해 국민연금기금은 19.9%, 코스피는 75.6% 올랐다. 차이는 거의 전부 어디에 넣어 두었느냐에서 나왔다. 적립금의 75.4%(378조 원)가 원리금보장형에 있었고, 그 수익률은 3.09%였다. 가입자의 절반(49.6%)이 2~4% 수익률 구간에 있었다. 수익률 상위 10% 가입자는 자산의 84%를 실적배당형에 두었고, 하위 10%는 74%를 원리금보장형에 두었다.
미국과 비교하면 차이가 선명하다. 뱅가드의 「아메리카는 어떻게 저축하는가 2026」에 따르면 미국 401(k) 가입자의 69%가 자동 투자 프로그램(대부분 타깃데이트펀드)에 들어가 있다. 한국은 자동 가입(디폴트옵션)까지는 왔지만 그 기본값의 85%가 사실상 예금이다. 7장의 결론, 즉 '기본값이 결과를 정한다'를 한국 제도에 적용하면, 지금 한국 직장인에게 가장 수익률 높은 행동 중 하나는 자기 퇴직연금의 기본값을 한 번 열어 보는 것이다.
물론 오늘(10월 13일) 코스피가 5% 넘게 빠진 날에 "실적배당형으로 옮기라"고 말하는 것은 조심스럽다. 요점은 '공격적으로 하라'가 아니라, 5장에서 본 것처럼 나이와 인적 자본의 성격에 맞는 배분을 의식적으로 정하라는 것이다. 25세의 퇴직연금과 60세의 퇴직연금이 같은 예금에 들어 있을 이유는 없다.
13장. 실천 체크리스트 — 엔진 쪽 다섯, 배관 쪽 다섯
지금까지의 내용을 원문의 두 과제, 즉 "일의 가치를 높이기"와 "받은 가치를 지키고 굴리기"로 나눠 실천 목록으로 정리했다. 괄호 안은 그 조언의 근거가 된 연구다.
엔진 쪽 — 인적 자본을 키우기
① 의도적 연습지금 직무에서 가장 어려운 일 하나를 골라 반년 동안 피드백을 받으며 반복한다. 편한 일의 반복은 경력이 아니라 근속이다. (뉴포트, 에릭슨, 민서의 경력 계수)
② 월 1회 성과 기록"지원했다"가 아니라 "무엇이 얼마나 바뀌었고 그중 내 몫은 무엇인가"로 쓴다. 기밀은 빼고, 정밀함은 꾸미지 않는다. (신호 이론, 고용주 학습)
③ 병목 해체나만 아는 일 하나를 문서로 만들고 한 사람에게 가르친다. 대체 불가능함은 승진의 적이다. (베커의 일반 기술·특수 기술)
④ 옆 기능의 언어분기마다 다른 부서 한 곳의 골칫거리를 묻는다. 회사가 돈을 버는 구조를 한 장으로 그릴 수 있게 된다. (그라노베터의 약한 연결)
⑤ 연 1회 시장 가치 점검비슷한 역할의 보상을 알아보고, 옮길 때는 연봉이 아니라 '총기회'(배움·상사·연금·지분·성장)를 비교한다. 학위는 "무엇을 사는가"를 숫자로 따진다. (토펠·워드, 교육 수익률)
배관 쪽 — 잉여를 소유로 바꾸기
① 비상금부터생활비 3~6개월 치. 한 달의 위기가 고금리 대출로 이어지지 않게 하는 완충재다. 이것이 있어야 나머지가 버틴다.
② 고금리 부채 청산카드론·현금서비스·리볼빙은 어떤 투자보다 먼저 갚는다. 위험 없이 두 자릿수 수익을 내는 유일한 방법이다. (SEC Investor.gov)
③ 월급날 자동이체저축이 소비보다 먼저 빠지게 한다. ISA·연금저축·IRP처럼 세금 누수를 막는 계좌를 먼저 채운다. (매드리언·시어, 레이브슨의 황금알)
④ 인상분 규칙다음 인상의 절반은 저축률로 간다고 지금 정해 둔다. 보너스는 들어오기 전에 배분을 정한다. (탈러·베나치 SMarT, 프리드먼)
⑤ 퇴직연금 기본값 열어 보기내 퇴직연금이 어디에 들어 있는지 확인한다. 나이와 인적 자본의 성격(채권형인가 주식형인가)에 맞게 배분하고, 회사 주식에 몰지 않는다. (입보슨 외, 디폴트옵션 통계)
원문은 마지막에 두 가지 경고를 덧붙인다. 하나는 사기다. "동료가 위험은 거의 없이 비정상적인 수익을 약속하는 '보장된' 기회를 내밀면 조심하라. 직장인은 예측 가능한 소득이 있지만 모든 제안을 검토할 시간이 없어서 나쁜 투자의 매력적인 표적이 된다. 직장에서의 성실함이 돈에도 이어져야 한다." 다른 하나는 부업이다. "사업에 투자하거나 부업을 시작한다면 전문적으로 다뤄라. 고용 계약이 허락하는지 확인하고, 개인 계좌와 사업 계좌를 분리하고, 손실 가능성을 이해하라. 지금 당신의 미래를 대 주고 있는 주 엔진을 망가뜨리지 마라."
에필로그: 스타 플레이어, 그리고 소유자
원문의 마지막 장 제목은 「스타 플레이어가 되라, 그리고 소유자가 되라」이다. 저자는 자기가 지켜본 가장 성공한 직장인들이 "초년에 발견되기를 기다리지 않았다"고 말한다. 그들은 쓸모 있는 사람이 됐고, 배웠고, 결과를 냈고, 조직 전체에 관계를 쌓았다. 그리고 덧붙인다. "그러나 마지막 교훈은, 스타 플레이어도 결국 소유자가 되어야 한다는 것이다."
이 글을 처음 열었을 때의 질문으로 돌아가 보자. 해커뉴스는 왜 이 평범해 보이는 글에 그렇게 뜨겁게 반응했을까. 아마 원문이 두 가지 불편한 진실을 동시에 건드렸기 때문일 것이다. 하나는 노력만으로는 부족하다는 것이다. 아무리 훌륭한 커리어도 그 출력을 소유로 바꾸지 않으면 65세에 바람 빠진 풍선만 남는다. 다른 하나는 그래도 노력이 출발점이라는 것이다. 대부분의 직장인에게 가장 큰 재산은 통장이 아니라 자기 자신이고, 그 재산의 수익률을 올리는 방법은 여전히 배우고, 결과를 내고, 신뢰를 쌓는 것뿐이다. 냉소하는 쪽은 첫 번째 진실을, 찬사를 보낸 쪽은 두 번째 진실을 본 셈이다.
2026년 가을, 이 두 진실은 더 날카로워졌다. 노동소득 분배율은 역대 최저이고, AI는 커리어 사다리의 아래 칸을 바꾸고 있고, 코스피는 오늘 하루에만 5% 넘게 빠졌다. 이런 때일수록 원문의 조언은 거창한 전략이 아니라 배관 공사에 가깝다는 점이 위안이 된다. 오늘 할 수 있는 일은 대단하지 않다. 월급날 자동이체 하나, 다음 인상분에 대한 약속 하나, 퇴직연금 앱을 한 번 열어 보는 것, 그리고 이번 달 성과 기록 한 줄. 그 작은 것들이 30년 동안 쌓이면 무엇이 되는지는, 이 글의 위젯들이 보여 준 그대로다.
원문의 마지막 단락으로 마무리한다.
9시에서 6시까지의 일을 업신여기지 마라. 좋은 직장은 혼자서는 얻기 비싼 사람들과 문제와 훈련에 접근하게 해 준다. 산업을 소개해 주고, 규율을 가르치고, 미래를 지을 자본을 대 준다. 성실하게 일하라. 그러나 돈을 위해서만 일하지는 마라. 당신이 번 돈이 당신을 위해 일하기 시작하게 하라.
이 글은 일반적인 교육 목적의 글이며, 개인별 투자·세무·법률 조언이 아니다. 수익률은 보장되지 않으며, 투자의 적합성은 각자의 상황에 따라 다르다. 원문도 같은 문구로 끝난다.
Theodore W. Schultz (1961), "Investment in Human Capital," American Economic Review 51(1): 1–17.
Gary S. Becker (1964), Human Capital: A Theoretical and Empirical Analysis, with Special Reference to Education, NBER.
Jacob Mincer (1974), Schooling, Experience, and Earnings, NBER. (표 5.1)
George Psacharopoulos & Harry A. Patrinos (2018), "Returns to Investment in Education: A Decennial Review of the Global Literature," World Bank Policy Research Working Paper 8402. https://openknowledge.worldbank.org/handle/10986/29672
Michael Spence (1973), "Job Market Signaling," Quarterly Journal of Economics 87(3): 355–374.
Bryan Caplan (2018), The Case Against Education, Princeton University Press.
Henry Farber & Robert Gibbons (1996), "Learning and Wage Dynamics," Quarterly Journal of Economics 111(4).
OECD (2026), Education at a Glance 2026 (교육부 보도자료, 2026-09-29).
커리어 자본·그릿·이직
Cal Newport (2012), So Good They Can't Ignore You, Grand Central.
K. Anders Ericsson, Ralf Krampe & Clemens Tesch-Römer (1993), "The Role of Deliberate Practice in the Acquisition of Expert Performance," Psychological Review 100(3).
Angela Duckworth et al. (2007), "Grit: Perseverance and Passion for Long-Term Goals," JPSP 92(6): 1087–1101.
Marcus Credé, Michael Tynan & Peter Harms (2017), "Much Ado About Grit: A Meta-Analytic Synthesis of the Grit Literature," JPSP 113(3): 492–511.
Mark Granovetter (1973), "The Strength of Weak Ties," American Journal of Sociology 78(6).
Robert Topel & Michael Ward (1992), "Job Mobility and the Careers of Young Men," Quarterly Journal of Economics 107(2): 439–479.
Franco Modigliani & Richard Brumberg (1954), "Utility Analysis and the Consumption Function," in K. Kurihara (ed.), Post-Keynesian Economics.
Milton Friedman (1957), A Theory of the Consumption Function, Princeton University Press.
Zvi Bodie, Robert C. Merton & William Samuelson (1992), "Labor Supply Flexibility and Portfolio Choice in a Life Cycle Model," Journal of Economic Dynamics and Control 16(3–4).
Roger Ibbotson, Moshe Milevsky, Peng Chen & Kevin Zhu (2007), Lifetime Financial Advice: Human Capital, Asset Allocation, and Insurance, Research Foundation of CFA Institute.
소비·행복·라이프스타일 인플레이션
Thorstein Veblen (1899), The Theory of the Leisure Class.
James Duesenberry (1949), Income, Saving and the Theory of Consumer Behavior, Harvard University Press.
Robert H. Frank (1999), Luxury Fever, Free Press.
Philip Brickman, Dan Coates & Ronnie Janoff-Bulman (1978), "Lottery Winners and Accident Victims: Is Happiness Relative?" JPSP 36(8): 917–927.
Richard Easterlin (1974), "Does Economic Growth Improve the Human Lot?" in David & Reder (eds.), Nations and Households in Economic Growth.
Daniel Kahneman & Angus Deaton (2010), "High income improves evaluation of life but not emotional well-being," PNAS 107(38).
Matthew Killingsworth (2021), "Experienced well-being rises with income, even above $75,000 per year," PNAS 118(4).
Matthew Killingsworth, Daniel Kahneman & Barbara Mellers (2023), "Income and emotional well-being: A conflict resolved," PNAS 120(10).
Thomas Stanley & William Danko (1996), The Millionaire Next Door, Longstreet Press.
Sendhil Mullainathan & Eldar Shafir (2013), Scarcity: Why Having Too Little Means So Much.
행동경제학과 자동 저축
David Laibson (1997), "Golden Eggs and Hyperbolic Discounting," Quarterly Journal of Economics 112(2): 443–477.
Brigitte Madrian & Dennis Shea (2001), "The Power of Suggestion: Inertia in 401(k) Participation and Savings Behavior," Quarterly Journal of Economics 116(4): 1149–1187.
James Choi, David Laibson, Brigitte Madrian & Andrew Metrick (2002), "Defined Contribution Pensions: Plan Rules, Participant Decisions, and the Path of Least Resistance," Tax Policy and the Economy 16.
Richard Thaler & Shlomo Benartzi (2004), "Save More Tomorrow: Using Behavioral Economics to Increase Employee Saving," Journal of Political Economy 112(S1): S164–S187.
Richard Thaler (1985), "Mental Accounting and Consumer Choice," Marketing Science 4(3).
Vanguard (2026), How America Saves 2026.
UK Department for Work and Pensions, "Workplace pension participation and savings trends of eligible employees: 2009 to 2025."
Thomas Piketty (2014), Capital in the Twenty-First Century, Harvard University Press.
Matthew Rognlie (2015), "Deciphering the Fall and Rise in the Net Capital Share," Brookings Papers on Economic Activity.
U.S. BLS, "Labor share at its lowest level, 52.8 percent, in second quarter 2026," The Economics Daily.
Raj Chetty et al. (2017), "The Fading American Dream: Trends in Absolute Income Mobility Since 1940," Science 356(6336).
Erik Brynjolfsson, Bharat Chandar & Ruyu Chen, "Canaries in the Coal Mine? Six Facts about the Recent Employment Effects of Artificial Intelligence," Stanford Digital Economy Lab (2025-08; 2026-08 갱신판).
SignalFire (2026), "State of Talent Report 2026."
Federal Reserve Bank of New York, "The Labor Market for Recent College Graduates" (2026년 2분기).