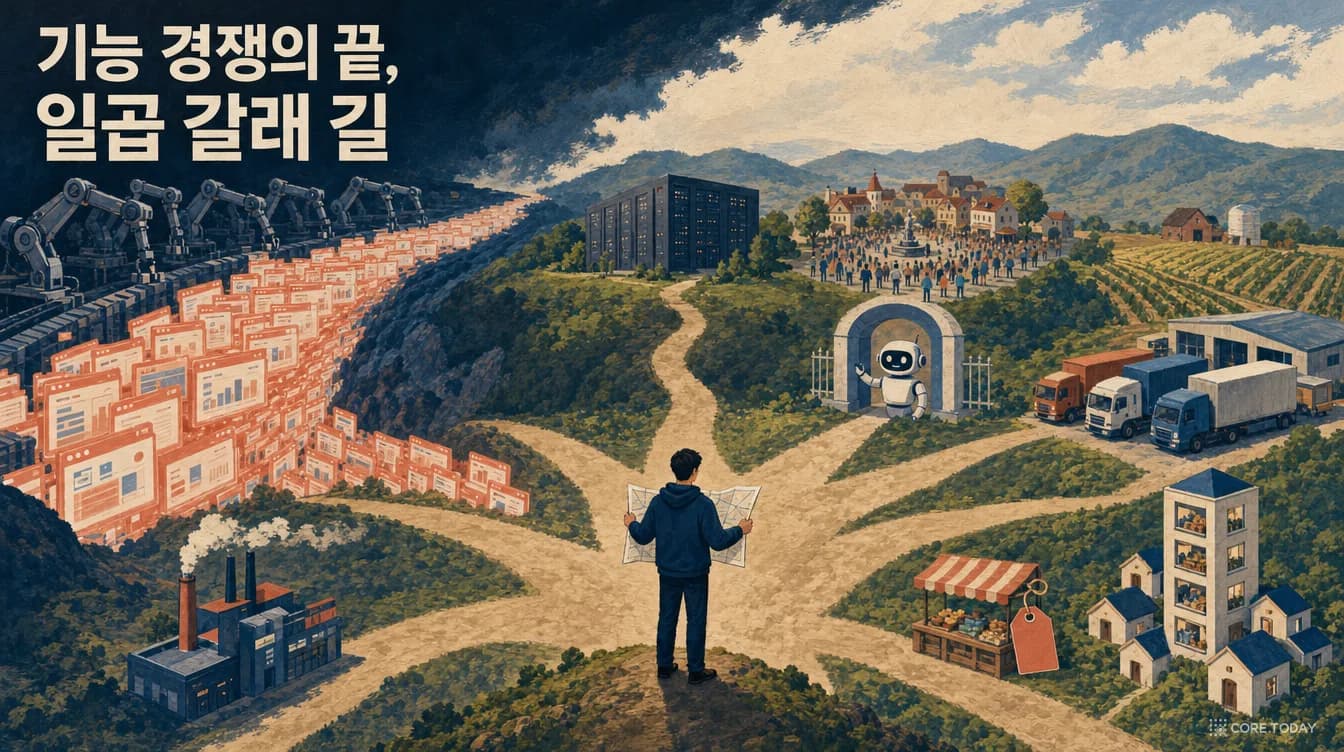
[특집] 기능 경쟁은 끝났다 — Bannerbear 창업자가 그린 'AI 시대 SaaS 피벗' 일곱 갈래 길, 역사·논문·사례로 완전 해부
"기능 하나에 2022년엔 일주일, 지금은 오후 한나절." 9년째 외부 투자 없이 이미지 자동화 SaaS를 키워 온 Bannerbear의 창업자 Jon Yongfook은 2026년 9월, 기쁨이 공포로 바뀐 순간을 이렇게 적었습니다. 내가 빨라진 만큼 모든 경쟁자도 빨라졌다는 것. 그는 '기능 경쟁은 죽었다'고 선언하고, SaaS 회사가 갈 수 있는 일곱 갈래 길을 내놓았습니다. 지루한 운영을 팔 것, 유통이 있는 곳에서 지을 것, 사람 말고 에이전트를 위해 만들 것, 기술이 없는 산업으로 갈 것, 하드웨어로 갈 것, 가격을 내릴 것, 올인원이 될 것. 그리고 '두세 개만 고르라'. 이 특집은 그 일곱 갈래를 1969년 IBM의 언번들링부터 2026년 NBER 논문까지 겹쳐 읽습니다. 자율 코딩 에이전트로 커밋은 240% 늘었는데 출시는 30%만 늘었고, 앱스토어 신규 앱은 세 배 가까이 늘었는데 총사용량은 그대로라는 데이터가 왜 이 글의 핵심 증거인지, 2025년 12월 해커뉴스에 올라온 'Bannerbear 클론' 두 개가 열 달 뒤 어떻게 됐는지, 베르트랑·크리스텐슨·헬머의 이론이 일곱 갈래를 어떻게 설명하는지, 그리고 토스·카카오·더존 같은 한국 사례까지. 인터랙티브 6개와 삽화 11장, 논문 그림 4장으로 함께 읽어 보세요.
It has never been easier to build software.
(소프트웨어를 만드는 일이 이렇게 쉬웠던 적은 없다.)
2026년 9월 22일, 이미지·영상 자동화 API를 파는 작은 회사 Bannerbear의 블로그에 이런 첫 문장으로 시작하는 글이 올라왔습니다. 제목은 「How to Pivot Your SaaS Company in the Age of AI」, AI 시대에 SaaS 회사를 피벗하는 법입니다. 글쓴이 Jon Yongfook은 지난 1년 동안 제품을 처음부터 다시 만들었고(Bannerbear V5), 그 작업의 큰 부분을 AI 코딩 에이전트가 했다고 씁니다.
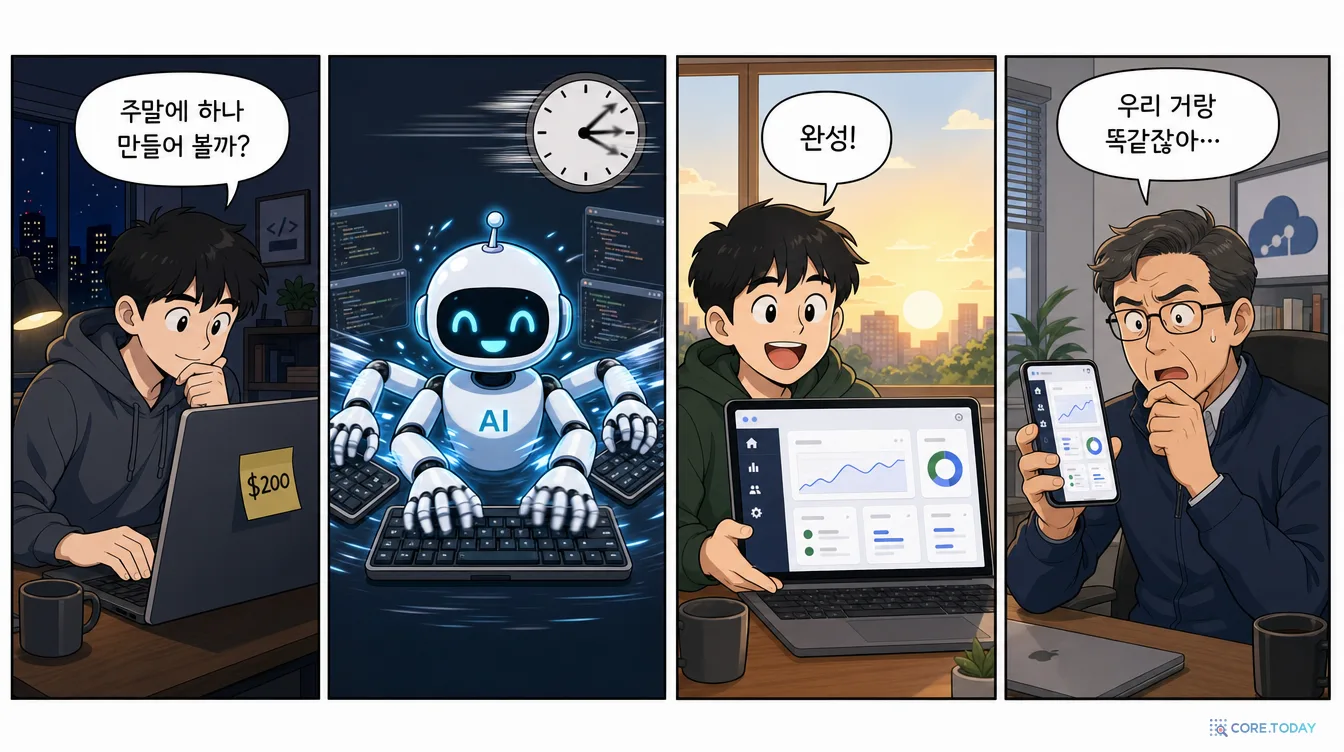
2022년이었다면 일주일 걸렸을 기능이 지금은 오후 한나절이면 끝난다. 정말 신났다. 내가 가진 모든 경쟁자, 그리고 아직 없는 모든 경쟁자도 똑같이 할 수 있다는 걸 깨닫기 전까지는.
이 글이 짧은데도 오래 남는 이유는 이 반전에 있습니다. AI 코딩이 '내 생산성'의 이야기일 때는 축복입니다. 그런데 시장 전체의 이야기로 바꾸면, 내가 5년 동안 팔아 온 것, 그러니까 '로그인 뒤에 있는 기능 묶음'은 의욕 있는 개발자가 월 200달러짜리 Claude 구독(Max 20x 요금제)으로 주말 사이에 복제할 수 있는 무언가가 됩니다. 그는 바로 단서를 답니다. "전부는 아니고, 완벽하게도 아니지만, 충분할 만큼은."
실제로 있었던 일: Bannerbear 클론 두 개
이 '주말 클론'은 비유가 아니었습니다. 2025년 12월 9일 해커뉴스에 「Show HN: Rendria」라는 글이 올라왔습니다. 작성자는 이렇게 썼습니다. "취업에서 너무 많이 떨어져서, 그냥 뭔가 내놓기로 했다. 그래서 Bannerbear를 복제해 내 버전을 만들었다." 드래그 앤 드롭 템플릿 편집기, JSON으로 레이어를 바꾸는 렌더 API, PNG·JPG·WebP 출력까지, Bannerbear의 핵심 기능이 그대로 있었습니다. 다음 날에는 「Show HN: OG Image API」가 올라왔습니다. "Bannerbear나 Placid는 월 49~149달러를 받는다. 수익 0원인 개인 프로젝트에는 미친 가격이다." 무료 25장, 유료는 월 9달러부터였습니다.
열 달 뒤인 2026년 10월, 두 서비스는 어떻게 됐을까요? 이 글을 위해 확인해 보니 Rendria의 도메인은 주차(parked) 페이지가 됐고, OG Image API는 Vercel의 '배포 비활성화(402)' 오류를 돌려줍니다. 둘 다 해커뉴스에서 1점을 받았고 댓글은 없었습니다. 같은 기간 Bannerbear의 요금표는 2025년 8월과 똑같이 월 49·149·299달러입니다.
이 작은 사건 하나에 원문의 두 얼굴이 다 들어 있습니다. 기능은 정말로 복제됐습니다(그래서 기능 경쟁은 끝났다). 그런데 복제품은 살아남지 못했습니다(그래서 기능이 아닌 다른 무언가가 승부를 갈랐다). 원문의 일곱 갈래 길은 결국 '그 다른 무언가'의 목록입니다.
이 글은 어떻게 화제가 됐나, 그리고 하나의 주의
솔직하게 적어 둡니다. 이 글 자체가 해커뉴스 1면에 오른 것은 아닙니다. 2026년 10월 10일 기준으로 해커뉴스 검색(Algolia API)에서 이 글의 제출 기록은 찾을 수 없습니다. 대신 이 글이 다룬 논쟁은 지난 열 달 동안 개발자 커뮤니티에서 가장 뜨거운 주제였습니다. 마틴 앨더슨의 「AI 에이전트가 SaaS를 먹기 시작했다」(2025년 12월, 412점·댓글 386개), 「AI가 B2B SaaS를 죽이고 있다」(2026년 2월, 517점·댓글 729개), 37시그널즈 제이슨 프라이드의 「맞춤 소프트웨어 혁명? 난 안 믿는다」(2026년 3월)까지. Yongfook의 글이 돋보이는 이유는 이 논쟁에서 한 발 더 나아가 '그래서 어떻게 하라는 건데?'에 일곱 개의 답을 내놨기 때문이고, 그 답을 쓴 사람이 투자자나 컨설턴트가 아니라 지금 이 문제를 매일 겪는 부트스트랩 창업자이기 때문입니다.
글쓴이는 누구인가
Jon Yongfook은 20년 동안 디자이너이자 프로그래머로 일했습니다. 2019년 1월 회사를 그만두고 '12개월에 스타트업 12개'라는 도전을 하며 저축을 1년 가까이 태웠고, 그중 하나였던 OG 이미지 생성기 Previewmojo를 피벗해 Bannerbear를 만들었습니다. 외부 투자를 받지 않았고, 매출을 공개하며 성장 과정을 기록해 왔습니다. 2021년 1월 월 반복 매출(MRR) 1만 달러, 2023년 5만 달러를 넘겼다고 직접 밝혔습니다(제3자 추정으로는 2024년 연 매출 약 99만 달러). 2023년에는 "월 5만 달러를 버는 내 SaaS는 평범한 루비 온 레일스와 jQuery로 만들어졌다"는 트윗으로 화제가 되기도 했습니다.
그리고 이 글에서 가장 흥미로운 대목을 미리 말해 두면, 그는 6번 '가격을 내려라'에서 자기 과거를 뒤집습니다. 2019년 그가 쓴 「SaaS에 월 9달러를 받지 마라」는 최저 요금을 9달러에서 49달러로 올린 경험담이었고, 해커뉴스에서 178점을 받았습니다. 7년 뒤 그는 "오랫동안 표준 조언은, 나를 포함해서, 가격을 올리라는 것이었다"고 쓰고 반대 방향을 권합니다. 무엇이 그를 바꿨는지가 이 글을 읽는 한 가지 열쇠입니다.
이 글의 순서는 이렇습니다. 1부에서 원문 일곱 갈래를 한 장에 정리하고, 2부에서 '기능 경쟁'이 왜 60년 동안 통했는지 역사를 따라갑니다. 3부는 기능이 정말 싸졌는지를 논문으로 확인하고(METR·NBER의 그림을 자세히 읽습니다), 4부는 경제학 이론으로 '무엇이 남는가'를 봅니다. 5부가 본론, 일곱 갈래를 사례와 함께 하나씩 걷습니다. 6부는 두세 개를 고르는 법, 7부는 반론, 8부는 한국에서 이 글을 읽는 법입니다.
먼저 큰 그림입니다. 소프트웨어 사업 60년을 '무엇이 싸졌고, 그래서 무엇이 귀해졌나'로 읽어 보세요. 1969년부터 '다음'을 눌러 따라가면, 마지막 칸이 이 글의 출발점입니다.
1부. 원문 한눈에: 기능 경쟁의 사망 선고와 일곱 갈래 길
"기능 경쟁은 죽었다"
원문은 모든 전략에 앞서 이 전제부터 못 박습니다. "다른 모든 것이 여기서 나오니 먼저 치워 두자."
전통적인 SaaS 시대의 기본 경쟁법은 이랬습니다. 경쟁사를 찾고, 그들이 가진 기능을 전부 만들고, 그들에게 없는 것 몇 개를 더 얹어서 마케팅한다. 업계에서 '기능 패리티 +1(feature parity + 1)'이라고 부르는 전략입니다. Yongfook의 진단은 한 문장입니다. 기능 패리티 +1이 전략으로 통한 건 기능을 만드는 게 비쌌기 때문이다. 이제는 싸다.
그는 웃긴 일화를 하나 듭니다. 한 경쟁사가 아직도 "Bannerbear보다 기능이 10배 많다"고 광고한다는 것. 1년 전엔 사실이었을지 몰라도 지금은 확실히 아니고, 어느 회사의 개발자든 마음만 먹으면 며칠 만에 그 문장을 거짓으로 만들 수 있다. 그런 주장을 하는 것 자체가 더는 말이 안 된다.
그다음 문장도 중요합니다. 2023~2025년에 AI 네이티브 제품을 내놓은 운 좋은 회사들은 잘하고 있는 것 같다. "그럼 나머지 우리는?" 이 글은 그 '나머지'를 위한 글입니다.
일곱 갈래 요약
#
전략
핵심 문장
왜 통하나 (한 줄)
저자의 거리
1
지루한 운영을 판다
"코드는 처음부터 어려운 부분이 아니었다"
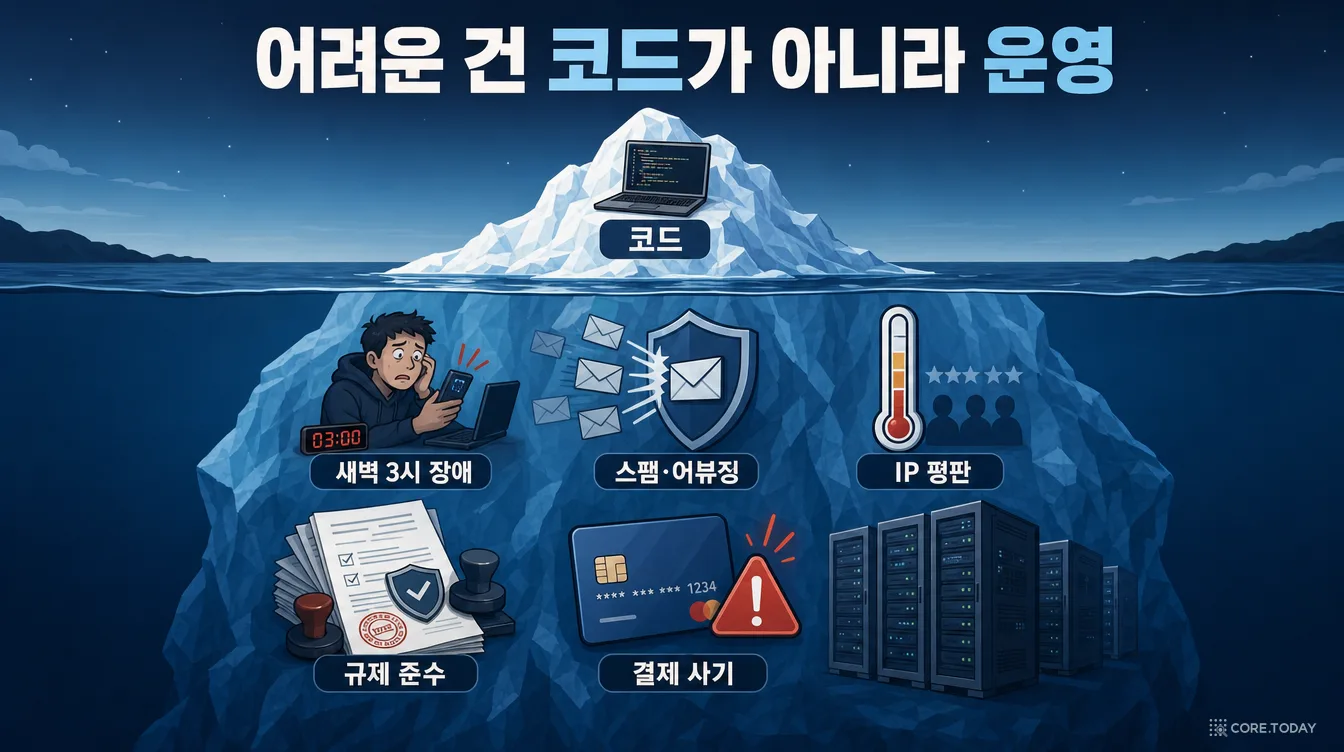
AI는 코드를 줄였지만 새벽 3시 장애·평판·규제는 못 줄였다
"다시 시작한다면 여기를 보겠다"
2
유통이 있는 곳에서 짓는다
"당신의 청중이 당신의 코드베이스보다 비싸다"
기능이 같아지면 이미 듣고 있는 사람이 있는 쪽이 이긴다
원래도 참, 지금 더 참
3
사람 말고 에이전트를 위해
"에이전트가 닿을 수 없는 제품은 결국 아예 닿을 수 없게 된다"
일을 맡기는 주체가 클릭하는 사람에서 도구를 부르는 AI로 옮겨 간다
직접 실행 중 (MCP 서버)
4
기술이 없는 곳으로 간다
"지금의 '시스템'이 스프레드시트와 전화기인 곳"
기술 거품 밖에서는 기술력이 다시 큰 격차가 된다
개인적으로 탐색 중
5
하드웨어로 간다
"소프트웨어는 이제 복사가 싸다. 하드웨어는 아니다"
공장·공급망·인증은 주말에 못 넘는다
"직접 하기보다 흥미롭게 지켜보는 중"
6
가격을 내린다
"상품이 돼 가는 걸 상품이 아닌 척 값 매기지 마라"
공급이 수요를 넘으면 기능 값은 0으로 수렴한다. 먼저 내려가 시장을 쥔다
"인기 없을 것", 자기 과거 조언 철회
7
올인원이 된다
"여러 개를 대신하는 하나는 탄탄한 해자다. 전부 잘 해낸다면"
구독을 끊고 직접 만든 도구가 많아지면 유지보수에 깔린다
Bannerbear V5의 방향
맺음말은 짧습니다. "일곱 개를 다 할 수는 없다. 몇 개는 서로 부딪힌다. 하지만 대부분의 SaaS 회사는 두세 개는 할 수 있고, 그걸로 충분하다고 생각한다. 내가 확신하는 건 옛 답, '기능을 더 만든다'가 목록에 없다는 것이다. 그 시대는 끝났고, 솔직히 그립지 않다. 그건 원래 재미있는 부분도 아니었다."
원문 대표 이미지(출처: Bannerbear 블로그). 미국 시트콤 「프렌즈」에서 소파를 계단으로 옮기며 "피벗!"을 외치던 장면을 Bannerbear의 곰 마스코트로 옮긴 것으로 보입니다. 방향을 틀어야 하는데 계단이 좁다는 것, 이 글의 정서를 정확히 담은 그림입니다.
2부. 기능 경쟁은 왜 60년 동안 통했나
원문을 제대로 읽으려면 먼저 질문을 뒤집어 봐야 합니다. 기능 경쟁이 '끝났다'면, 그동안은 왜 통했을까요? 답은 간단합니다. 경쟁에서 이기는 무기는 언제나 '비싼 것'이다. 남이 쉽게 따라 할 수 없는 것만이 차이를 오래 유지해 주니까요. 소프트웨어의 역사는 무엇이 비쌌고 무엇이 싸졌는지가 계속 바뀐 역사입니다.
1969년: 소프트웨어가 처음으로 '값'을 갖다
1960년대까지 소프트웨어는 컴퓨터를 사면 딸려 오는 덤이었습니다. 1969년 6월, 미국 법무부의 반독점 압박을 받던 IBM이 하드웨어와 소프트웨어·서비스의 가격을 분리했습니다. '언번들링'이라 불리는 이 결정으로 소프트웨어는 처음으로 따로 값이 매겨지는 상품이 됐고, 독립 소프트웨어 회사라는 산업이 열렸습니다. 이 시절 비싼 것은 '소프트웨어를 짤 줄 아는 사람' 그 자체였습니다.
1980~2000년대: 박스 뒷면의 기능 목록
PC 시대가 오자 소프트웨어는 박스에 담겨 진열대에서 팔렸습니다. 이 사업에는 독특한 구조가 있었습니다. 한 번 만들면 디스크 한 장 더 굽는 비용은 거의 0입니다. 그러니 같은 고객에게 다시 돈을 받으려면 다음 버전을 팔아야 했고, 다음 버전을 팔려면 박스 뒷면에 인쇄할 새 기능이 필요했습니다. 경쟁 제품과 기능 목록을 나란히 놓고 체크 표시 개수를 겨루는 비교 광고가 표준이 됐습니다. 기능 경쟁의 원형입니다.
1999년: "소프트웨어의 종말"
1999년 3월 샌프란시스코의 원룸 아파트에서 세일즈포스가 문을 열었습니다. 회사의 상징은 빨간 금지 표시 안에 'SOFTWARE'를 넣은 로고, 구호는 "소프트웨어의 종말(The End of Software)"이었습니다. 창업자 마크 베니오프는 당시 CRM 1위였던 Siebel의 사용자 컨퍼런스 앞에 배우들을 고용해 "No Software" 피켓을 든 가짜 시위를 연출했고, 가짜 방송 취재진까지 세웠다고 회고록에 썼습니다(정확한 날짜는 2000년 초로 추정됩니다).
세일즈포스가 바꾼 것은 배포 방식만이 아니었습니다. 값을 매기는 단위가 '카피 한 장'에서 '사용자 한 명당 월 요금', 즉 좌석(seat)으로 바뀌었습니다. 이후 25년 SaaS 경제학의 기본 단위입니다. 이 시절 비싼 것은 '여러 고객을 한 시스템 위에서 안정적으로 돌리는 운영 능력'이었습니다. 같은 시기 기존 앱을 데이터센터에 올려 빌려주기만 했던 ASP(애플리케이션 서비스 제공자) 업체들은 닷컴 붕괴와 함께 줄줄이 파산했습니다. 배달 방식만 바꾼 회사와 만드는 방식까지 바꾼 회사의 차이였습니다.
2011년: 서버 비용이 100분의 1로
2011년 8월 마크 앤드리슨은 월스트리트저널에 「소프트웨어가 세상을 먹어 치우는 이유」를 썼습니다. 그 글에는 이 특집과 정확히 평행한 숫자가 하나 있습니다.
2000년, 내 파트너 벤 호로위츠가 최초의 클라우드 컴퓨팅 회사 Loudcloud의 CEO였을 때, 고객이 기본적인 인터넷 앱 하나를 돌리는 비용은 월 약 15만 달러였다. 오늘 같은 앱을 아마존 클라우드에서 돌리면 월 약 1,500달러다.
10년에 100분의 1. 인프라가 싸지자 누구나 SaaS를 세울 수 있게 됐고, SaaS는 폭발했습니다. 그러자 경쟁의 축이 '누가 서버를 굴릴 수 있나'에서 '누가 기능을 더 많이, 더 빨리 만드나'로 옮겨 갔습니다. 이번에는 개발 조직이 비싼 자원이 됐습니다.
2000→2011 서버 비용 100분의 1
→
누구나 SaaS를 세운다
→
해자: 기능을 빨리 만드는 개발 조직
2022→2026 기능 개발 비용 급락
→
누구나 기능을 만든다
→
해자: ??? (이 글의 일곱 갈래)
2015~2021년: 좌석, ARR, 그리고 패리티 +1
SaaS 지표의 전성기가 왔습니다. 좌석 과금, 연 반복 매출(ARR), 순매출 유지율(NRR), 그리고 '성장률 + 이익률 ≥ 40%'라는 40의 법칙. 성장은 좌석을 늘리고 상위 요금제로 올려 파는 데서 나왔고, 상위 요금제를 팔려면 기능을 잘게 쪼개 등급별로 잠가 둬야 했습니다. 기능은 제품이자 가격표였습니다.
이때 패리티 +1이 통한 이유를 다시 정리하면 이렇습니다. 경쟁사가 내 신기능을 따라잡는 데 몇 분기가 걸렸고, 그 몇 분기가 곧 해자였습니다. 기능 자체가 지켜 준 게 아니라, 기능을 만드는 데 드는 시간이 지켜 준 겁니다.
여기에 숨은 아이러니가 하나 있습니다. 기능이 비쌌던 시절에도, 사람들은 그 기능 대부분을 쓰지 않았습니다. 사용자 행동 분석 회사 Pendo는 2019년 자사 고객 데이터를 분석해 일반적인 SaaS 제품 기능의 약 80%가 거의 또는 전혀 쓰이지 않는다고 집계했습니다. 클릭의 80%가 기능의 12%에서 나왔고, 상장 클라우드 기업들이 안 쓰이는 기능에 쓴 연구개발비를 최대 295억 달러로 추정했습니다(벤더가 낸 자체 데이터라는 점은 감안해야 합니다). 자주 인용되는 Standish Group의 "기능의 64%가 거의 또는 전혀 안 쓰인다"(2002)는 표본이 사내 앱 4개뿐이었다는 지적이 있으니 일반화하면 안 됩니다.
그래도 메시지는 분명합니다. 기능 개수는 원래도 고객이 산 것이 아니었습니다. 기능 개수는 경쟁사가 따라오기 어렵다는 신호였고, 그 신호의 원가가 0에 가까워지면 신호는 의미를 잃습니다. "기능 10배"라는 광고가 우스워지는 이유입니다.
3부. 기능은 정말 싸졌나: 논문 다섯 편으로 확인하기
"주말에 복제할 수 있다"는 말은 창업자의 체감입니다. 체감은 틀리기 쉽습니다. 실제로 이 분야에서 가장 유명한 실험이 '체감이 얼마나 틀리는지'를 보여 줬습니다. 그러니 순서대로 증거를 보겠습니다. 결론을 미리 말하면 이렇습니다. 코드를 쓰는 일은 확실히 싸졌다. 그런데 코드를 출시하고, 사람들이 쓰게 만드는 일은 거의 싸지지 않았다. 이 간극이 원문 일곱 갈래 전부의 근거입니다.
① 실험실: 55.8% 빨라졌다 (2023)
깃허브와 MIT·마이크로소프트 연구진(Peng 외)은 2023년 프리랜서 플랫폼 업워크에서 자바스크립트 개발자를 모집해 실험했습니다. 과제는 "자바스크립트로 HTTP 서버 만들기". 무작위로 절반에게만 깃허브 코파일럿을 줬습니다. 결과: 코파일럿을 쓴 집단이 과제를 55.8% 빨리 끝냈습니다.
다만 이건 잘 정의된 작은 과제 하나였습니다. 기존 코드도, 리뷰어도, 배포도 없는 깨끗한 실험실이었죠.
② 회사 안: 26% 더 많이 끝냈다 (2024~2025)
같은 연구진 일부(Cui 외)는 마이크로소프트, 액센추어, 익명의 포춘 100 기업에서 개발자 4,867명을 대상으로 현장 실험 세 개를 돌렸습니다. AI 코딩 도구를 쓴 개발자는 완료한 작업 수가 26.08% 늘었습니다(경영학 학술지 Management Science 게재). 경력이 짧은 개발자일수록 더 많이 쓰고 효과도 컸습니다. 실험실 55.8%에서 실제 회사 26%로, 현실에 가까워질수록 효과가 줄어드는 첫 신호입니다.
③ 숙련자: 19% 느려졌다, 그런데 빨라졌다고 느꼈다 (2025)
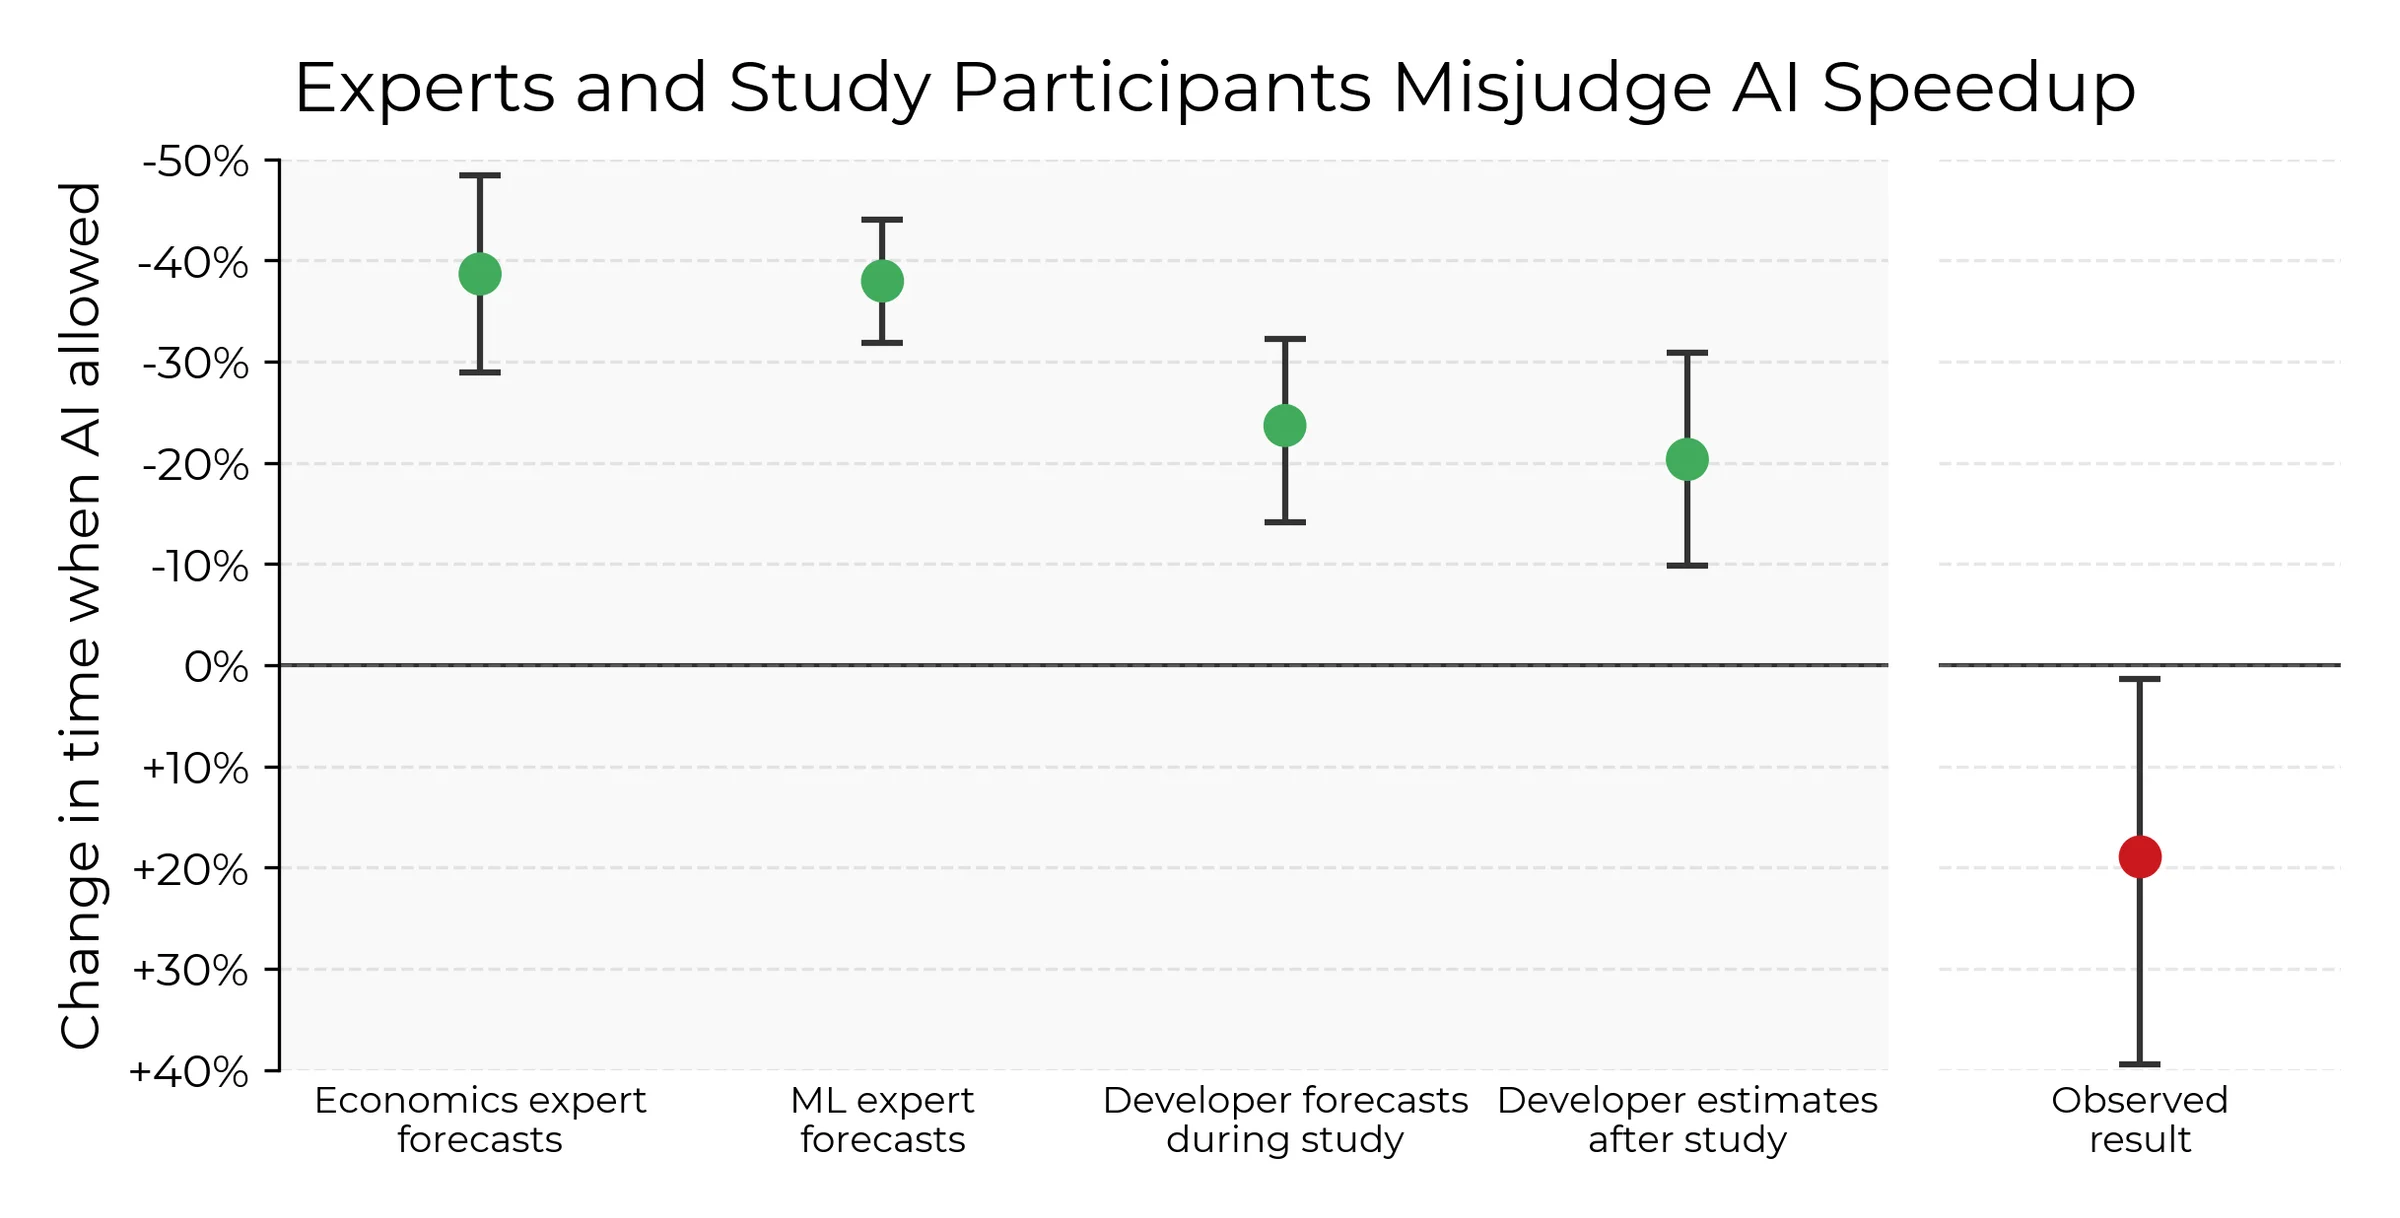
2025년 7월 AI 평가 비영리단체 METR이 이 분야에서 가장 많이 인용된 실험 결과를 냈습니다. 대형 오픈소스 저장소에서 평균 5년을 일한 숙련 개발자 16명이 자기 저장소의 실제 이슈 246개를 풀었고, 이슈마다 무작위로 AI 사용 허용 여부를 정했습니다(당시 주력 도구는 Cursor와 Claude 3.5/3.7 Sonnet). 아래가 논문의 첫 그림입니다.
출처: Becker, Rush, Barnes, Rein, 「Measuring the Impact of Early-2025 AI on Experienced Open-Source Developer Productivity」, arXiv:2507.09089 (METR, 2025), Figure 1.
그림 읽는 법을 천천히 설명하겠습니다.
세로축은 "AI를 허용했을 때 작업 시간이 몇 % 변했나"입니다. 주의할 점: 위쪽이 마이너스입니다. 위로 갈수록 시간이 줄었다(빨라졌다), 아래로 갈수록 시간이 늘었다(느려졌다)는 뜻입니다.
초록 점 네 개는 예측과 체감입니다. 왼쪽부터 경제학 전문가의 예측(약 39% 단축), 머신러닝 전문가의 예측(약 38% 단축), 실험 중 개발자 본인의 예측(약 24% 단축), 실험이 끝난 뒤 개발자 본인의 체감(약 20% 단축). 막대는 신뢰구간입니다.
오른쪽 빨간 점이 실제 측정값입니다. 작업 시간이 약 19% 늘었습니다. 신뢰구간도 대부분 '느려짐' 쪽에 있습니다.
가장 놀라운 건 네 번째 초록 점입니다. 실험을 다 마친 개발자들조차 "20% 빨라졌다"고 느꼈습니다. 실제로는 19% 느려졌는데요. 체감과 측정 사이에 약 39%포인트의 간극이 있습니다. 왜 느려졌을까요? 논문은 AI가 만든 코드를 검토하고 고치는 시간, 기다리는 시간, 이미 머릿속에 저장소 구조가 다 있는 숙련자에게는 AI의 도움이 상대적으로 작다는 점 등을 꼽습니다.
이 이야기에는 2026년 후속편이 있습니다. METR은 2025년 8월부터 참가자 57명으로 두 번째 실험을 시작했는데, 2026년 2월 "실험 설계를 바꾸겠다"고 발표했습니다. 이유가 걸작입니다. 개발자들이 "AI 없이 일하기 싫다"며 참여를 거부하기 시작했고, 응답자의 30~50%는 "AI 없이 해야 할 것 같은 과제는 아예 제출하지 않았다"고 답했습니다. 에이전트 여러 개를 동시에 돌리는 개발자는 작업 시간을 재는 것 자체가 불가능했습니다. 남은 데이터로는 기존 참가자 기준 약 18% 단축이 추정됐지만 신뢰구간이 0을 포함해, METR 스스로 "2026년 초가 2025년 초보다 빨라졌을 가능성은 높지만 크기에 대한 증거는 매우 약하다"고 정리했습니다.
④ 코드의 3분의 1: 미국 Python 함수의 약 30%를 AI가 쓴다 (2026)
복잡성과학 연구진(Daniotti 외)은 깃허브 커밋 3,000만 건 이상, 개발자 17만 명의 코드에 'AI가 쓴 코드인지' 판별하는 분류기를 돌렸습니다. 2024년 말 기준 미국에서 새로 작성된 Python 함수의 약 29~30%를 AI가 작성했다는 결과가 2026년 Science에 실렸습니다. 독일 약 24%, 인도 약 22%, 중국 약 12%로 나라별 격차도 컸습니다. 흥미롭게도 생산성 이득은 숙련 개발자가 거의 독차지했습니다.
⑤ 결정적 증거: 커밋은 240% 늘었는데 출시는 30% 늘었다 (2026)
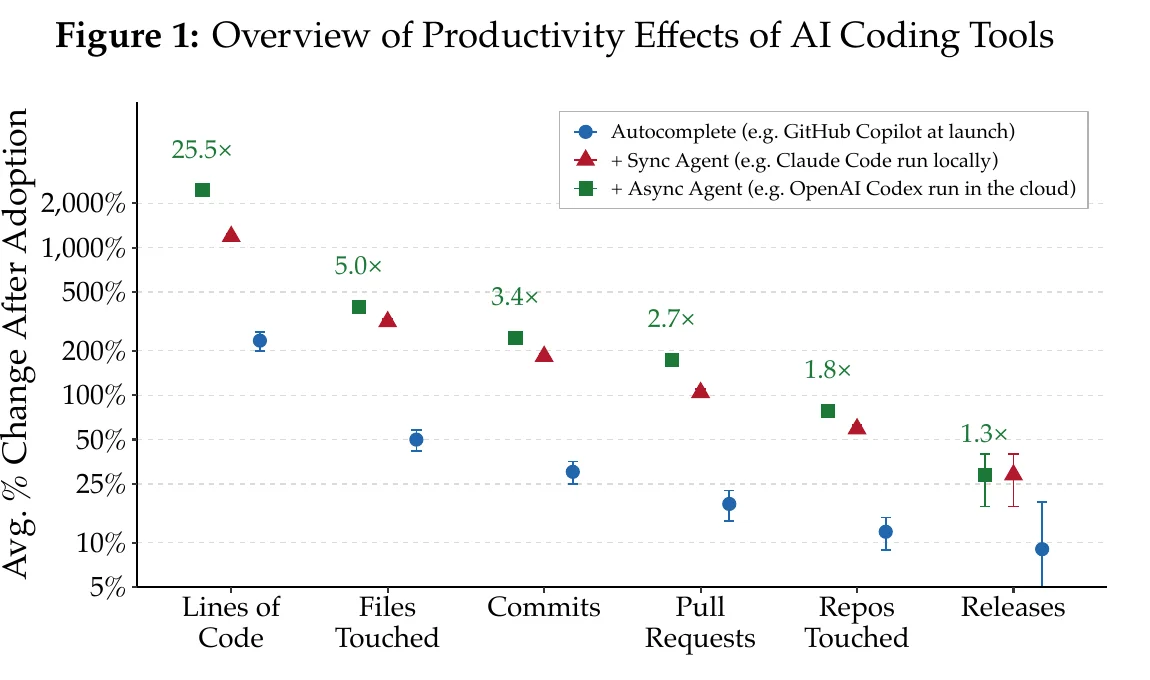
이 특집이 가장 중요하게 보는 논문입니다. MIT와 와튼의 경제학자 머트 데미러, 레온 무졸프, 리위안 양이 2026년 5월(9월 개정) 미국 경제연구소(NBER) 워킹페이퍼로 낸 「Writing Code vs. Shipping Code」, 코드를 쓰는 것과 코드를 출시하는 것입니다. 깃허브 개발자 50만 명 이상의 활동 기록에 마이크로소프트 내부의 AI 사용 텔레메트리를 결합했습니다. AI 도구를 쓰기 시작한 개발자를 비슷하게 활발했던 다른 개발자와 짝지어 비교하는 방식(매칭 이벤트 스터디)입니다.
출처: Demirer, Musolff, Yang, 「Writing Code vs. Shipping Code: Productivity Effects Across Generations of AI Coding Tools」, NBER Working Paper 35275 (2026), Figure 1.
이 그림이 이 글 전체를 요약합니다. 차근차근 보겠습니다.
세 가지 도구 세대. 파란 점은 '자동완성'(초기 깃허브 코파일럿처럼 한 줄씩 제안), 빨간 삼각형은 '동기 에이전트'(로컬에서 돌리는 Claude Code처럼, 사람이 지켜보는 동안 여러 파일을 고치는 에이전트), 초록 네모는 '비동기 에이전트'(클라우드에서 돌리는 OpenAI Codex처럼, 일을 맡기면 혼자 끝까지 해서 결과를 돌려주는 에이전트)입니다. 초록과 빨강은 앞 세대 도구를 함께 쓴 누적 효과입니다.
가로축은 '생산의 위계'. 왼쪽에서 오른쪽으로 갈수록 실제 '출시된 소프트웨어'에 가까워집니다.
코드 줄 수
타이핑한 양. 비동기 에이전트 도입 후 약 25.5배(초록 숫자)
건드린 파일
약 5.0배
커밋
저장 단위의 작업. 약 3.4배 (+240%)
풀 리퀘스트
검토를 요청한 변경 묶음. 약 2.7배
작업한 저장소
프로젝트 수. 약 1.8배 (+80%)
릴리스
실제로 내놓은 버전. 약 1.3배 (+30%)
세로축은 로그 눈금입니다. 5%, 10%, 25%, 50%, 100%, 200%, 500%... 칸 간격이 같아 보여도 값은 몇 배씩 뜁니다. 그래서 왼쪽 위의 2,000%와 오른쪽 아래의 30%는 그림에서 보이는 것보다 훨씬 큰 차이입니다.
저자들은 이 패턴을 '가장 약한 고리(weak link)' 가설로 설명합니다. 소프트웨어 생산은 사슬입니다. AI가 코드 작성이라는 고리를 25배 강하게 만들어도, 리뷰·통합·테스트·출시 결정 같은 사람이 하는 고리가 그대로면 사슬 전체의 힘은 가장 약한 고리에 묶입니다. 그들이 추정한 AI와 사람 노력 사이의 대체탄력성은 0.23. 숫자가 1보다 작을수록 둘이 서로를 대신하지 못하고 함께 있어야만 산출이 늘어난다(강한 보완 관계)는 뜻입니다. 쉽게 말해, AI가 아무리 코드를 쏟아내도 사람이 병목이면 출시는 조금밖에 안 늘어납니다.
그리고 앱스토어: 신규 앱은 세 배 가까이, 사용량은 그대로
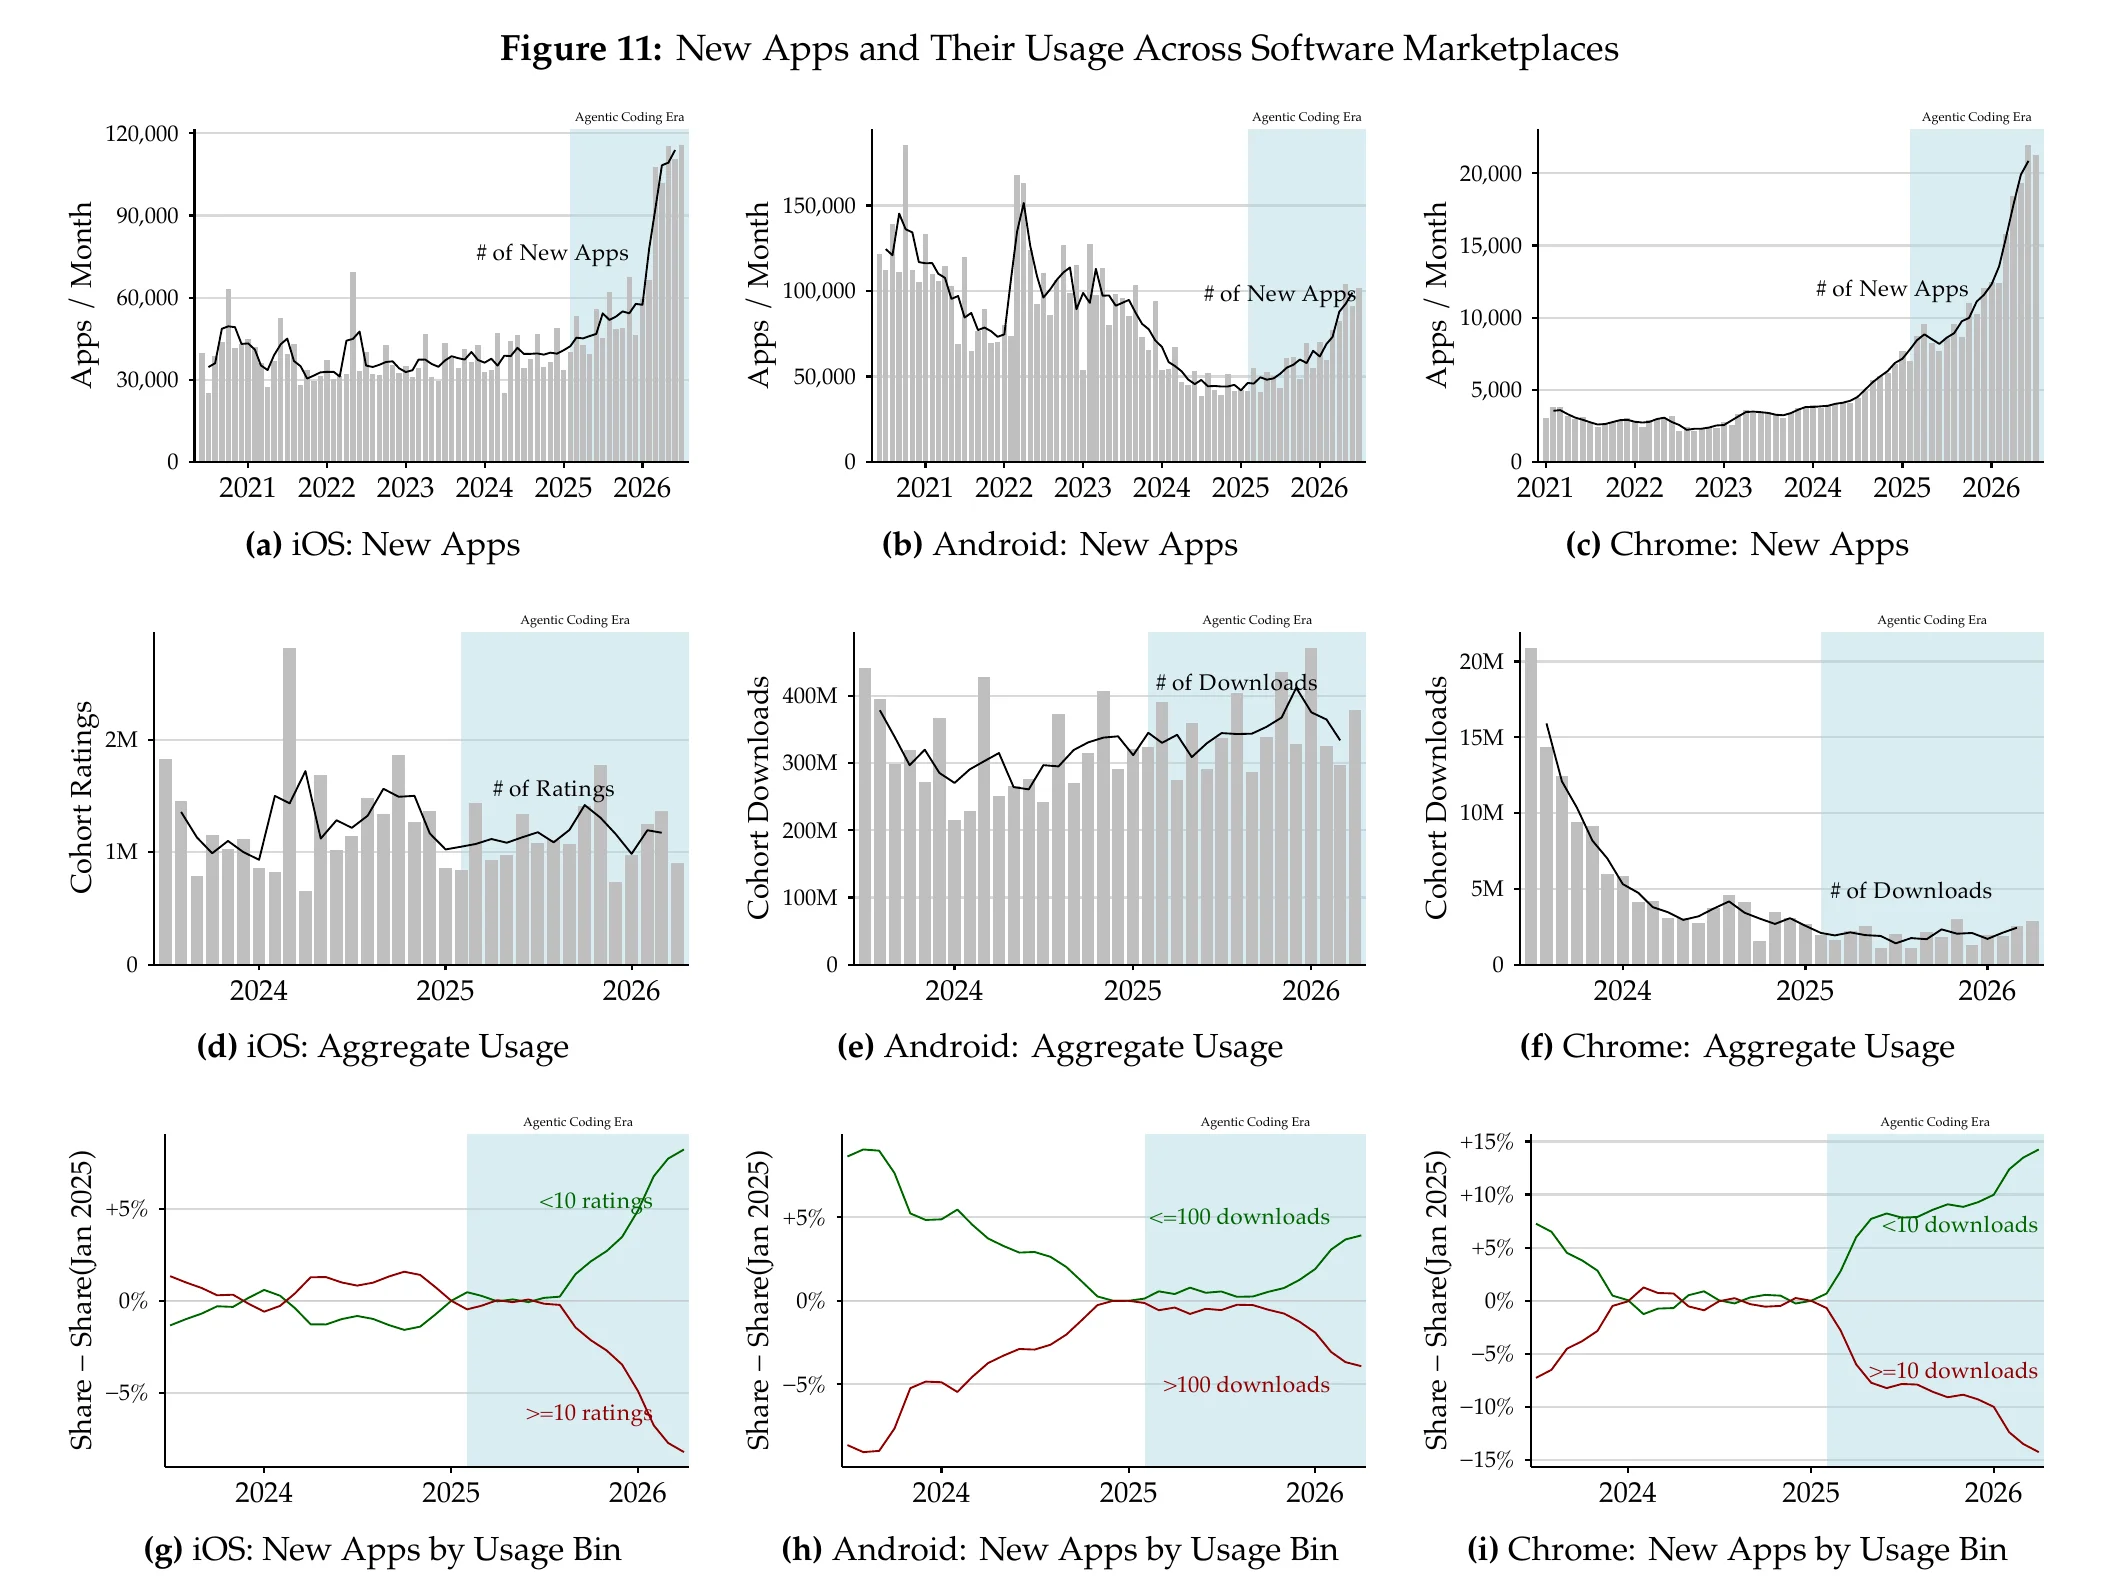
같은 논문의 그림 11은 원문 6번("공급이 수요를 넘어서면 기능의 값은 0으로 간다")에 대한 가장 직접적인 증거입니다. 이 그림은 5부의 2번 전략(유통)에서 자세히 읽겠습니다. 미리 숫자만 말하면, 애플 앱스토어의 월 신규 앱은 2023년부터 2025년 초까지 3만 3,000~4만 5,000개였다가 2026년 4월 약 10만 8,000개가 됐습니다. 그런데 새로 나온 앱들이 출시 후 석 달 동안 받은 평가 수의 총합은 늘지 않았습니다. 공급은 폭발했는데 수요는 제자리입니다.
정리: 코드는 싸졌고, 나머지는 그대로다
다섯 편을 겹쳐 보면 원문의 첫 전제는 반만 맞습니다. 기능을 '쓰는' 비용은 극적으로 내려갔습니다. 하지만 그 기능을 믿을 수 있게 운영하고, 출시하고, 사람들이 찾아 쓰게 만드는 비용은 거의 그대로입니다. 그리고 이 '반만 맞음'이 정확히 원문 일곱 갈래가 서 있는 자리입니다. 코드가 아닌 쪽에 해자가 있으니까요.
아래 위젯에서 제품 종류를 바꿔 가며 확인해 보세요. 코드 비중이 큰 제품(할 일 관리 앱)은 AI 배수를 올리는 순간 벽이 거의 사라지지만, 운영·규제·고객 접근 비중이 큰 제품(이메일 발송, 결제, 현장 산업 앱)은 벽이 꿈쩍하지 않습니다.
4부. 경제학의 렌즈: 무엇이 싸지면, 무엇이 비싸지나
원문은 경제학 용어를 하나도 쓰지 않습니다. 하지만 일곱 갈래 하나하나가 경영학·경제학의 오래된 이론과 맞물려 있습니다. 이론을 알면 '왜 하필 이 일곱 개인가'가 보이고, 우리 회사에 맞는 여덟 번째 길을 스스로 찾을 수도 있습니다. 다섯 개만 고르겠습니다.
베르트랑 경쟁 (1883): 둘만 있어도 가격은 원가까지 내려간다
프랑스 수학자 조제프 베르트랑이 1883년에 제시한 모형입니다. 똑같은 물건을 파는 회사가 단 둘만 있어도, 서로 가격으로 경쟁하면 상대보다 1원씩 싸게 부르다가 결국 가격이 원가(한계비용)까지 내려가고 이윤이 0이 됩니다. 현실에서 이 '베르트랑 역설'이 드문 이유는 물건이 거의 항상 조금씩 다르기 때문입니다. 브랜드, 기능, 편의, 습관.
그런데 AI가 기능을 복제 가능하게 만들면 SaaS는 베르트랑의 세계에 가까워집니다. "Bannerbear랑 똑같은데 월 9달러"라는 OG Image API의 문구가 바로 베르트랑 경쟁의 첫 수입니다. 교과서 같은 실연도 있었습니다. 2024년 5월 중국의 대형 언어 모델 가격 전쟁에서 바이트댄스는 "GPT-4보다 99.8% 싸다"며 모델을 내놨고, 알리바바는 최대 97%를 내렸고, 바이두는 일부 모델을 무료로 풀었습니다. 원문 6번(가격 인하)은 이 세계에서 버티는 법에 대한 이야기입니다.
정보재의 경제학 (1998): 첫 카피는 비싸고, 복사는 공짜
칼 샤피로와 할 배리언은 『정보 법칙(Information Rules)』에서 정보재의 특징을 이렇게 정리했습니다. "정보는 만들기는 비싸지만 복제하기는 싸다." 그래서 경쟁 시장에서는 가격이 복제 원가(거의 0)로 끌려 내려가고, 살아남으려면 원가가 아니라 고객이 느끼는 가치로 값을 매기고(버전 나누기·묶음 판매), 차별화하거나, 잠금 효과·네트워크 효과를 만들어야 합니다.
1998년에는 '복사'만 공짜였습니다. 2026년에는 '첫 카피'마저 싸졌습니다. 정보재 경제학에서 그나마 진입장벽 역할을 하던 고정비 쪽까지 무너진 셈입니다. 그래서 원문 6번은 "코어는 싸게, 아직 상품이 아닌 것으로 번다"고 말하고, 7번은 묶음(번들)을 말합니다. 둘 다 샤피로·배리언의 처방 그대로입니다.
매력적 이윤 보존의 법칙 (2003): 이윤은 사라지지 않고 옆으로 옮겨 간다
『혁신기업의 딜레마』로 유명한 클레이튼 크리스텐슨은 마이클 레이너와 쓴 『성장과 혁신(The Innovator's Solution)』에서 이렇게 말했습니다. 가치사슬의 한 단계가 표준화되고 흔해져서(상품화) 돈을 못 벌게 되면, 이윤은 사라지는 게 아니라 대개 인접한 단계로 옮겨 간다. PC가 표준 부품 조립품이 되자 조립업체의 이윤은 사라졌지만 바로 옆의 인텔(CPU)과 마이크로소프트(운영체제)가 큰돈을 벌었습니다.
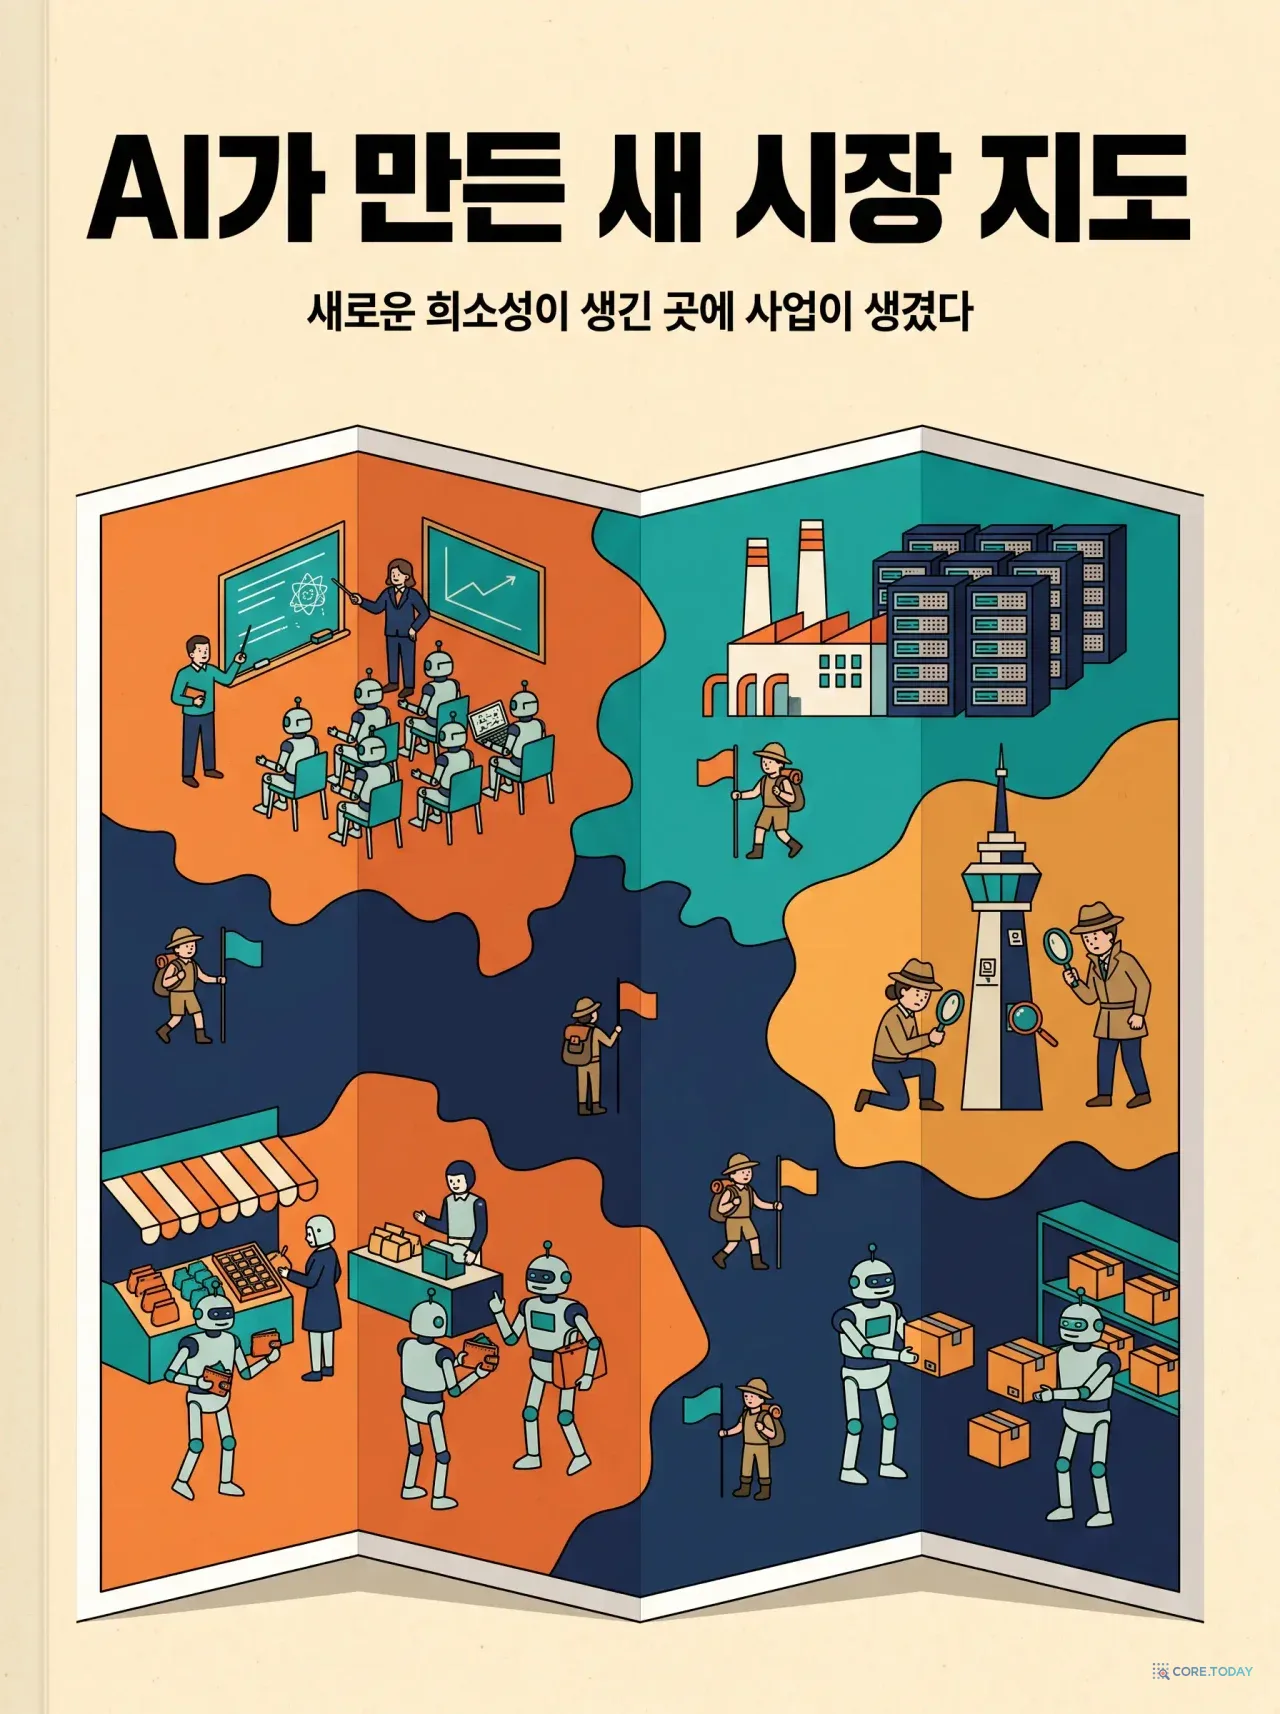
이 법칙이 원문의 뼈대입니다. 기능(코드)이 상품화되면 이윤은 그 옆으로 갑니다. 운영(1번), 유통과 청중(2번), 에이전트가 부르는 도구 자리(3번), 현장 산업의 고객 관계(4번), 물리적 기기(5번), 그리고 여러 도구를 하나로 묶는 통합(7번). 일곱 갈래는 '기능 옆자리' 목록이라고 읽을 수 있습니다.
보완재를 상품화하라 (2002): 기능이 싸지는 건 우연이 아니다
조엘 스폴스키는 2002년 블로그 글 「전략 편지 V」에서 이렇게 썼습니다. "똑똑한 회사는 자기 제품의 보완재를 상품화하려 한다." 내 제품과 함께 쓰이는 것이 싸질수록 내 제품의 수요가 늘어나니까요. 마이크로소프트가 PC 하드웨어를 표준화·범용화해 운영체제 수요를 키운 것이 고전적인 예입니다.
이 렌즈로 보면 2026년의 풍경이 다르게 보입니다. 모델 회사와 클라우드 회사에게 '앱 기능'은 보완재입니다. 코딩 에이전트로 기능 만들기를 공짜에 가깝게 만들수록 토큰과 연산 수요가 늘어납니다. 2024년 12월 깃허브가 코파일럿 무료 요금제를 내놓은 것도 같은 논리로 읽을 수 있습니다. 즉 기능의 상품화는 상류 기업들의 합리적 전략이고, 앞으로도 계속될 것입니다. SaaS 창업자가 "언젠가 다시 기능이 비싸지겠지"라고 기다리면 안 되는 이유입니다. 원문 6번은 스폴스키의 논리를 거꾸로 자기 회사에 적용한 것이기도 합니다. 내 코어를 스스로 싸게 만들고, 그 보완재(부가 기능·사용량)로 번다.
7 Powers (2016): 일곱 가지 힘 목록에 '기능'은 없다
해밀턴 헬머의 『7 Powers』는 실리콘밸리 투자자들이 가장 많이 읽는 전략서 중 하나입니다. 헬머는 회사가 오래 초과 이윤을 내려면 두 가지가 모두 있어야 한다고 말합니다. 고객에게 주는 이득(benefit)과, 경쟁자가 그걸 따라 하지 못하게 막는 장벽(barrier). 그리고 그런 힘을 일곱 개로 정리했습니다.
힘
쉬운 뜻
코드가 싸지면?
원문 전략
규모의 경제
클수록 단위 원가가 싸진다
유지. 인프라·운영은 여전히 규모가 깎는다
1 운영, 7 올인원
네트워크 효과
쓰는 사람이 많을수록 가치가 커진다
유지. 사람과 데이터는 복제가 안 된다
2 유통
대응 불가 포지셔닝
기존 강자가 따라 하면 자기 매출을 갉아먹는 위치
강화. 좌석 과금 강자는 결과 과금으로 못 넘어간다
6 가격, 3 에이전트
전환 비용
옮기기 귀찮고 비싸다
약화. 에이전트가 데이터 이전을 대신해 준다
(경계 대상)
브랜드
믿을 수 있다는 평판
유지·강화. 복제품이 넘칠수록 신뢰가 귀해진다
2 유통, 1 운영
독점 자원
남이 못 가진 것(인허가·데이터·관계)
유지
4 비기술 산업, 5 하드웨어
프로세스 역량
오래 다듬은 일하는 방식
반반. '개발 속도'는 약화, '운영 노하우'는 유지
1 운영
이 표에서 가장 중요한 칸은 없는 칸입니다. 일곱 가지 힘 어디에도 '기능'은 없습니다. 기능은 이득이었지 장벽이 아니었습니다. 장벽 역할을 하던 것은 기능을 만드는 데 드는 '시간'이었고, 그 시간이 사라졌습니다. 원문의 "기능 경쟁은 죽었다"를 전략론의 언어로 옮기면 이렇게 됩니다. 원래 장벽이 아니던 것이, 장벽인 척하던 시대가 끝났다.
벤 톰프슨의 '어그리게이션 이론'(2015)도 한 줄 보탭니다. 인터넷이 유통·거래 비용을 0으로 만들자 공급을 쥔 쪽보다 수요(사용자와의 관계)를 쥔 쪽이 이겼습니다. 기능 공급이 무한해지는 2026년에는 이 논리가 SaaS 안으로 들어옵니다. 희소한 것은 코드가 아니라 사용자의 주의, 그리고 새로 등장한 수요자인 AI 에이전트의 선택입니다. 원문 2번과 3번입니다.
이제 본론입니다. 전략마다 원문의 주장, 그게 왜 통하는지, 성공과 실패 사례, 그리고 걸리는 점을 차례로 봅니다.
1. 지루한 운영을 판다: "코드는 처음부터 어려운 부분이 아니었다"
원문의 주장. AI가 '조금만' 쉽게 만든 소프트웨어 범주가 있다. 코드가 아니라 운영 때문에 어려운 것들. 호스팅, 앱 배포, 이메일 발송, 결제 인프라. 수년 동안 대규모로 안정적으로 돌리고, 악용(어뷰징)을 막고, IP 평판을 깨끗하게 유지하고, 새벽 3시에 호출을 받는 일. "트랜잭션 이메일 서비스를 AI 에이전트로 주말에 만드는 사람은 없다. 코드는 처음부터 어려운 부분이 아니었으니까." 개발자들은 이걸 영원히 기꺼이 돈 내고 쓴다. 자기가 하기 싫으니까. 그리고 에이전트도 대신 해 줄 수 없으니까. Yongfook은 "다시 시작한다면 여기를 보겠다"고 씁니다.
왜 통하나: 이메일 한 통이 받은편지함에 도착하기까지. 이메일 발송을 예로 들어 보면 이 말이 무슨 뜻인지 바로 보입니다. 메일을 보내는 코드는 몇십 줄입니다. 그런데 2024년 2월부터 지메일과 야후는 하루 5,000통 이상 보내는 발송자에게 SPF·DKIM·DMARC라는 세 가지 발신 인증을 모두 갖추고, 원클릭 수신거부를 넣고, 스팸 신고율을 0.3% 아래로 유지하라고 요구하기 시작했습니다. 마이크로소프트 아웃룩은 2025년 5월 같은 기준을 적용했고, 지메일은 2025년 11월부터 경고 단계를 끝내고 기준 미달 메일을 아예 거절하기 시작했다고 업계는 전합니다.
규칙은 공개돼 있으니 그걸 지키는 코드는 하루면 짭니다. 문제는 그다음입니다. 수천 명의 고객 중 누군가가 내 서버로 스팸을 보내기 시작하면 내 IP 평판 전체가 떨어지고, 다른 모든 고객의 메일이 스팸함으로 갑니다. 그래서 이메일 인프라 회사의 진짜 본업은 어뷰징과의 전쟁입니다. 2024년에는 탈취된 SendGrid 고객 계정으로 SendGrid 사용자를 노린 피싱이 돌았는데, 정상 계정에서 나간 메일이라 인증을 모두 통과해 받은편지함에 그대로 꽂혔습니다(보안 회사 Netcraft는 이걸 '피셉션'이라 불렀습니다). 트랜잭션 메일 서비스 Postmark는 아예 트랜잭션 메일과 마케팅 메일을 다른 '스트림'으로 나눠 보내게 강제합니다. 같은 IP에서 섞이면 비밀번호 재설정 메일까지 대량 메일 취급을 받기 때문입니다. 이런 규율과 평판은 몇 년에 걸쳐 쌓이고, 주말에 복제할 수 없습니다.
솔직히 고백하면 저희도 이 전략의 고객입니다. 코어닷투데이는 2026년 9월 사이트의 모든 메일 발송을 AWS SES로 옮겼습니다. 발송 코드를 짜는 건 어렵지 않았습니다. 시간이 걸린 건 도메인 인증, DKIM, 별도의 반송 주소(MAIL FROM) 설정, 그리고 한글 발신자 이름이 깨지지 않게 인코딩하는 일 같은 '지루한' 부분이었고, 그 위의 평판 관리는 SES에 돈을 내고 맡겼습니다. 바로 원문이 말한 "자기가 하기 싫어서 영원히 돈 내는" 구조입니다.
운영이 빠지면 어떻게 되나. 반대 사례가 이 전략을 더 선명하게 보여 줍니다.
!
코드는 AI가 짰는데 운영이 없었다
바이브 코딩 플랫폼 Lovable로 만든 앱 1,645개를 스캔했더니 170개(10.3%)가 데이터베이스 접근 규칙(RLS) 없이 사용자 데이터를 노출하고 있었습니다(CVE-2025-48757). 2025년 3월에는 "손으로 쓴 코드 0줄"을 자랑한 SaaS가 공개 직후 API 키 노출과 인증 누락이 발견돼 일주일 안에 문을 닫았다는 보도도 나왔습니다.
!
장부가 무너지면 돈이 사라진다
핀테크 미들웨어 회사 Synapse는 2024년 4월 파산했고, 고객 예금 부족분이 최대 9,600만 달러로 추산됐습니다. 한 고객은 예금 대신 22.35달러를 돌려받았습니다. 결제·금융 인프라에서 코드보다 무거운 건 장부의 정확성과 규제 준수입니다.
→
그래서 운영형 회사는 AI 시대에 오히려 큰다
스트라이프의 2025년 총결제액은 1조 9,000억 달러(+34%)였습니다. 20년 된 통신 API 회사 트윌리오는 2025년 매출 성장이 다시 빨라졌는데, 음성 AI 관련 매출이 약 60% 늘었습니다. AI 에이전트가 전화를 걸려면 결국 누군가의 '지루한 배관'을 빌려야 하니까요.
한국에도 잊을 수 없는 사례가 있습니다. 2022년 10월 15일 판교 데이터센터 화재로 카카오 서비스가 멈췄을 때, 유료 서비스 보상만 약 400억 원이었고 무료 서비스 피해 신고는 약 8만 7,000건이었습니다. 운영은 평소엔 보이지 않다가, 실패하는 순간 회사의 전부가 됩니다. 반대로 PG사 25곳을 한 번에 연동해 주는 포트원(PortOne)처럼, 남들이 하기 싫어하는 연동과 정산의 지루함을 대신 지는 회사가 꾸준히 크는 이유이기도 합니다.
해커뉴스의 한 댓글이 이 전략을 한 줄로 요약했습니다. "Software as a Service는 첫 번째 S(Software)에 너무 많이 걸었다. 고객이 원하는 건 두 번째 S(Service)다."
걸리는 점. 운영형 사업은 자본과 인내가 필요하고 화려하지 않습니다. 그리고 '지루함'이 해자인 만큼, 처음 몇 년은 그 해자가 아직 없습니다. 평판은 쌓는 데 몇 년, 잃는 데 하루입니다. 운영 신뢰를 쌓을 시간과 돈이 있는지가 이 길을 고르는 조건입니다.
2. 유통이 있는 곳에서 짓는다: "청중이 코드베이스보다 비싸다"
원문의 주장. 원래도 참이었지만 지금은 더 참이다. 두 제품의 기능이 같다면(그리고 같아질 것이다) 청중이 있는 쪽이 이긴다. 유통은 기존 고객층일 수도, 뉴스레터나 커뮤니티일 수도, 매일 트래픽을 데려오는 무료 도구일 수도 있다. "청중이 있는 창업자라면, 이제 당신의 청중이 당신의 코드베이스보다 가치 있다." 청중이 아직 없다면? "그게 당신의 프로젝트다."
출처: Demirer, Musolff, Yang, NBER Working Paper 35275 (2026), Figure 11.
이 그림은 3행 3열입니다. 열은 플랫폼(왼쪽부터 애플 iOS, 구글 안드로이드, 크롬 확장 프로그램), 행은 질문입니다. 하늘색 영역은 저자들이 '에이전트 코딩 시대'로 정의한 2025년 2월 이후입니다(깃허브 코파일럿 에이전트 모드가 나온 시점).
윗줄 (a)~(c): 매달 새로 나온 앱 수. iOS는 2023년부터 2025년 초까지 월 3만 3,000~4만 5,000개 사이를 오가다가 2025년 내내 가파르게 올라 2026년 4월 약 10만 8,000개가 됐습니다. 안드로이드는 2020년 약 14만 5,000개에서 2025년 1월 약 4만 2,000개까지 꾸준히 줄던 추세가 꺾여 2026년 중반 약 9만 9,000개로 반등했습니다. 크롬 확장 프로그램은 2023년 이후 약 7배가 됐습니다.
가운데 줄 (d)~(f): 그 앱들이 출시 후 석 달 동안 얻은 사용량의 총합. 새 앱이 의미 있는 소비를 만들었다면 이 막대도 따라 올라가야 합니다. 그런데 iOS의 평가 수 합계는 2024년과 2025년 사이 대체로 그대로이고, 안드로이드 다운로드는 앱 수 증가에 한참 못 미치게 조금 늘었고, 크롬은 오히려 줄고 있습니다.
아랫줄 (g)~(i): 사용자를 거의 못 얻은 앱의 비중. 초록 선이 '출시 석 달 동안 평가 10개 미만(iOS), 다운로드 100회 이하(안드로이드), 다운로드 10회 미만(크롬)'인 앱의 비중이 2025년 1월 대비 얼마나 변했는지입니다. 세 곳 모두 에이전트 시대에 초록 선이 올라갑니다. iOS에서는 이런 '아무도 못 본 앱'의 비중이 약 78%에서 87%로, 크롬은 19%에서 33%로 늘었습니다.
저자들은 신중하게 결론을 내립니다. 새 앱이 늘어도 총사용량이 늘지 않았다는 것은, 대박 앱이 새로 생긴 것도 아니고 작은 앱 수천 개가 조금씩 사랑받는 '롱테일'이 생긴 것도 아니라는 뜻이다. 그리고 한계적으로 추가된 앱들은 점점 사용자 눈에 보이지 않게 되고 있다.
원문 2번 전략을 이보다 잘 뒷받침하는 데이터는 찾기 어렵습니다. 만드는 건 쉬워졌고, 보이게 하는 것이 희소해졌습니다. 사용자의 시간은 하루 24시간으로 고정돼 있으니까요. 들어가며에서 본 두 Bannerbear 클론이 정확히 이 그래프의 초록 선 위에 있었습니다.
성공 사례: 무료 도구, 청중, 기존 채널.
HubSpot의 웹사이트 그레이더(2007). 공동창업자 다메시 샤가 직접 만든 무료 도구로, URL을 넣으면 웹사이트의 마케팅 점수를 매겨 줬습니다. 첫해 25만 개, 2009년 100만 개 URL을 채점했고 HubSpot의 가장 효과적인 인바운드 채널이 됐습니다. Bannerbear가 무료 영상 도구로 트래픽을 모으는 전략의 원형입니다.
피터 레벨스의 비행 게임(2025). 1인 개발자 피터 레벨스는 2025년 2월 AI로 만든 브라우저 비행 시뮬레이터를 X(트위터)에서 생중계하듯 만들었고, 17일 만에 연 환산 매출 100만 달러(대부분 게임 속 광고)를 찍었습니다. 수십만 팔로워가 곧 유통이었습니다. 다만 이후 매출이 크게 줄었다는 보고도 있어서, 청중이 '첫 매출'을 만들어 줘도 '지속'은 별개라는 교훈도 함께 줍니다.
토스증권. 한국에서 유통의 힘을 가장 극적으로 보여 준 사례입니다. 월 사용자 2,000만 명이 넘는 토스 앱 안에서 출발한 토스증권은 2024년 11월 해외주식 월 거래대금 30조 5,000억 원으로 업계 1위 키움증권(29조 6,000억 원)을 넘었습니다. 증권 기능 자체는 다른 증권사도 다 가졌습니다. 다른 것은 이미 매일 앱을 여는 사람들이었습니다.
카카오톡 안의 ChatGPT vs 별도 앱 카나나. 같은 회사 안에서 결과가 갈린 사례입니다. 카카오톡에 들어간 'ChatGPT for Kakao'는 출시 열흘 만에 200만 명, 2026년 2분기 누적 가입자 1,300만 명을 모았습니다. 반면 카카오가 따로 낸 AI 앱 '카나나'는 2026년 10월 15일 서비스를 종료합니다. 기능이 아니라 '어디에 놓였나'가 승부를 갈랐습니다.
걸리는 점. 청중은 하루아침에 생기지 않습니다. 원문도 "없다면 그게 프로젝트"라고만 말할 뿐 지름길을 주지 않습니다. 그리고 NBER 그림의 초록 선이 말해 주듯, 모두가 청중을 원하는 시대에 청중을 얻는 비용은 계속 오릅니다. 그래서 이 전략은 '이미 가진 사람'에게는 가장 강력한 카드이고, 없는 사람에게는 가장 오래 걸리는 카드입니다.
3. 사람 말고 에이전트를 위해 만든다
원문의 주장. 가장 흥미로운 피벗은 완전히 에이전트 우선으로 가는 회사들이다. 버튼 가득한 대시보드 대신, 제품이 AI 에이전트가 부를 수 있는 도구 묶음이 된다. 사람은 (거의) 로그인하지 않는다. Claude나 ChatGPT에게 원하는 걸 말하면 에이전트가 API나 MCP로 일을 한다. "사람이 소프트웨어를 완전히 안 쓰게 되지는 않을 것이다. 적어도 곧은 아니다. 하지만 점점 더 많은 '일'이 사람을 대신해 에이전트가 하게 될 것이고, 에이전트가 닿을 수 없는 제품은 천천히, 아예 닿을 수 없는 제품이 될 것이다."
MCP가 뭔가요? 모델 컨텍스트 프로토콜(Model Context Protocol)은 앤트로픽이 2024년 11월 25일 공개한, AI 모델이 외부 도구·데이터에 연결하는 표준 규격입니다. 흔히 "AI용 USB-C"라고 부릅니다. 예전에는 AI 앱마다 서비스마다 연결 코드를 따로 짜야 했다면, MCP 서버를 하나 만들어 두면 Claude, ChatGPT, Cursor, VS Code처럼 MCP를 지원하는 모든 에이전트가 같은 방식으로 그 서비스를 부를 수 있습니다. 공개 1년 만에 활성 공개 서버가 1만 개를 넘었고 SDK 월 다운로드가 9,700만 건에 이르렀으며, 2025년 12월에는 오픈AI·구글·마이크로소프트까지 참여한 리눅스 재단 산하 '에이전틱 AI 재단'으로 이관됐습니다. 경쟁사들이 함께 표준으로 인정했다는 뜻입니다.
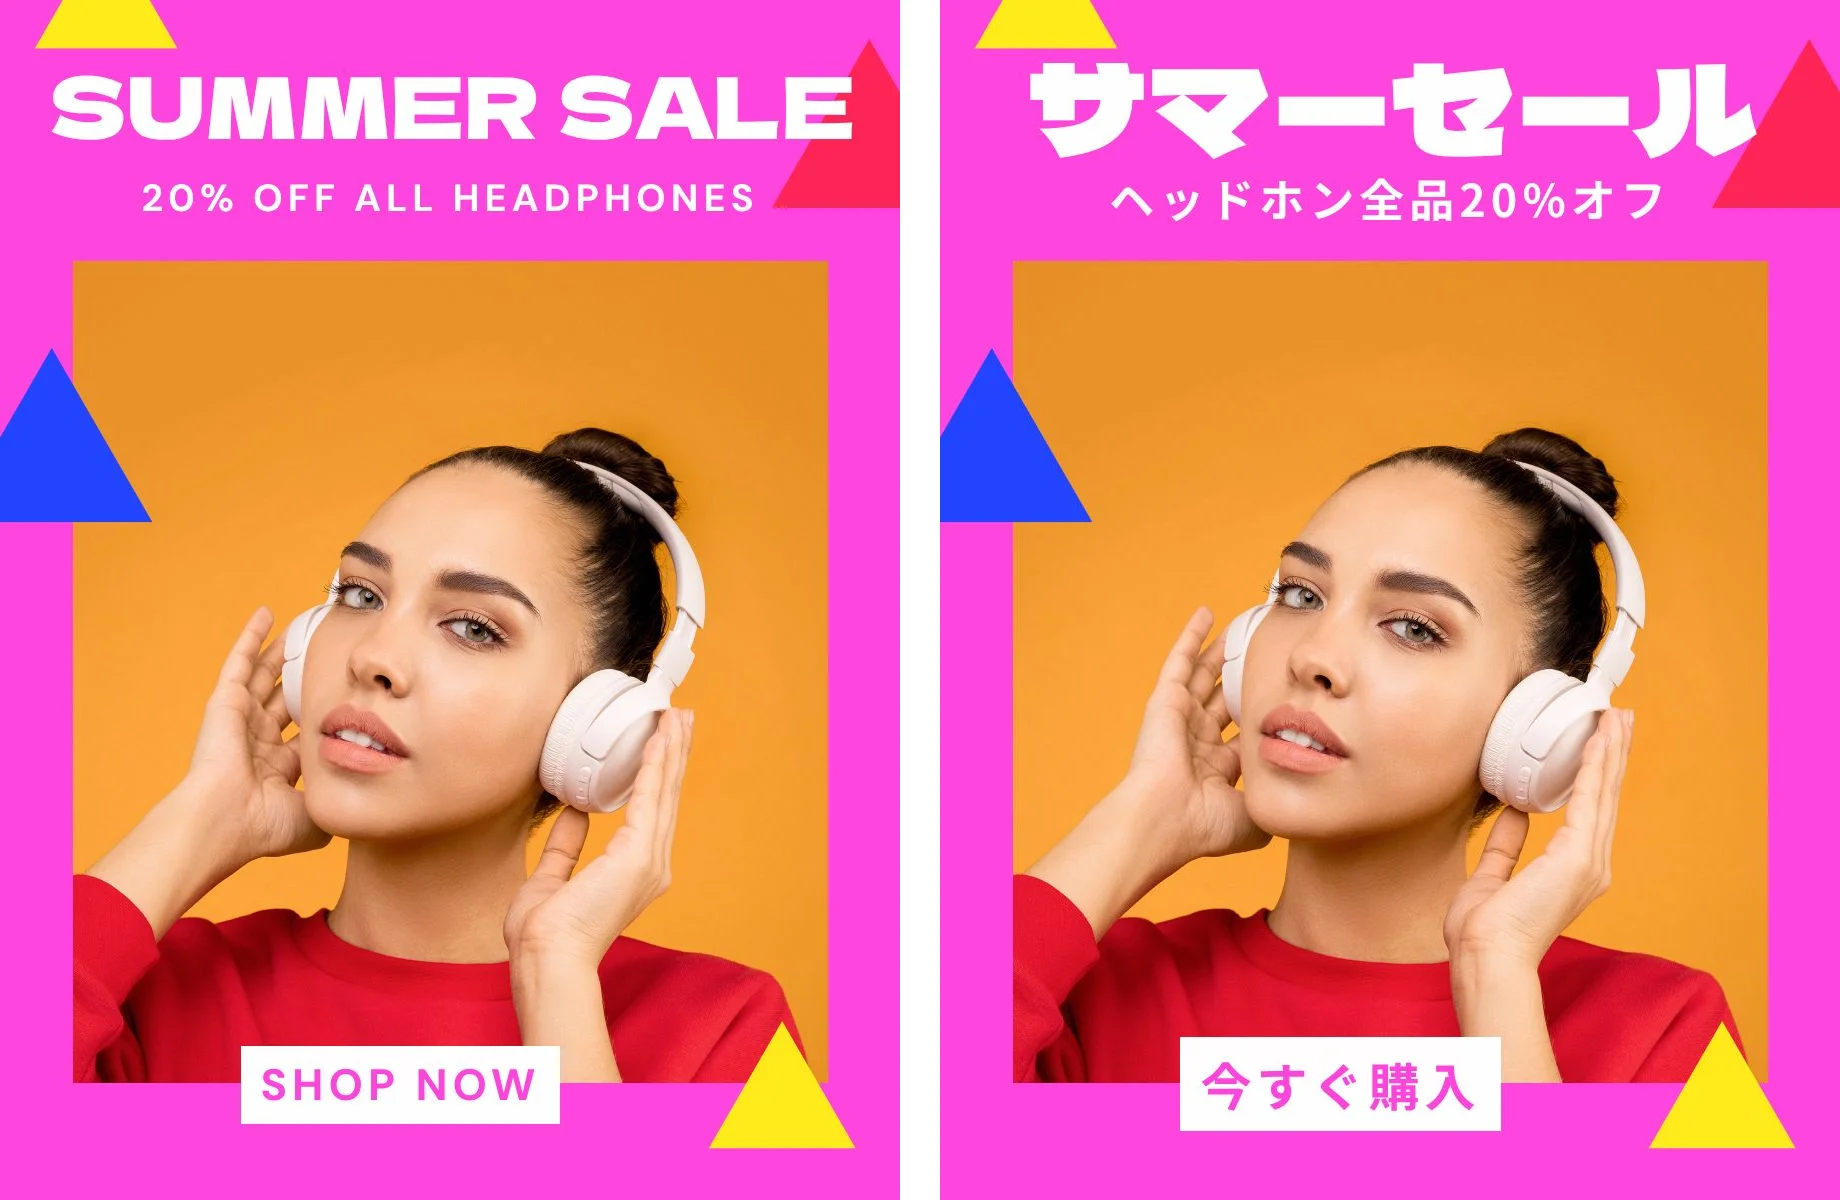
Bannerbear는 이걸 어떻게 했나. Bannerbear는 2026년 8월 MCP 서버를 내놨고, 클로드 디렉터리에서 한 번에 설치할 수 있습니다. 소개 페이지의 예시 문장은 이렇습니다. "products.csv의 행들로 내 Product Promo 템플릿을 써서 상품 광고 20개를 만들어 줘." 또 "이 광고를 일본어로 번역해서 같은 템플릿으로 다시 만들어 줘."
출처: Bannerbear MCP 서버 소개 페이지(bannerbear.com/v5/products/mcp). 레이아웃과 글꼴은 그대로 두고 문구만 번역해 다시 렌더한 예시입니다.
Yongfook은 사내에서도 팀원들에게 "그냥 Bannerbear랑 채팅해"라고 말하게 됐고, 그게 대개 훨씬 빠르다고 씁니다. 원문의 장면을 그대로 재생해 보세요. 체크박스를 끄면 '에이전트가 닿을 수 없는 제품'이 어떤 운명을 맞는지 보입니다.
이미 에이전트가 고객인 회사들. 이 전략이 공상이 아니라는 증거는 인프라 회사들에서 먼저 나왔습니다.
에이전트가 '고객'이 된 인프라 (회사 발표 기준, 최댓값 100% 기준)
Neon: AI 에이전트가 만든 DB 비중 (2025)
80% 이상
Supabase: AI 코딩 도구에서 생성된 신규 DB 비중
60% 이상
Stacklok 조사: MCP를 프로덕션에 쓰는 조직 (2026)
41%
서버리스 Postgres 회사 Neon은 2025년 데이터브릭스에 약 10억 달러에 인수될 때 "Neon에서 만들어진 데이터베이스의 80% 이상을 AI 에이전트가 만들었다"고 밝혔습니다. Supabase의 CEO는 신규 데이터베이스의 60% 이상이 Lovable·Bolt·Claude Code·Codex 같은 AI 코딩 도구에서 생성된다고 말했고, 회사 가치는 2025년 4월 20억 달러에서 2026년 6월 105억 달러로 뛰었습니다. 웹 호스팅 회사 Netlify의 CEO 마티아스 빌만은 2025년 1월 '에이전트 경험(AX, Agent Experience)'이라는 개념을 내놨습니다. 사용자 경험(UX)과 개발자 경험(DX)에 이어, 이제 에이전트가 쓰기 편한 제품을 설계해야 한다는 겁니다. AI 앱 빌더 Bolt로 만들어 Netlify에 배포한 사이트는 다섯 달 만에 100만 개를 넘었습니다.
한국에서도 움직임이 빠릅니다. 토스페이먼츠는 2025년 6월 'PG 업계 최초'로 MCP 서버를 내놓고 결제 연동 기간을 "최대 3개월에서 10분으로" 줄였다고 밝혔고, 카카오는 2025년 8월 MCP 개방형 플랫폼 'PlayMCP'를 열었습니다.
연구가 말하는 것: 에이전트 고객은 사람 고객과 다르다. 마이크로소프트 리서치의 「에이전틱 이코노미」(Rothschild 외, 2025)는 AI의 더 큰 경제적 충격이 개인 생산성이 아니라 소비자와 기업 사이의 소통 마찰이 줄어드는 것에서 온다고 봅니다. 소비자를 대리하는 '비서 에이전트'와 기업을 대리하는 '서비스 에이전트'가 프로그램끼리 거래하는 세상입니다. 같은 연구진의 「마젠틱 마켓플레이스」(Bansal 외, 2025) 실험은 섬뜩한 결과를 보여 줬습니다. 에이전트 구매자들은 모델을 가리지 않고 심한 '첫 제안 편향'을 보였고, 그 결과 응답 속도가 품질보다 10~30배 유리했습니다. 에이전트가 고객이 되면 '기능 많은 제품'이 아니라 빨리 응답하고 기계가 읽기 쉬운 제품이 선택된다는 뜻입니다. 원문 3번을 실험으로 뒷받침하는 동시에, 새로운 위험(조작, 품질 무시)도 함께 보여 줍니다.
또 하나의 경고가 있습니다. 2026년 1월 경제학자들(Koren 외)은 「바이브 코딩이 오픈소스를 죽인다」라는 도발적인 제목의 논문을 냈습니다. 오픈소스 관리자들은 사용자가 문서를 읽고 이슈를 남기는 '참여'로 보상을 얻어 왔는데, 에이전트가 대신 코드를 쓰면 그 참여가 사라진다는 겁니다. SaaS로 옮기면 이렇습니다. 사람이 대시보드에 와야 돈을 버는 모델(광고, 화면 안의 업셀)은 에이전트가 대신 오면 약해진다. 에이전트 우선으로 가려면 돈 버는 지점도 '화면'에서 '호출'로 옮겨야 합니다.
걸리는 점: 아직 이른 곳도 있다. 2025년 9월 오픈AI는 ChatGPT 안에서 바로 결제하는 '인스턴트 체크아웃'을 발표했고, 그날 엣시 주가는 16% 올랐습니다. 그런데 2026년 3월 이 기능은 축소됐습니다. 쇼피파이 사장은 실제로 쓴 상점이 "약 12곳"이었다고 말했습니다. 에이전트가 '찾아 주는' 단계는 왔지만, 에이전트 안에서 '결제까지' 끝내는 소비자 거래는 아직 이릅니다. 개발자 도구와 B2B 작업 자동화처럼 에이전트를 이미 매일 쓰는 고객이 있는 곳부터가 현실적인 출발점입니다.
4. 기술이 없는 곳으로 간다
원문의 주장. 첫 소프트웨어 혁명조차 제대로 겪지 못한 산업이 통째로 있다. 설비·시공 같은 기술직(trades), 물류, 농업, 지방정부, 소규모 제조업. 지금의 '시스템'이 스프레드시트와 전화기인 곳, 아니면 1997년에 마지막으로 업데이트된 UI. 이 사업들은 진짜이고 돈을 벌며 도구는 수십 년 뒤처져 있다. 기술 업계 안에서 우리는 같은 개발자, 같은 마케터, 이제는 같은 AI 도구를 두고 서로 경쟁한다. 그 거품 밖으로 나가면 기술적 우위가 다시 엄청나게 커진다. 함정은 이 시장들이 닿기 어렵다는 것. 프로덕트 헌트에 출시한다고 배관공이 오지는 않는다. "하지만 바로 그게 해자다."
왜 통하나. 경쟁 전략의 아버지 마이클 포터의 '다섯 가지 힘'으로 보면 간단합니다. 산업의 이익률은 진입장벽이 높을수록 높습니다. 코딩 에이전트가 무너뜨린 건 '개발 인력과 시간'이라는 장벽이었지, '배관 업체 사장님들의 신뢰'나 '지자체 조달 절차' 같은 장벽은 아닙니다. 해커뉴스에서 한 버티컬 SaaS 회사 CTO는 이렇게 썼습니다. "우리 최종 사용자는 직접 못 만든다. 그들의 현재 '시스템'은 엑셀이다." 다른 창업자는 "내 최대 경쟁자는 스프레드시트"라고 했습니다.
데이터도 이 방향을 가리킵니다. 맥킨지의 「2026 AI 현황」(2026년 8월, 응답자 1,719명)에서 "에이전트 코딩 도구로 직접 만들 수 있어서 소프트웨어 구매를 하나 이상 포기했다"는 응답이 전체 32%였는데, 기술 산업은 41%, 공공·사회 부문은 17%로 가장 낮았습니다. 스스로 만들지 못하는 고객이 가장 많이 남아 있는 곳이 바로 원문이 가리킨 곳입니다.
성공 사례.
회사
산업
숫자
무엇이 해자였나
ServiceTitan
냉난방·배관 등 기술직
2024년 12월 상장 첫날 +42%, 시가총액 약 90억 달러
현장 업체의 일정·견적·결제를 한곳에
Toast
레스토랑
2025년 말 ARR 20억 달러 이상, 매장 약 16만 4,000곳
결제 단말기 + 주방 운영 소프트웨어
Samsara
물류·현장 운영
2026 회계연도 ARR 19억 달러(+30%)
차량 센서 하드웨어 + 클라우드
Avoca
냉난방·배관용 AI 전화 상담
2026년 4월 기업가치 10억 달러, 고객 1,000곳 이상
"부재중 전화 한 통 = 설치 공사 3~4만 달러"
Flock Safety
지방정부·경찰
기업가치 75억 달러, 5,000개 이상 기관
카메라 + 조달 관계 (프라이버시 반발로 계약 중단도)
Avoca의 이야기가 특히 이 전략의 계산법을 잘 보여 줍니다. 창업자들은 원래 레스토랑 전화 주문을 받는 AI를 만들고 있었습니다. 그러다 깨달았습니다. 레스토랑이 놓친 전화 한 통은 30~40달러짜리 주문이지만, 냉난방 업체가 놓친 전화 한 통은 3만~4만 달러짜리 설치 공사라는 것. 같은 기술을 '전화 한 통의 가치'가 1,000배 큰 산업으로 옮겼고, 2년 만에 유니콘이 됐습니다.
복잡한 신호: 배관공도 Claude Code를 쓴다. 그런데 2026년 3월 해커뉴스에는 「산업용 배관 시공업자가 Claude Code를 쓰는 법」이라는 영상이 올라와 140점을 받았습니다. 기술직 종사자가 스스로 자기 소프트웨어를 만드는 시대가 오고 있다는 뜻이기도 합니다. 댓글에서는 "많은 사람이 자기가 소프트웨어에 소질이 있다는 걸 발견하게 될 것"이라는 반응과 "이 맥락에서 Claude는 꽤 엉망을 만든다"는 반응이 엇갈렸습니다. 기술 거품 밖도 영원히 '밖'은 아닙니다. 그래도 엑셀을 대신할 앱을 만드는 것과, 그 앱을 10년 동안 유지하고 규제에 맞추고 직원들을 교육하는 것은 다른 일입니다.
한국에서는. 이 전략의 교훈은 실패 사례에서 더 잘 보입니다. 농업 데이터 플랫폼 그린랩스(팜모닝)는 시리즈 C로 1억 4,000만 달러를 받고 인력을 650명 이상으로 늘렸다가, 2023년 2월 약 70%를 감원했습니다. 도매 유통과 스마트팜으로 너무 넓게 퍼진 것이 원인이었고, 이후 데이터 영농 솔루션에 집중하는 '그린랩스 2.0'으로 회생을 시도했습니다. 농업은 분명 '기술이 없는 곳'이지만, 진짜 난제는 기술이 아니라 도달, 물류, 현금 흐름이었습니다. 반대로 공공 쪽에서는 서울시가 2025년 내부망 자체 LLM을 시범 운영했고, 수원시가 2025년 10월 기초지자체 최초로 국 단위 AI 전담 조직을 만드는 등 시장이 막 열리는 중입니다. 공공 영역은 조달과 보안 요건을 넘기가 어렵지만, 넘는 순간 오래 가는 관계가 됩니다.
걸리는 점. 원문 스스로 말하듯, 닿기 어렵다는 게 해자이자 비용입니다. 영업 주기가 길고, 현장을 알아야 하고, 기술 스타트업의 성장 속도를 기대하면 실망합니다. 그리고 이 산업들의 고객은 아직 에이전트를 쓰지 않으니, 3번(에이전트 우선)과 동시에 고르면 서로 부딪힐 수 있습니다.
5. 하드웨어로 간다
원문의 주장. 이걸 시도하는 테크 회사가 늘고 있다. 소프트웨어는 이제 복사가 싸다. 하드웨어는 아니다. 물리적 제품에는 제조, 공급망, 인증, 재고, 사후 지원이 필요하고, 그 하나하나가 주말 프로젝트가 넘을 수 없는 벽이다. 이미 가진 소프트웨어에 기기를 붙이면 복제하기 어려운 무언가가 된다. 위험도 분명하다. 자본이 많이 들고, 마진은 얇고, 소프트웨어 창업자는 대개 공장에서 뭘 해야 할지 모른다. "나는 이걸 직접 하기보다 흥미롭게 지켜보는 중이다. 하지만 배짱이 있다면, 이 목록에서 거의 무엇보다 큰 해자를 가진다."
일곱 갈래 중 저자가 가장 거리를 둔 길이고, 해커뉴스의 관련 논쟁 수천 개 댓글에서도 이 전략은 거의 논의되지 않았습니다. 그래서 사례로 판단할 수밖에 없는데, 2024~2026년의 사례는 놀랄 만큼 선명하게 둘로 갈립니다.
성공
숫자
실패
숫자
Plaud (AI 녹음기 + 구독)
회사 발표 ARR 2년 만에 100만→1억 달러, 기기 200만 대 이상
Humane AI Pin
699달러, 약 1만 대 판매(목표의 10%), 2025년 2월 HP에 1억 1,600만 달러로 인력·특허만 매각, 기기 작동 중지
메타 레이밴 스마트 글래스
2025년 700만 대, 전년의 3배 이상
Rabbit R1
약 10만 대 판매, 동시 사용자는 약 5,000명(The Verge)
Oura (스마트 링)
기업가치 약 110억 달러, 2025년에만 약 300만 개
Friend 펜던트
뉴욕 지하철 광고에 약 100만 달러, 판매는 수천 대 수준
Samsara·Verkada (센서·카메라 + 클라우드)
Samsara ARR 19억 달러 / Verkada 연환산 계약 10억 달러
Limitless (데스크톱 앱 → 펜던트)
2025년 12월 메타가 인수, 신규 판매 중단
성공한 쪽과 실패한 쪽의 차이는 '하드웨어냐 아니냐'가 아니었습니다. 성공한 기기는 이미 익숙한 형태(녹음기, 안경, 반지, 차량 단말기)에 분명한 용도(회의 녹음, 수면 측정, 차량 관제)를 붙였습니다. 실패한 기기는 새로운 형태(핀, 주머니 속 기기, 목걸이)에 막연한 용도("AI 비서")를 붙였습니다. 소프트웨어의 해자를 하드웨어로 만들려면, 하드웨어 자체의 제품-시장 적합성부터 통과해야 합니다.
한국에서 가장 흥미로운 사례는 토스플레이스입니다. 금융 앱 회사가 2023년 3월 결제 단말기를 내놨고, 사실상 무료에 가깝게 보급해 가맹점이 2025년 2월 10만 곳에서 2026년 6월 37만 곳으로 늘었습니다. 이 단말기 위에 얼굴 결제까지 얹었습니다. 소프트웨어 회사가 하드웨어를 깔아 해자를 만든 사례이자, 원문 5번(하드웨어)과 6번(가격 인하: 단말기는 싸게, 결제 수수료로 번다)을 동시에 쓴 사례입니다.
걸리는 점. 하드웨어 해자에는 규제라는 양날이 있습니다. 스마트 밴드 Whoop은 2025년 7월 혈압 기능 때문에 미국 FDA 경고서한을 받았고, 존 디어는 소프트웨어로 트랙터 수리를 잠갔다가 2025년 1월 미국 연방거래위원회(FTC)의 수리권 소송을 맞았습니다. 기기로 잠그는 힘이 커질수록 그 힘에 대한 감시도 커집니다. 그리고 원문 말대로 자본이 듭니다. 6번(가격 인하)과 함께 고르면 현금이 두 군데로 샙니다.
6. 가격을 내린다
원문의 주장. "이건 인기가 없을 것이다." 오랫동안 표준 조언은, 나를 포함해서, 가격을 올리라는 것이었다. 싼 가격은 가치 낮은 고객을 끌어들이니 더 받고 기업을 노려라. 나는 여전히 일반적으로는 그렇게 믿는다. 하지만 상황이 바뀌었다. 소프트웨어 공급이 수요를 넘어서면, 좋든 싫든 기능의 가격은 0으로 수렴한다. 그런 세계에서는 먼저 거기 도착하자는 주장에 실질적인 근거가 있다. 일부러 가격을 내리고, 경쟁사가 아직 마진을 지키는 동안 시장을 최대한 차지하고, 부가 기능·사용량·업셀로 매출을 되찾는다. "바닥까지 가는 경쟁을 하자는 게 아니다. 핵심 제품이 상품이 되고 있다면, 상품이 아닌 척 값을 매기지 말라는 것이다. 시장을 가진 다음, 아직 상품이 아닌 것들을 팔아라."
자기 과거를 뒤집는다는 것. 앞서 말했듯 2019년 Yongfook은 「월 9달러를 받지 마라」에서 최저 요금을 9달러에서 49달러로 올린 경험을 공유했고, "저가는 이탈률 높은 포화 시장을 뜻한다. 다른 인디 해커들은 당신의 타깃이 아니다. 돈을 쓸 수 있는 회사가 타깃이다"라고 썼습니다. 그 조언이 틀렸던 게 아닙니다. 그 조언이 맞으려면 '기능이 비싸서 남들이 쉽게 따라오지 못한다'는 전제가 필요했고, 그 전제가 바뀐 겁니다.
흥미로운 사실 하나. 2026년 10월 현재 Bannerbear의 요금표는 2025년 8월과 똑같이 49·149·299달러입니다. 가격표의 숫자를 내리는 대신 같은 값에 AI 크레딧, MCP 서버, 워크플로, 미디어 도구를 더 얹었습니다. 엄밀히 말하면 '가격 인하'보다는 '같은 값에 더 많이'이고, 7번(올인원)에 가깝습니다. 저자도 이 전략은 아직 자기 코어에 그대로 적용하진 않은 셈입니다. 원문이 "인기 없을 것"이라고 미리 말한 이유가 짐작됩니다.
왜 통하나: 가격이 0으로 가는 세계의 기록.
"같은 성능"의 가격은 얼마나 빨리 떨어졌나 (연간 하락 배수, 최댓값 연 50배 기준)
a16z 'LLM플레이션': 같은 성능 LLM 가격 (2021~2024)
연 10배
Epoch AI: 고정 성능 추론 가격, 과제별 중앙값
연 50배
a16z의 귀도 아펜젤러는 2024년 11월 「LLM플레이션」에서 같은 성능의 언어 모델 가격이 매년 약 10배씩 떨어졌다고 정리했습니다. GPT-3 수준 성능이 2021년 11월 백만 토큰당 약 60달러에서 2024년 말 약 0.06달러가 됐으니 3년에 1,000배입니다. 연구기관 Epoch AI는 과제에 따라 연 9배에서 900배까지, 중앙값 연 50배로 추정했습니다. 2025년 6월 오픈AI는 같은 o3 모델의 가격을 하루 만에 80% 내렸습니다. 이게 SaaS의 원재료(지능) 가격이 움직이는 속도입니다. 그 위에 얹힌 기능의 값이 같은 방향으로 끌려가는 것은 시간문제입니다.
의도적 인하의 교과서: 캔바와 Affinity. 2025년 10월 30일 캔바는 2024년에 인수한 전문가용 디자인 앱 Affinity(사진·벡터·레이아웃 편집, 원래 유료 일회 구매)를 하나로 합쳐 "영원히 무료"로 풀었습니다. 대신 AI 기능은 캔바 유료 구독에 묶었습니다. 어도비가 2013년 박스 판매를 끝내고 구독 전용으로 간 바로 그 시장에서, 코어를 공짜로 만들고 아직 상품이 아닌 것(AI, 협업)으로 버는 구조입니다. 원문 6번 문장 그대로입니다. 깃허브 코파일럿의 무료 요금제(2024년 12월)도, 노션이 별도로 팔던 AI 애드온을 없애고 상위 요금제에 넣은 것(2025년 5월)도 같은 흐름입니다.
새 과금 단위: '끝낸 일'. 가격을 내리고 무엇으로 되찾을까요? 2026년의 답은 좌석이 아니라 결과입니다. 고객 상담 AI Fin(옛 인터콤)은 2023년부터 AI가 문의를 해결한 건당 0.99달러를 받았습니다. 해결하지 못하면 돈을 받지 않습니다. 시장조사기관 Sacra는 Fin의 연 반복 매출이 2026년 3월 1억 달러를 넘었고 결과 기반 과금 전환 뒤 순매출 유지율이 112%에서 146%로 올랐다고 추정했습니다. 인터콤은 2026년 5월 사명을 아예 Fin으로 바꿨고, 6월에는 세일즈포스가 약 36억 달러에 인수하기로 합의했습니다. '기능을 파는 SaaS'에서 '끝낸 일을 파는 에이전트'로 피벗한 회사의 결말이 대형 인수였다는 점은 이 전략의 가능성을 보여 줍니다. 가격 모델 조사(카일 포야르, 2025년 약 240개사)에서도 좌석 기반 비중은 1년 새 21%에서 15%로 줄고, 좌석+사용량 혼합(하이브리드)은 27%에서 41%로 늘었습니다.
걸리는 점: AI 제품은 한계비용이 0이 아니다. 여기에 함정이 있습니다. 전통적인 SaaS는 고객 한 명을 더 받는 비용이 거의 0이라 가격을 내려도 손해가 크지 않았습니다. 그런데 AI 기능은 고객이 쓸 때마다 토큰 원가가 듭니다. 2025년 6월 코딩 도구 Cursor는 월 20달러 요금제를 '요청 500회'에서 '20달러어치 사용량'으로 바꿨다가, 며칠 만에 한도를 다 쓰고 초과 과금을 당한 사용자들의 반발을 샀고, CEO가 "가격 개편을 잘못 처리했다. 죄송하다"며 환불했습니다. 앤트로픽도 2025년 8월 Claude Code 구독에 주간 사용 한도를 넣었습니다. 원가가 움직이는데 정액·무제한을 약속하면 역마진이 납니다. 가격을 내리더라도 '무엇을 싸게 하고 무엇에 값을 매길지'의 선이 분명해야 합니다.
시뮬레이터로 직접 해 보세요. 언제 얼마나 내리는지, 부가 기능이 얼마나 팔리는지, 고객의 전환 비용이 얼마인지에 따라 결과가 크게 갈립니다. 특히 어중간하게 내렸다가 경쟁사가 더 깊이 내리면 어떻게 되는지 확인해 보세요.
7. 올인원이 된다
원문의 주장. 개발자가 각 도구를 일주일이면 만드는데 왜 구독 여덟 개를 계속 내나? 많은 회사가 이미 그러고 있다. 개별 벤더를 하나씩 사내 도구로 바꾸면서. 하지만 변곡점이 온다. 사내 도구 여덟 개를 유지보수하는 건 대부분 회사에 현실적이지 않다. 그래도 직접 만드는 것의 장점, 그러니까 로그인 하나, 연동 하나, 권한 하나, 청구서 하나는 갖고 싶다. 바로 그게 올인원 벤더의 틈이다. 회사는 유지보수 없이 통합을 얻는다. Bannerbear가 가는 방향이 이것이다. 이미지 생성, 애니메이션, 영상, PDF, 워크플로를 API 하나로. "여러 개를 대신하는 하나가 되는 건 탄탄한 해자다. 전부 실제로 잘 해낸다면."
구독을 끊고 직접 만드는 회사, 정말 늘고 있나. 늘고 있습니다. 사내 도구 빌더 회사 리툴의 2026년 2월 조사(자사 고객·빌더 817명)에서 35%가 SaaS 도구를 하나 이상 직접 만든 것으로 이미 대체했고, 78%가 2026년에 더 만들 계획이라고 답했습니다. 대체 압력이 가장 큰 범주는 워크플로 자동화(35%), 사내 관리 도구(33%), BI(29%), CRM·폼 빌더(25%) 순이었습니다. 리툴은 사내 도구를 파는 회사라 '직접 만들자' 쪽으로 기운 표본이라는 점을 감안해야 하지만, 앞서 본 맥킨지 조사(32%가 직접 만들어서 구매를 포기)도 같은 방향입니다.
그런데 변곡점도 실제로 온다. 해커뉴스의 반론이 이 지점을 정확히 짚습니다. "누군가 주말에 뭔가 만든다. 6개월 뒤 그 사람은 회사를 떠났고, 아무도 그 제품을 모르고, 그건 그냥 지원 없는 또 하나의 SaaS가 된다." 다른 댓글은 "사람들은 인기 SaaS의 오픈소스 클론을 직접 호스팅할 수도 있었지만 안 했다. 왜? 그걸 유지보수하는 사람이 되고 싶지 않으니까"라고 했습니다.
가장 유명한 사례가 클라르나입니다. 2024년 8월 CEO는 "방금 세일즈포스를 껐다. 몇 주 안에 워크데이도 끈다"고 말해 'AI가 SaaS를 대체했다'는 상징이 됐습니다. 그런데 2025년 3월 그는 "아니다, 우리는 SaaS를 LLM으로 대체하지 않았다"고 해명했고, 데이터를 사내 스택으로 통합하는 한편 HR은 다른 SaaS인 딜(Deel)로 옮겼다는 보도가 나왔습니다. 그는 소동에 "엄청나게 민망했다"고 말했습니다. '전부 직접'이 아니라 '통합 + 다른 벤더'로 끝난 겁니다. 원문 7번의 예언 그대로입니다.
도구 수에 따라 세 가지 선택의 3년 비용이 어떻게 갈리는지 직접 움직여 보세요. 도구가 몇 개뿐일 때는 직접 만드는 게 정말 쌉니다. 그런데 도구끼리 연결해야 하는 쌍의 수는 도구 수의 제곱으로 늘어납니다.
올인원의 성공과 경고.
리플링의 '컴파운드 스타트업'. 창업자 파커 콘래드는 급여, 기기 관리, 법인카드, 복리후생을 처음부터 하나의 직원 데이터 위에 쌓는 전략을 '컴파운드 스타트업'이라 불렀습니다. 2025년 5월 기업가치 168억 달러. 핵심은 기능 개수가 아니라 모든 기능이 같은 데이터를 공유한다는 것입니다. AI가 기능을 싸게 만든 지금, 이 전략은 오히려 쉬워졌습니다. 새 모듈 하나를 붙이는 비용이 내려갔으니까요.
조호 원(Zoho One). 앱 45개 이상을 한 요금에 묶었고 고객사는 평균 22개 앱을 씁니다. 외부 투자 없이 큰 회사라는 점에서 Bannerbear와 닮았습니다.
그래머리 → 슈퍼휴먼. 맞춤법 검사라는 단일 기능 SaaS가 2024~2025년 문서 도구 Coda와 메일 앱 Superhuman을 인수하고 2025년 10월 사명을 슈퍼휴먼으로 바꿨습니다. 단일 기능 회사가 올인원으로 피벗한 대표 사례입니다.
더존비즈온. 한국의 올인원 사례입니다. ERP와 협업 플랫폼 WEHAGO에 AI를 내재화한 'ONE AI'를 7,400곳 이상이 도입했고, 2025년 매출 4,463억 원, 영업이익 1,277억 원(+45%)으로 역대 최대 실적을 냈습니다.
경고: 번들은 규제를 부른다. 마이크로소프트는 팀즈를 오피스에 묶어 슬랙을 압도했지만, EU 조사 끝에 2025년 9월 '팀즈 없는 오피스를 더 싸게 팔겠다'는 확약을 냈습니다. 올인원이 너무 성공하면 언번들을 요구받습니다.
걸리는 점. 원문의 단서가 전부입니다. "전부 잘 해낸다면." 여덟 개를 묶었는데 그중 셋이 형편없으면 고객은 그 셋을 다시 따로 삽니다. 그리고 1번(지루한 운영)은 한 가지를 깊게 할 때 생기는 신뢰인데, 올인원은 넓게 합니다. 둘을 같이 고르려면 '넓게 묶되, 운영은 깊게'라는 어려운 균형이 필요합니다.
원문은 어떤 조합이 서로 부딪히는지 말하지 않습니다. 사례를 겹쳐 보면 몇 가지는 꽤 분명합니다.
잘 맞는 조합
3 에이전트 + 7 올인원 Bannerbear의 실제 조합. 도구를 하나로 묶으면 에이전트가 부를 도구도 하나
2 유통 + 6 가격 인하 청중이 있으면 싼 가격이 빨리 퍼진다. 캔바가 Affinity를 무료로 푼 방식
4 비기술 산업 + 5 하드웨어 Toast·Samsara·토스플레이스. 현장은 단말기와 붙을 때 강하다
1 운영 + 3 에이전트 에이전트는 지루한 일을 맡길 믿을 만한 API를 찾는다. Neon·Supabase·토스페이먼츠 MCP
부딪히는 조합
5 하드웨어 × 6 가격 인하 하나는 자본을 먹고 하나는 마진을 버린다. 현금이 두 군데로 샌다
1 운영 × 7 올인원 깊게 vs 넓게. 운영 신뢰는 집중에서 나온다
4 비기술 산업 × 3 에이전트 배관 업체 사장님은 아직 MCP를 부르지 않는다. 고객이 에이전트를 쓰는지부터
우리 회사 상황을 고르면 맞는 두세 개와, 같이 고르면 부딪히는 조합을 보여 주는 도구입니다. 가중치는 이 글의 해석입니다.
7부. 이 글에 대한 반론과 한계
좋은 글일수록 반론을 같이 읽어야 합니다. 원문에 대해 제기됐거나 제기될 만한 반론을 정리합니다.
① "주말 클론"은 과장이다. 해커뉴스에서 가장 많은 답글(345개)이 달린 댓글은 이렇게 말합니다. "개발자들이 '주말이면 대충 만들 수 있다'고 확신하는 건 오래된 이야기다. 경영진은 그걸 책임지고 싶지 않을 뿐이다." 한 버티컬 SaaS CTO는 엔터프라이즈 고객 두 곳이 실제로 자기 제품을 복제해 사용자를 옮기려 했지만 "한 곳은 포기했고, 다른 곳의 사용자들은 그게 형편없다고 우리에게 말한다. 유료 구독자는 한 명도 잃지 않았다"고 썼습니다. 다만 원문 스스로 "전부는 아니고, 완벽하게도 아니지만, 충분할 만큼"이라고 단서를 달았고, 원문이 걱정한 것은 고객이 직접 만드는 것이 아니라 경쟁자가 늘어나는 것이었습니다. 해커뉴스에서도 이 지점에는 동의가 많았습니다. "위협은 고객이 직접 만드는 게 아니라, 기숙사 대학생 둘이 주말에 당신 SaaS와 경쟁할 무언가를 만들 수 있다는 것이다."
② 일화이지 데이터가 아니다. 원문은 어떤 수치도 인용하지 않습니다. 이 특집이 METR와 NBER 논문을 붙인 이유입니다. 그리고 데이터는 원문을 절반만 지지합니다. 코드는 싸졌지만, 출시와 사용은 아직 그만큼 싸지지 않았습니다. 2026년 4월 아카이브에 올라온 데이비드 클로츠의 논문 「다시 보는 만들까 살까」는 거래비용 경제학으로 분석해 "SaaS 종말론은 대부분의 기업 앱 범주에서 과장됐다. 자체 개발은 범용 유틸리티와 차별화용 맞춤 앱에서 가장 설득력 있고, 규제·핵심 업무 시스템은 여전히 구매 영역"이라고 결론냈습니다. 흥미롭게도 이 결론은 원문 1번(운영)·4번(규제 산업)과 정확히 맞물립니다.
③ 글쓴이는 MCP와 올인원 API를 판다. 해커뉴스의 한 댓글은 비슷한 글에 "저자는 AI 개발 워크숍을 판다. 다음 광고 주세요"라고 달았습니다. 같은 비판이 이 글에도 적용될 수 있습니다. 일곱 갈래 중 저자가 직접 하는 3번과 7번은 Bannerbear V5의 마케팅이기도 합니다. 반대로 저자가 스스로 "지켜보는 중"이라고 밝힌 5번(하드웨어)과 자기 코어 가격에는 아직 적용하지 않은 6번(가격 인하)은 검증이 가장 덜 된 전략입니다. 정직하게 거리를 밝혔다는 점은 이 글의 장점이지만, 독자는 어떤 칸이 '경험'이고 어떤 칸이 '관찰'인지 구분해서 읽어야 합니다.
④ 체감은 틀린다. METR 실험이 보여 줬듯 개발자들은 19% 느려지고도 20% 빨라졌다고 느꼈습니다. "일주일이 오후 한나절이 됐다"는 체감도 같은 오차를 가질 수 있습니다. 다만 2026년 들어 도구가 크게 좋아졌고(METR 후속 실험은 개발자들이 AI 없이 일하길 거부해서 깨졌습니다), NBER 데이터에서도 코드 작성량은 확실히 폭증했으니, 방향은 맞고 크기는 과장됐을 가능성이 높다고 보는 게 공정합니다.
⑤ 기능 경쟁은 '죽은' 게 아니라 '옮겨 간' 것일 수도. 37시그널즈의 제이슨 프라이드는 「맞춤 소프트웨어 혁명? 난 안 믿는다」에서 사람들은 결국 잘 만든 제품을 사고 싶어 한다고 반박했습니다. 기능의 '개수' 경쟁은 끝났어도 기능의 '판단', 즉 무엇을 만들고 무엇을 만들지 않을지, 어떤 기본값을 줄지의 경쟁은 오히려 더 중요해졌다는 시각입니다. 해커뉴스의 그 CTO도 "병목은 여전히 뭘 만들지 아는 것이지, 만드는 것이 아니다"라고 썼습니다. 이건 원문과 모순이라기보다 원문의 여덟 번째 칸이라고 볼 수 있습니다.
8부. 2026년 한국에서 이 글을 읽는 법
한국 SaaS 시장은 미국과 조건이 다릅니다. 시장이 작고, 대형 플랫폼(카카오·네이버·토스)의 유통 지배력이 크고, 공공·제조·중소기업 비중이 높습니다. 이 조건에서 일곱 갈래를 다시 보면 우선순위가 조금 달라집니다.
유통(2번)이 미국보다 더 결정적이다. 카카오톡 안의 ChatGPT가 1,300만 명을 모으는 동안 별도 앱 카나나가 문을 닫고, 네이버도 독립 AI 서비스 클로바X를 2026년 4월 종료하고 검색·쇼핑 안으로 AI를 옮겼습니다. 과기정통부 조사에서 생성형 AI 이용자의 41.8%가 ChatGPT를 쓴 반면 클로바X 경험자는 2.0%였습니다. 한국에서 '청중'은 상당 부분 슈퍼앱의 자리입니다. 슈퍼앱 바깥의 SaaS라면 MCP처럼 그 자리들에 '불려 들어가는' 경로(3번)를 확보하는 게 사실상 유통 전략이 됩니다. 토스페이먼츠 MCP와 카카오 PlayMCP가 열린 것이 그 신호입니다.
기술이 없는 곳(4번)은 한국에서 더 넓다. 맥킨지 조사에서 공공 부문의 '직접 만들기' 비율이 17%로 가장 낮았던 것처럼, 지자체·중소 제조·농업·물류에는 여전히 엑셀과 전화가 '시스템'인 곳이 많습니다. 다만 그린랩스가 보여 줬듯 기술보다 도달·현금 흐름이 어렵고, 공공은 조달·보안 인증이라는 문턱이 있습니다. 그 문턱이 곧 해자입니다.
올인원(7번)은 이미 한국식 성공 모델이다. 더존비즈온의 ONE AI, 근태·급여·전자계약을 한곳에 묶은 플렉스처럼, 한국 중소·중견기업은 원래도 '여러 개 대신 하나'를 선호했습니다. AI가 모듈 추가 비용을 내렸으니 이 모델은 더 강해질 수 있습니다. 반대로 라인이 업무 협업 도구를 구글로 바꾼다는 보도처럼, 국내 올인원이 글로벌 빅테크 번들과 정면으로 부딪히는 지점도 생깁니다.
코어닷투데이가 서 있는 자리. 저희 이야기도 짧게 하겠습니다. 저희는 이미지·영상·오디오·LLM 모델을 하나의 API와 크레딧으로 쓰게 해 주는 AI API 게이트웨이(api.core.today)를 운영하고, 그 위에 MCP 서버를 열어 두었습니다. 원문의 분류로는 3번(에이전트 우선)과 7번(여러 모델을 하나로)을 고른 셈이고, 그 아래에서 키 검증·정산·장애 대응 같은 1번(지루한 운영)을 직접 지고 있습니다. 이 글을 쓰면서 가장 크게 와닿은 건 원문의 마지막 문장이었습니다. 기능을 더 만드는 건 목록에 없다. 저희도 '모델 몇 개 더'가 아니라 '에이전트가 믿고 부를 수 있는가'를 기준으로 다음 일을 고르려 합니다.
한국 SaaS 팀을 위한 다섯 질문.
질문 1
우리 제품에서 '코드'가 아닌 부분(운영·규제·관계·데이터)은 전체 가치의 몇 %인가? 위 클론 계산기로 직접 넣어 보자. 남는 벽이 40 아래라면 피벗이 필요한 자리다.
질문 2
우리 고객은 지금 어디서 하루를 보내나? 카카오톡·토스·네이버·Claude·ChatGPT 중 어디에 '불려 들어갈' 수 있나?
질문 3
에이전트가 우리 제품을 쓸 수 있나? 공개 API, MCP 서버, 기계가 읽을 수 있는 문서(llms.txt 등), 권한별 API 키가 있나?
질문 4
우리 코어 기능이 1년 안에 상품이 된다면, 무엇을 싸게 하고 무엇에 값을 매길 것인가? 그 선을 지금 그어 두었나?
질문 5
고객이 우리 옆에서 쓰는 도구 2~3개를 우리가 대신하면, 그 셋을 모두 '잘' 해낼 수 있나?
맺으며: 기능의 시대가 끝나면 무엇이 남나
Bannerbear의 원문은 짧고, 숫자가 없고, 일부는 자기 회사 홍보이기도 합니다. 그런데도 2026년 가을에 읽을 가치가 있는 이유는, 기능 경쟁의 끝을 가장 먼저 몸으로 겪는 사람이 쓴 글이기 때문입니다. 9년 동안 기능을 만들어 회사를 키운 사람이, 자기 무기가 하룻밤 사이에 모두의 무기가 되는 걸 보고 쓴 지도입니다.
이 특집에서 겹쳐 본 증거는 그 지도가 대체로 맞는 방향을 가리킨다고 말합니다. 코드를 쓰는 비용은 정말 무너졌습니다(커밋 +240%, 코드 줄 수 25배). 하지만 출시는 30%만 늘었고, 앱스토어의 신규 앱은 세 배 가까이 늘었는데 사용은 그대로입니다. 남은 희소성은 코드 바깥에 있습니다. 운영, 청중, 에이전트의 선택, 현장의 관계, 물리적 기기, 가격 구조, 통합. 크리스텐슨의 말대로 이윤은 사라지지 않고 옆으로 옮겨 갔고, 원문의 일곱 갈래는 그 '옆자리'의 목록입니다.
마지막으로 원문의 맺음말을 다시 옮깁니다. "옛 답, 기능을 더 만든다는 목록에 없다. 그 시대는 끝났고, 솔직히 그립지 않다. 그건 원래 재미있는 부분도 아니었다." 기능을 만드는 일이 쉬워진 덕분에, 이제 정말 어려운 일, 그러니까 누구를 위해 무엇을 왜 만들고 어떻게 믿게 할지에 시간을 쓸 수 있게 됐다고 읽어도 좋겠습니다.
Peng, Kalliamvakou, Cihon, Demirer, "The Impact of AI on Developer Productivity: Evidence from GitHub Copilot", arXiv:2302.06590 (2023).
Cui, Demirer, Jaffe, Musolff, Peng, Salz, "The Effects of Generative AI on High-Skilled Work: Evidence from Three Field Experiments with Software Developers", Management Science (2025). doi:10.1287/mnsc.2025.00535
Becker, Rush, Barnes, Rein, "Measuring the Impact of Early-2025 AI on Experienced Open-Source Developer Productivity", arXiv:2507.09089 (2025). 후속: METR, "Uplift update" (2026-02-24). https://metr.org/blog/2026-02-24-uplift-update/
Daniotti, Wachs, Feng, Neffke, "Who is using AI to code? Global diffusion and impact of generative AI", arXiv:2506.08945; Science 391 (2026).
Demirer, Musolff, Yang, "Writing Code vs. Shipping Code: Productivity Effects Across Generations of AI Coding Tools", NBER Working Paper 35275 (2026). https://www.nber.org/papers/w35275
Brynjolfsson, Li, Raymond, "Generative AI at Work", Quarterly Journal of Economics 140(2) (2025).
Rothschild et al., "The Agentic Economy", arXiv:2505.15799 (2025).
Bansal et al., "Magentic Marketplace: An Open-Source Environment for Studying Agentic Markets", arXiv:2510.25779 (2025).