[특집] 모든 것의 사이클 — a16z 「State of Markets II」 90장 정독: 빅테크의 현금은 반도체로, GPU는 늙어도 비싸지고, SaaS는 '증명해 봐'를 듣는다
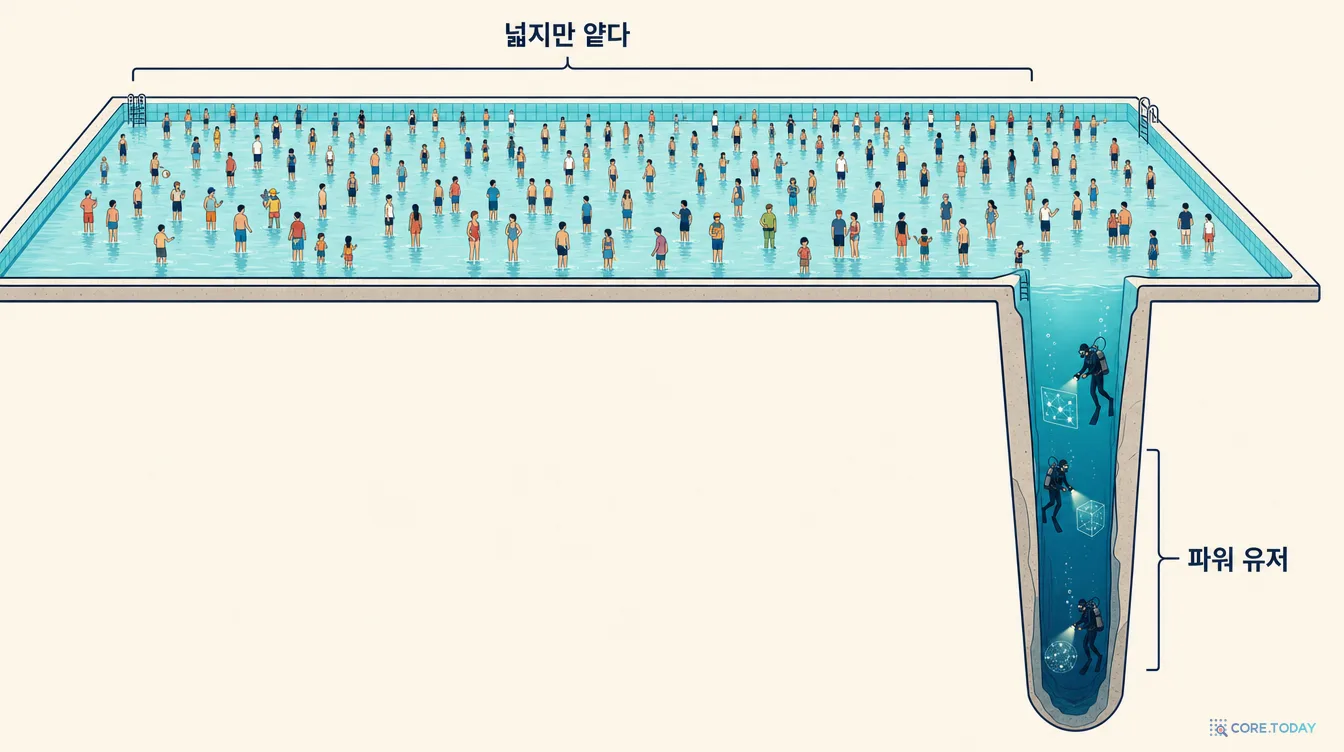
2026년 9월 30일, 실리콘밸리 벤처캐피털 a16z가 90장짜리 차트 묶음 「State of Markets II」를 내놓았다. 핵심 문장은 다섯 개다. 테크는 더 이상 한 업종이 아니라 경기 그 자체인 '모든 것의 사이클'이 됐고, 올해 S&P 500 이익 증가분의 76%를 테크가 만들었다. 빅테크가 데이터센터에 쏟는 7,770억 달러는 그들의 잉여현금흐름을 반도체 회사의 잉여현금흐름으로 바꿔 놓았다. '3년이면 고철'이라던 GPU는 오히려 임대료가 올랐다. 그런데도 AI 도입은 넓지만 얕다 — 기업 열에 일곱이 AI를 쓴다지만 성과를 지표로 추적하는 곳은 2%뿐이다. 그리고 연초의 'SaaS 종말론'은 종말이 아니라 '증명해 봐'였다. 1865년 제번스의 석탄 문제부터 1840년대 철도 광풍과 2000년 광섬유 거품, 카를로타 페레스의 기술 혁명 이론, 회계의 감가상각과 할인현금흐름까지 — 이 보고서를 읽는 데 필요한 개념을 처음부터 풀고, 차트 서른 장을 하나씩 읽으며, 반론과 한국 시장의 시선까지 함께 정리했다. 인터랙티브 여섯 개로 직접 계산해 볼 수 있다.
이 글은 투자 조언이 아닙니다. a16z 보고서도 첫 장에 같은 고지를 달았습니다. 이 글은 한 투자사가 2026년 시장을 어떻게 읽었는지, 그 읽기에 쓰인 개념이 어디서 왔는지, 무엇을 놓쳤을 수 있는지를 공부하는 글입니다. 숫자는 대부분 a16z가 인용한 제3자 데이터(CapIQ, BofA, JPMAM, Silicon Data, Apollo, PNC, OpenRouter 등)이고, 이 글에서 따로 확인한 사실은 출처를 함께 적었습니다.
프롤로그 — 차트 90장이 왜 이렇게 화제가 됐나
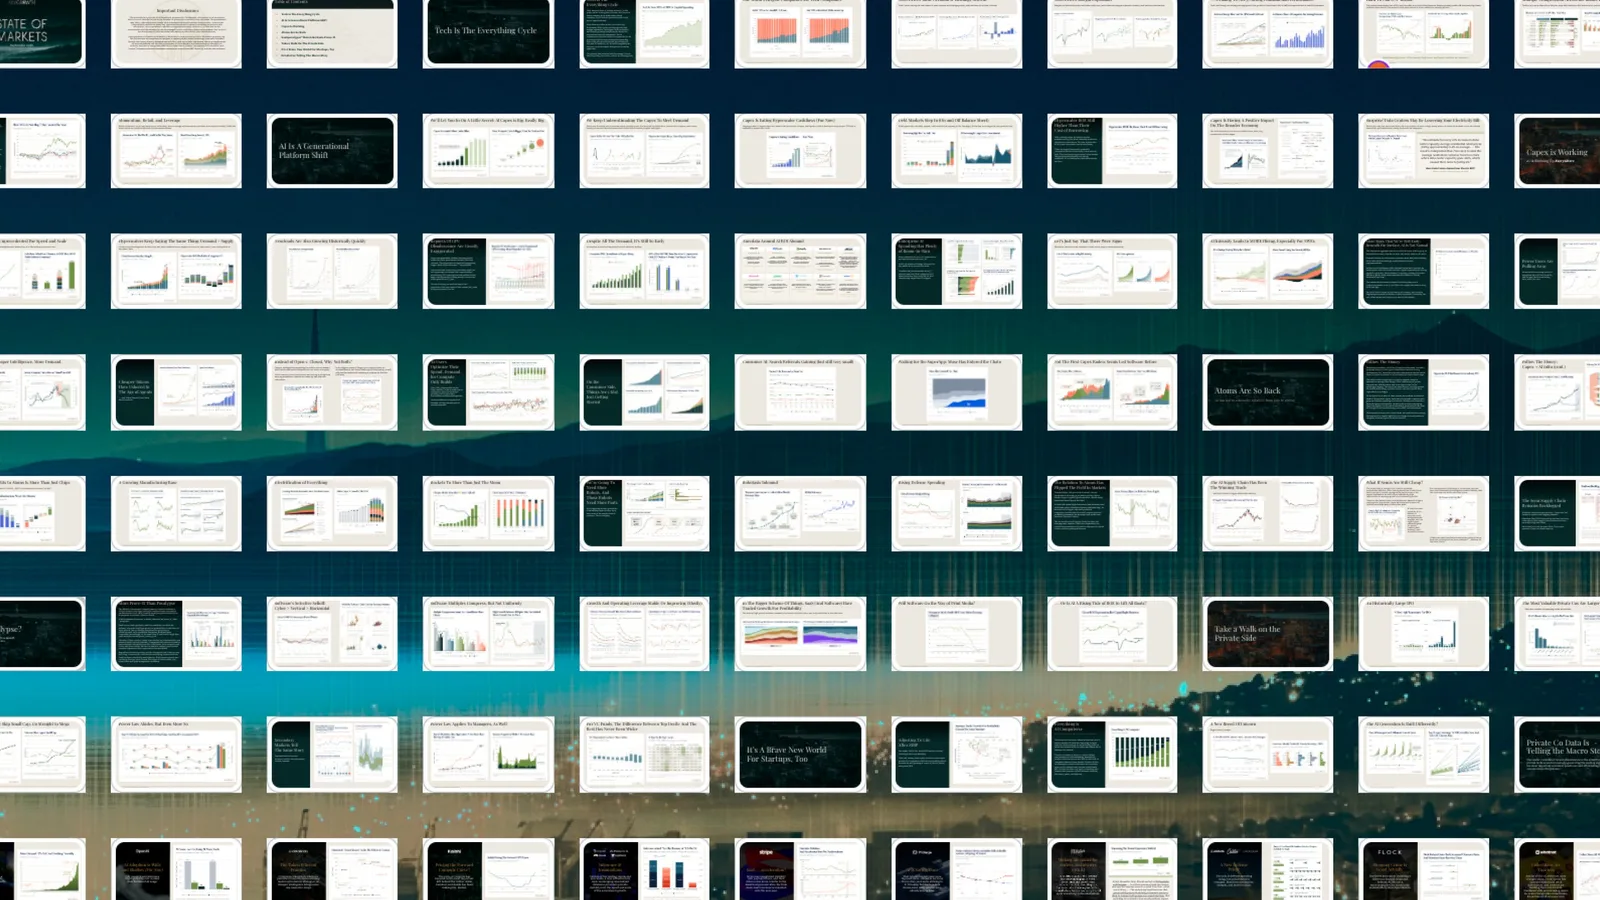
2026년 9월 30일, 실리콘밸리 벤처캐피털 안드리센 호로위츠(a16z)의 그로스 펀드를 이끄는 데이비드 조지(David George)가 뉴스레터 a16z.news에 짧은 글을 하나 올렸습니다. 제목은 「State of Markets II」. 본문은 A4 두 장도 안 되지만, 링크를 누르면 90장짜리 슬라이드 덱(PDF)이 열립니다. 조지 자신은 이걸 "2026년의 정본(canonical) 차트 대잔치(chartapalooza)"라고 불렀습니다. 같은 날 a16z 팟캐스트에는 조지와 사라 왕, 알렉스 이머먼, 산티아고 로드리게스가 나와 차트 25장을 짚는 「1조 달러짜리 AI 구축(The $1 Trillion AI Buildout)」 에피소드가 올라왔습니다.
크게 보기a16z가 본문 첫머리에 붙인 덱 미리보기. 90장의 슬라이드가 여덟 개 장으로 묶여 있다. (출처: a16z.news, 2026-09-30)
차트 묶음이 이렇게까지 퍼진 이유는 세 가지로 보입니다.
첫째, 올해 시장을 둘러싼 거의 모든 논쟁에 한 장씩 답을 붙였습니다. "AI는 거품인가", "빅테크가 빚을 내서 데이터센터를 짓는 건 위험하지 않나", "GPU는 3년이면 쓸모없어지는데 회계로 수명을 늘리는 건 꼼수 아닌가", "AI 에이전트가 SaaS를 다 잡아먹는 것 아닌가", "AI를 쓴다는 회사는 많은데 정작 돈 버는 회사는 있나". 2025년 말부터 2026년 여름까지 투자자들이 싸우던 질문들입니다. 덱은 이 질문마다 차트를 한두 장씩 들이밀며 자기 답을 내놓습니다.
둘째, 문장이 짧고 셉니다. "테크는 이제 모든 것의 사이클이다(Tech is the Everything Cycle)." "원자가 돌아왔다(Atoms are so back)." "SaaS 종말? 아니, SaaS 증명해 봐(SaaSpocalypse? More like SaaS-prove-it)." "GPU 노후화 소문은 크게 과장됐다(Reports of GPU obsolescence are greatly exaggerated)." 마지막 문장은 마크 트웨인의 "내 사망 소식은 크게 과장됐다"를 비튼 것입니다. 한 줄씩 떼어서 퍼 나르기 좋습니다.
셋째, 말하는 사람이 판돈을 건 사람입니다. a16z는 이 덱에 등장하는 회사 상당수(OpenRouter, Databricks, Stripe, Kalshi, Anduril, Flock, Whatnot 등)에 투자한 회사입니다. 덱의 각 슬라이드 아래에도 "a16z 포트폴리오 전체 목록은 여기"라는 고지가 달려 있습니다. 그래서 이 덱은 "시장 보고서"이면서 동시에 "우리가 왜 이렇게 베팅했는지에 대한 변론서"이기도 합니다. 뉴스레터 「The Neuron」의 평처럼 "근거가 탄탄한 주장이지, 중립적인 인구조사는 아닌(a well-supported thesis, not a neutral census)" 문서입니다. 이 점을 끝까지 기억하면서 읽겠습니다.
이 글은 덱의 순서를 따라가되, 각 장에서 "이 개념은 왜 나왔나"를 먼저 풉니다. 감가상각, 잉여현금흐름, 할인율, 가격 탄력성, 멱법칙 같은 단어가 낯설어도 따라올 수 있게 쓰려고 합니다. 그리고 a16z가 말하지 않은 쪽, 반론과 위험도 따로 한 장을 할애합니다.
이 글의 지도
0먼저 알아 둘 단어 열두 개 — 설비투자, 잉여현금흐름, 하이퍼스케일러, 배수, 감가상각…
1테크는 왜 '업종'이 아니라 '경기 그 자체'가 됐나 — 내구재 사이클에서 모든 것의 사이클로
27,770억 달러의 행방 — 빅테크의 현금이 반도체의 현금이 되는 과정, 그리고 빚
3GPU는 늙어도 비싸진다? — 감가상각 논쟁과 잔존가치
4제번스의 역설 — 1865년 석탄에서 2026년 토큰까지
5넓지만 얕다 — 69%와 2% 사이
6비트에서 원자로 — 메모리, 전력, 로봇, 방산
7SaaS 종말이 아니라 '증명해 봐' — 제로금리가 남긴 숙제
8비상장 시장과 멱법칙, 그리고 사기업 데이터가 말하는 거시경제
9반론, 역사의 거울, 2026년 한국에서 읽기, 실무 체크리스트
0. 먼저 알아 둘 단어 열두 개
시장 보고서가 어렵게 느껴지는 건 대개 내용보다 단어 때문입니다. 이 덱을 읽는 데 필요한 단어를 미리 정리합니다. 바로 본론으로 가고 싶다면 건너뛰어도 되고, 읽다가 막히면 돌아오면 됩니다.
단어
한 줄 뜻
비유
설비투자 (capex)
공장, 서버, 건물처럼 여러 해 쓸 물건을 사는 데 쓰는 돈
가게를 차리며 사는 냉장고와 인테리어
잉여현금흐름 (FCF)
장사로 번 현금(영업현금흐름)에서 설비투자를 뺀, 회사가 마음대로 쓸 수 있는 현금
월급에서 대출 원리금과 집수리비를 빼고 남은 돈
하이퍼스케일러
거대 클라우드를 운영하는 회사. 이 덱에선 알파벳·아마존·메타·마이크로소프트·오라클 다섯 곳
전국 단위 물류창고 체인
네오클라우드
GPU 임대에 특화된 신흥 클라우드(코어위브, 네비우스 등)
대형 창고 옆의 냉동 전문 창고
배수 (multiple)
주가가 이익(P/E)이나 매출(EV/매출)의 몇 배인지. 시장이 미래를 얼마나 비싸게 쳐주는지의 온도계
권리금이 월 매출의 몇 달 치인지
감가상각
여러 해 쓸 물건값을 쓰는 햇수로 나눠 해마다 비용으로 처리하는 회계 방식
600만 원짜리 차를 6년 탄다면 해마다 100만 원씩 '써 버린' 걸로 치기
잔존가치
쓰던 물건을 지금 팔면 받을 수 있는 값
중고차 시세
ROIC · WACC
투자한 돈으로 버는 수익률 · 그 돈을 조달하는 데 드는 평균 비용
가게 수익률이 대출 이자율보다 높아야 남는 장사
제로금리 (ZIRP)
2009~2015년, 2020~2022년 미국 기준금리가 사실상 0%이던 시기
돈 빌리는 값이 공짜에 가깝던 시절
토큰
AI 언어 모델이 글을 읽고 쓰는 단위. 한국어 한 글자가 대략 한두 토큰
전기의 kWh처럼 AI 사용량을 재는 계량 단위
가격 탄력성
값이 1% 내릴 때 사용량이 몇 % 느는지
라면값이 반이 되면 라면을 두 배 먹는가?
멱법칙 (power law)
소수의 극단값이 전체 합의 대부분을 차지하는 분포
복권 당첨금, 유튜브 조회수
이 가운데 덱 전체를 꿰뚫는 단어 두 개만 고르라면 설비투자와 잉여현금흐름입니다. 2010년대의 테크는 설비투자가 적게 드는(capital-light) 산업이었습니다. 코드를 한 번 짜 두면 고객이 한 명 늘 때 드는 비용이 거의 0이니, 번 돈이 거의 그대로 잉여현금흐름으로 남았습니다. 2026년의 AI는 정반대입니다. 토큰 하나를 만들 때마다 GPU가 돌고 전기가 들어갑니다. 그 GPU와 전기를 마련하려면 막대한 설비투자가 필요하고, 그 돈은 빅테크의 잉여현금흐름을 깎아 먹습니다. 이 한 가지 변화가 덱의 거의 모든 차트로 퍼져 나갑니다.
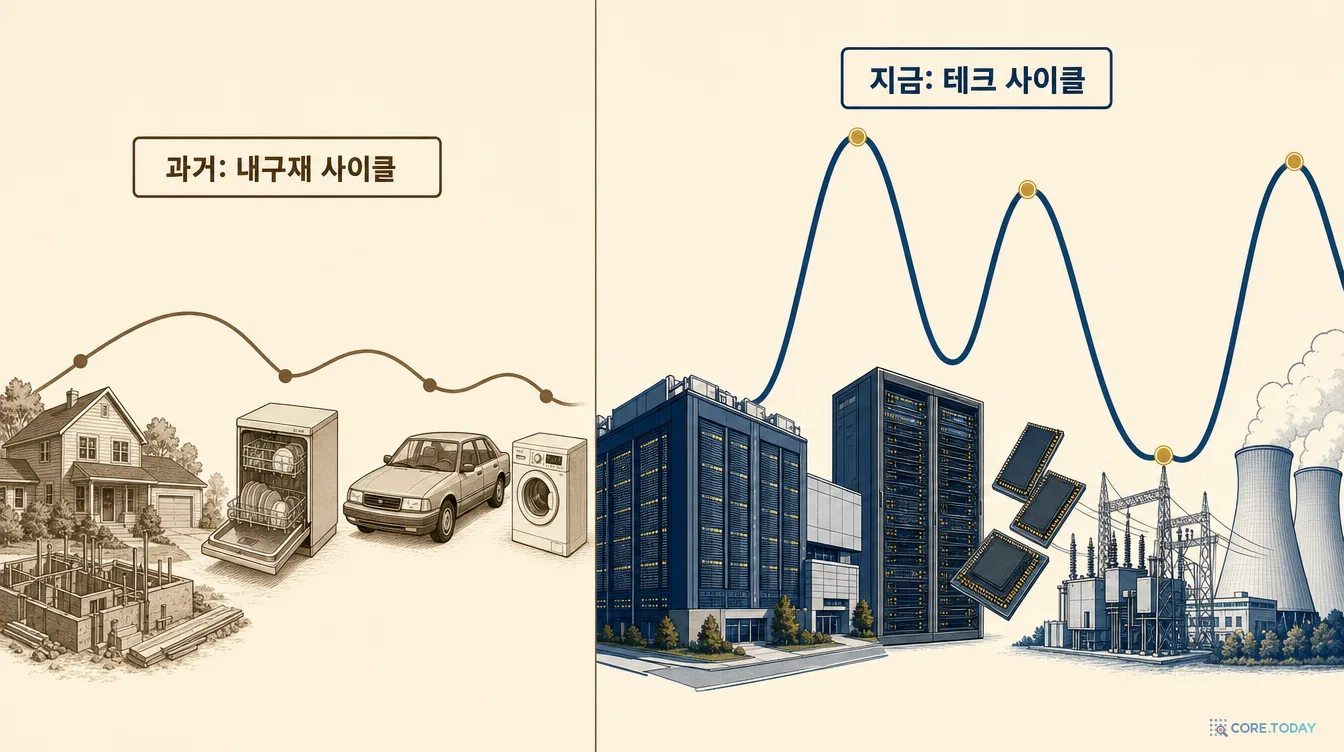
경제학에서 "경기순환(business cycle)"은 경제가 좋아졌다 나빠졌다를 반복하는 파도입니다. 그 파도를 누가 일으키는지에 대한 가장 유명한 답은 UCLA 경제학자 에드워드 리머(Edward Leamer)가 2007년 잭슨홀 심포지엄에서 낸 논문 제목에 그대로 들어 있습니다. 「주택이 곧 경기순환이다(Housing IS the Business Cycle)」. 리머는 2차대전 이후 미국의 경기침체 열 번 중 여덟 번이 주택과 내구재(자동차, 가전처럼 오래 쓰는 물건) 문제로 먼저 시작됐다는 걸 보였습니다.
이유는 간단합니다. 집, 자동차, 식기세척기는 비싸고, 대개 빚을 내서 사고, 무엇보다 미룰 수 있습니다. 금리가 오르면 사람들은 이사와 차 바꾸기를 미루고, 그 순간 건설사와 자동차 회사와 철강 회사의 주문이 끊깁니다. 금리가 내리면 반대로 한꺼번에 삽니다. 그래서 내구재는 경제 전체의 진폭을 키우는 스피커 역할을 했습니다. 리머가 꼽은 두 예외 중 하나가 흥미롭습니다. 2001년 경기침체는 집이 아니라 기업의 장비·소프트웨어 투자 붕괴, 즉 닷컴 버블 붕괴가 일으켰습니다. 테크가 경기를 흔든 첫 사례였습니다.
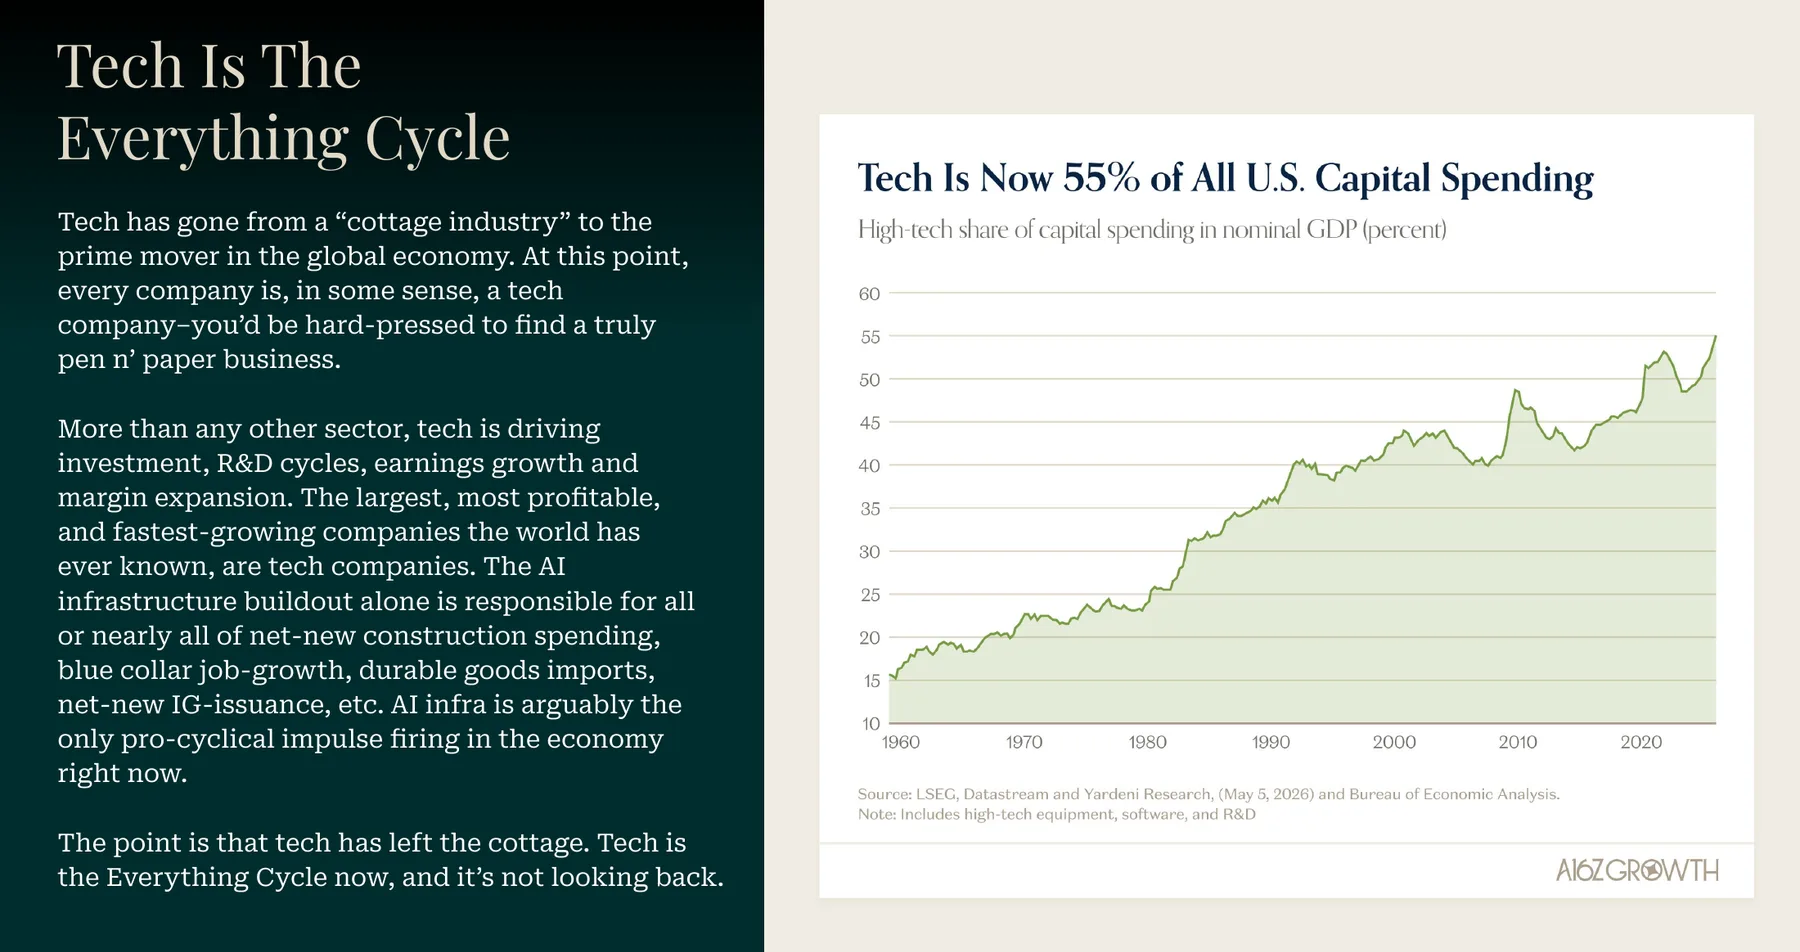
a16z의 첫 번째 주장은 이 역할이 바뀌었다는 것입니다. 덱 5쪽은 이렇게 씁니다. "예전에는 내구재가 사이클을 정의했다 — 집, 식기세척기, 자동차. 이제 테크가 그 자리를 차지했다. 테크는 모든 곳에, 모든 것 안에 있다. 테크가 이제 모든 것의 사이클이다." 그리고 근거로 이렇게 덧붙입니다. "AI 인프라 구축 하나가 순증 건설 지출, 블루칼라 일자리 증가, 내구재 수입, 순증 투자등급 회사채 발행의 전부 또는 거의 전부를 책임지고 있다. AI 인프라는 지금 경제에서 작동하는 유일한 경기 부양 요인이라고 할 수 있다."
크게 보기덱 p.5. 미국 명목 GDP 중 설비투자에서 하이테크(장비·소프트웨어·R&D)가 차지하는 비중이 1960년 약 15%에서 2026년 55%까지 올랐다. (출처: LSEG Datastream, Yardeni Research, BEA)
차트의 초록 면적은 미국 기업들이 설비투자에 쓰는 돈 가운데 하이테크 장비·소프트웨어·연구개발이 차지하는 비중입니다. 1960년에는 15%였고 2026년에는 55%입니다. 미국 기업이 미래를 위해 쓰는 돈의 절반 이상이 이제 테크에 들어갑니다. 비슷한 계산은 다른 곳에서도 나왔습니다. 하버드 경제학자 제이슨 퍼먼(Jason Furman)은 2025년 9월, 정보처리 장비와 소프트웨어 투자가 미국 GDP의 4% 정도밖에 안 되는데 2025년 상반기 GDP 성장의 92%를 차지했다고 계산해 화제가 됐습니다. 다만 퍼먼 자신도 "AI 붐이 없었다면 금리와 전기료가 낮아져 다른 부문이 더 컸을 것"이라며 이걸 '없었다면'의 계산으로 읽지 말라고 했습니다. 골드만삭스는 반대로 GPU 대부분이 수입품이라 수입을 빼고 나면 2025년 AI의 GDP 기여는 "거의 0"이라고 봤습니다. 같은 현상을 놓고도 수입을 어떻게 처리하느냐에 따라 숫자가 0%에서 92%까지 흔들린다는 것, 이게 2026년 거시경제 논쟁의 현실입니다.
소프트웨어가 세상을 먹던 시절
테크가 어떻게 여기까지 왔는지 이해하려면 15년 전으로 돌아가야 합니다. 2011년 8월, a16z 공동창업자 마크 안드리센은 월스트리트저널에 「왜 소프트웨어가 세상을 먹어 치우는가(Why Software Is Eating the World)」라는 칼럼을 썼습니다. 금융위기의 상처가 아직 생생하고 "또 테크 거품"이라는 말이 돌던 때였습니다.
안드리센은 숫자 하나로 시대가 바뀌었다고 주장했습니다. 2000년에 기본적인 인터넷 서비스를 돌리는 데 한 달에 약 15만 달러가 들었는데, 2011년 아마존 클라우드에선 한 달에 약 1,500달러면 됐다는 겁니다. 100분의 1입니다. 공장도 창고도 없이 노트북과 클라우드 계정만으로 회사를 차릴 수 있게 된 것이죠. 그는 넷플릭스가 블록버스터를 "내장까지 도려냈다(eviscerated)"고 썼고, 아마존이 서점 체인 보더스를 대신했다고 썼습니다.
이 시대 소프트웨어의 무기는 한계비용 0에 가까운 구조와 영업 레버리지였습니다. 비유로 풀면 이렇습니다. 어떤 회사의 고정비(개발자 월급, 서버)가 80, 매출이 100이면 이익은 20입니다. 매출이 20% 늘어 120이 됐는데 고정비는 그대로라면 이익은 40, 두 배가 됩니다. 매출 20% 증가가 이익 100% 증가로 증폭되는 것, 이게 영업 레버리지입니다. a16z 본문이 금융위기 이후를 회고하며 "테크는 엄청난 영업 레버리지를 품고 있었다. 아직 손대지 않은 시장(TAM)이 컸고, 소프트웨어의 한계비용은 0에 가까웠다"고 쓴 부분이 바로 이 이야기입니다. 그리고 이렇게 덧붙입니다. "적자를 내던 테크 기업이 언젠가 고마진 기계로 자랄 거라는 데 회의적이던 투자자들은 지난 10년의 주제를 놓쳤다."
76%와 3.8배 — 이익을 누가 늘렸나
그 10년의 결과가 다음 두 차트입니다.
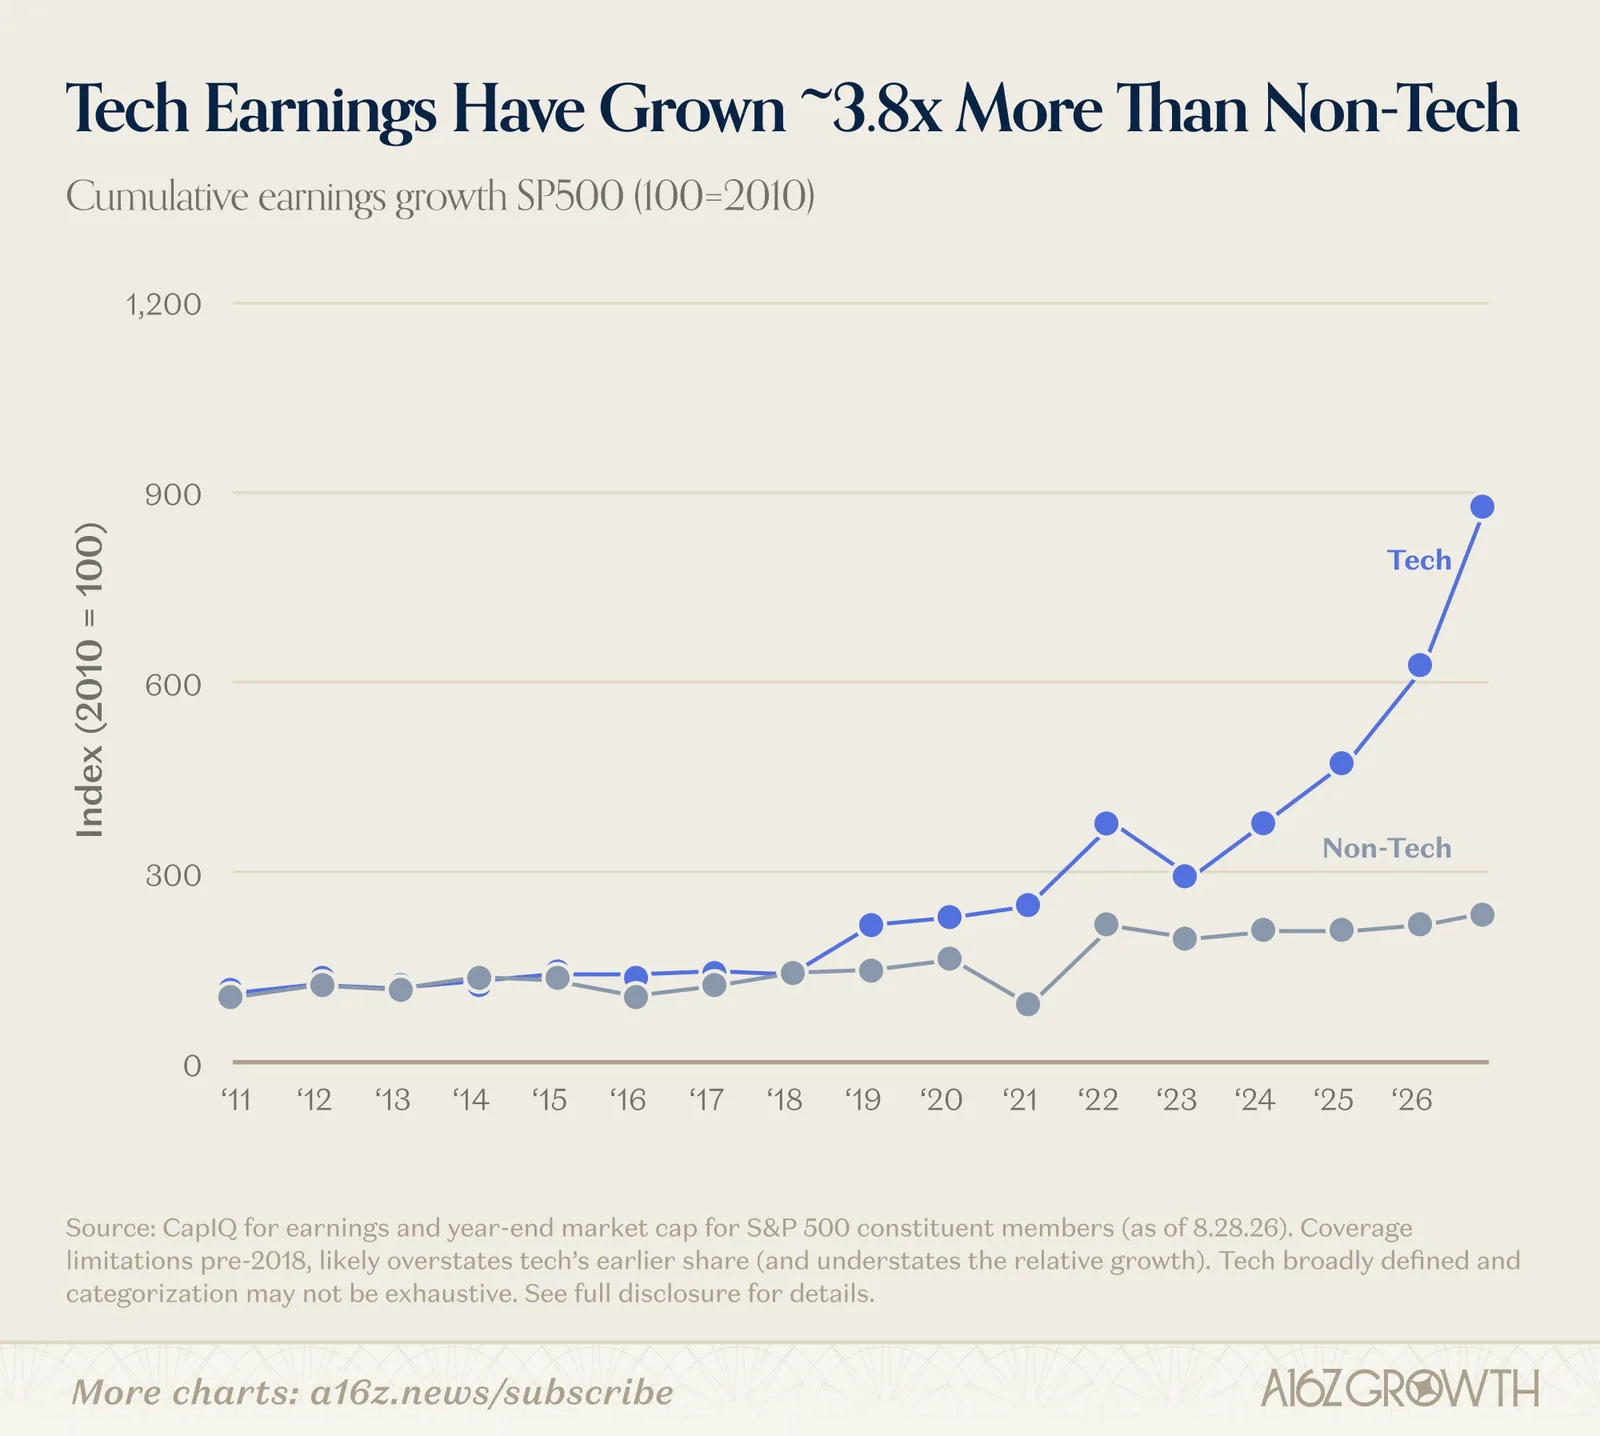
크게 보기S&P 500 구성 기업의 누적 이익(2010 = 100). 2018년까지는 둘이 나란히 가다가 2019년부터 벌어지기 시작해, 2023년 이후로는 아예 다른 궤도를 탄다. (출처: a16z SoM II, CapIQ, 2026-08-28 기준)
2010년 이익을 100으로 놓으면, 비테크 기업들의 이익은 2026년 230 안팎에 머무는데 테크 기업들의 이익은 870 근처까지 올라갑니다. 2018년까지는 거의 같은 선을 따라가다가, 2019년부터 벌어지고, 2023년부터는 비테크가 사실상 제자리걸음을 하는 동안 테크만 치솟습니다. 각주가 흥미롭습니다. "2018년 이전에는 데이터 범위가 제한돼 테크의 초기 몫을 과대평가했을 가능성이 크다(따라서 상대적 성장은 과소평가)." 즉 실제 격차는 이보다 더 클 수 있다는 겁니다.
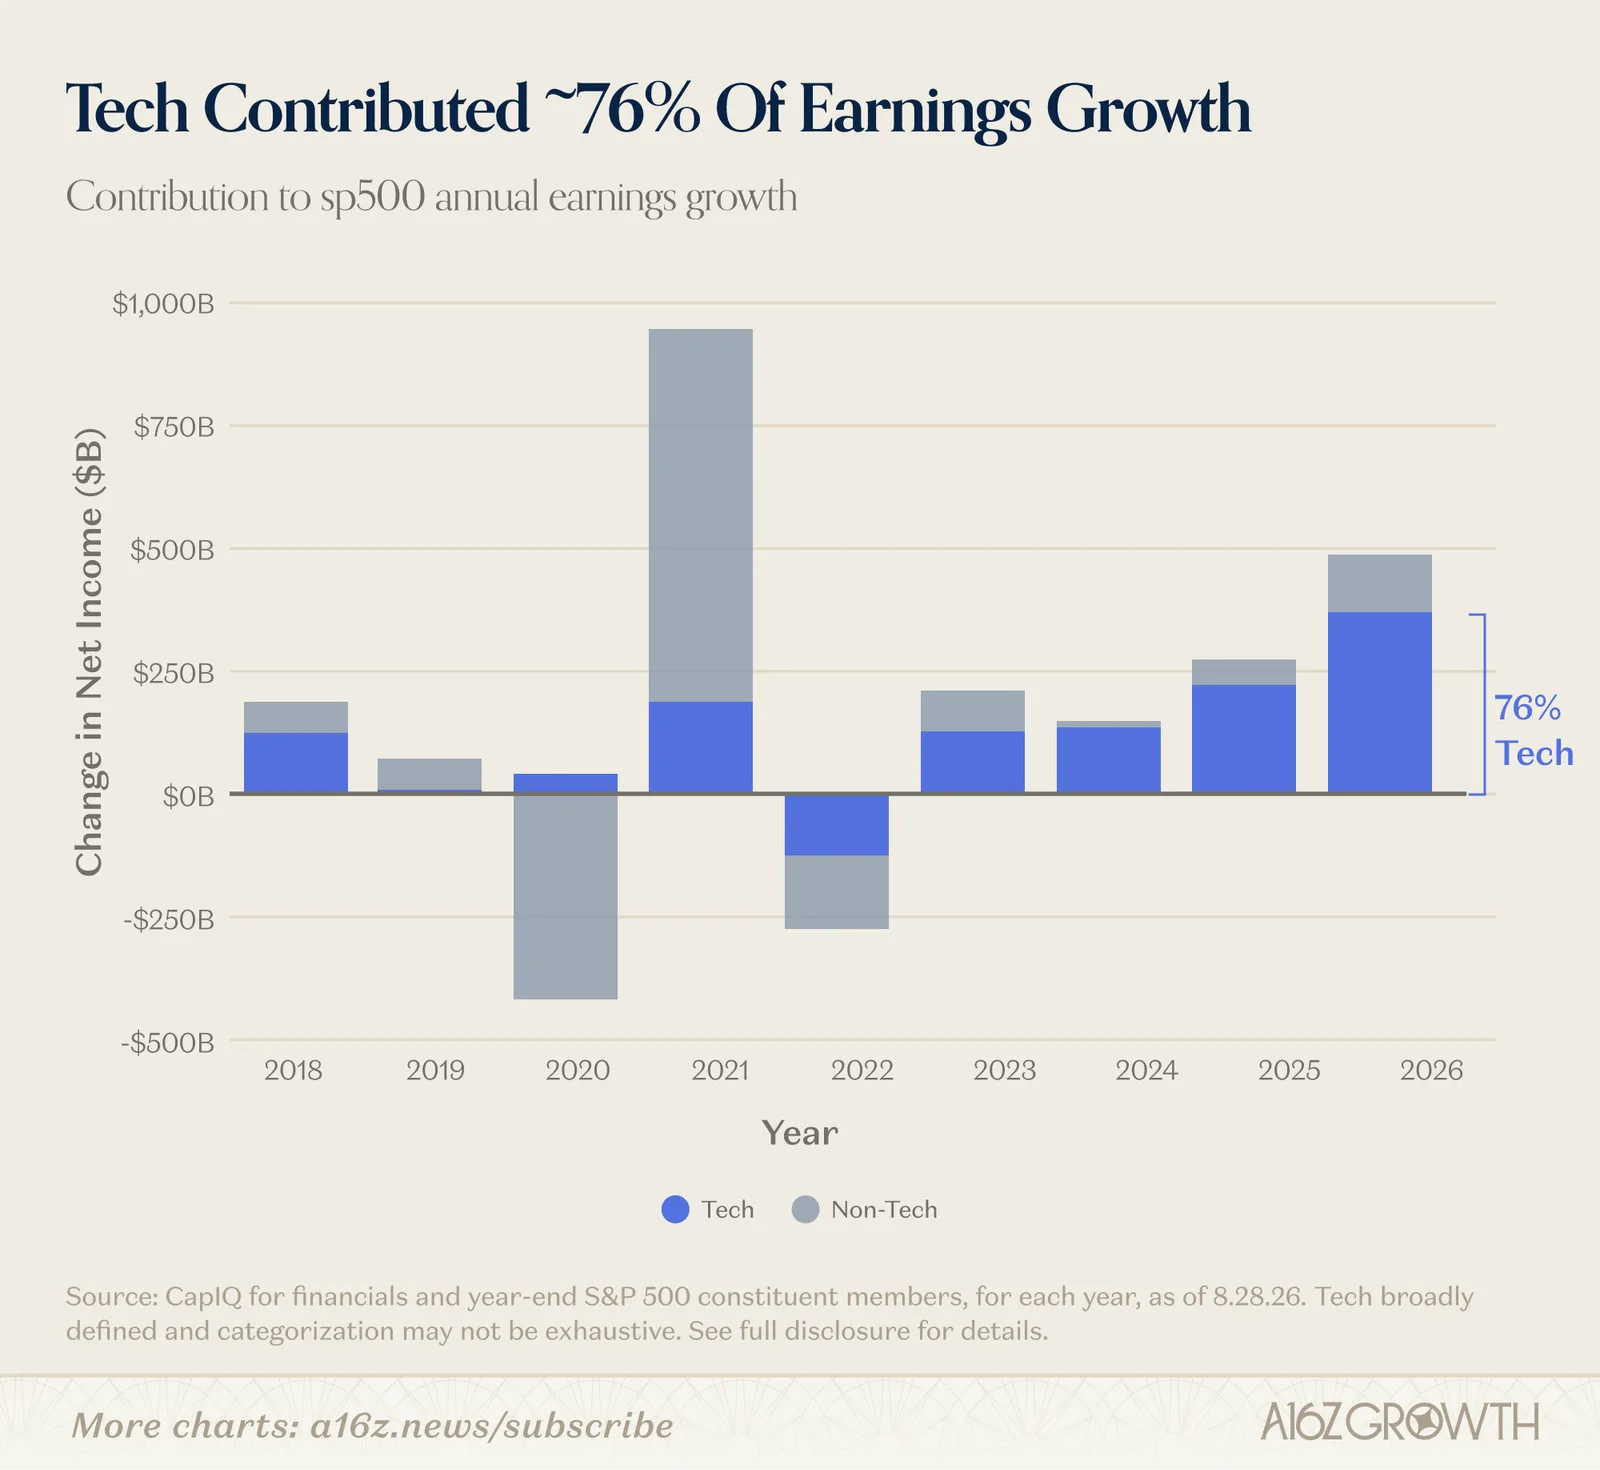
크게 보기연도별 S&P 500 순이익 증감. 파란색이 테크, 회색이 비테크. 2026년은 8월 말 기준. (출처: a16z SoM II, CapIQ)
두 번째 차트가 이 덱에서 가장 많이 인용된 숫자 76%의 출처입니다. 막대 하나는 한 해 동안 S&P 500 기업들의 순이익이 얼마나 늘었는지입니다. 2021년의 거대한 회색 막대는 코로나로 무너졌던 2020년(회색이 아래로 크게 꺼진 막대)에서 회복한 기저 효과라 조심해서 봐야 합니다. 눈여겨볼 건 2023년 이후입니다. 2024년에는 비테크 이익이 거의 늘지 않았고, 2026년에는 늘어난 이익 약 4,850억 달러 가운데 약 3,700억 달러가 테크에서 나왔습니다. 아래 위젯에서 연도를 눌러 직접 확인해 보세요.
a16z의 해석은 이렇습니다. "테크는 낮은 기반에서 출발했지만 꾸준히 이익 성장을 복리로 쌓았다. 그러나 2023년 이후로는 테크가 곧 이익 성장 이야기라고 해도 과언이 아니다." 그래서 "테크를 더는 한 업종이라고 부를 수 없다"는 결론이 나옵니다.
"거품이라 부르기 어렵다"
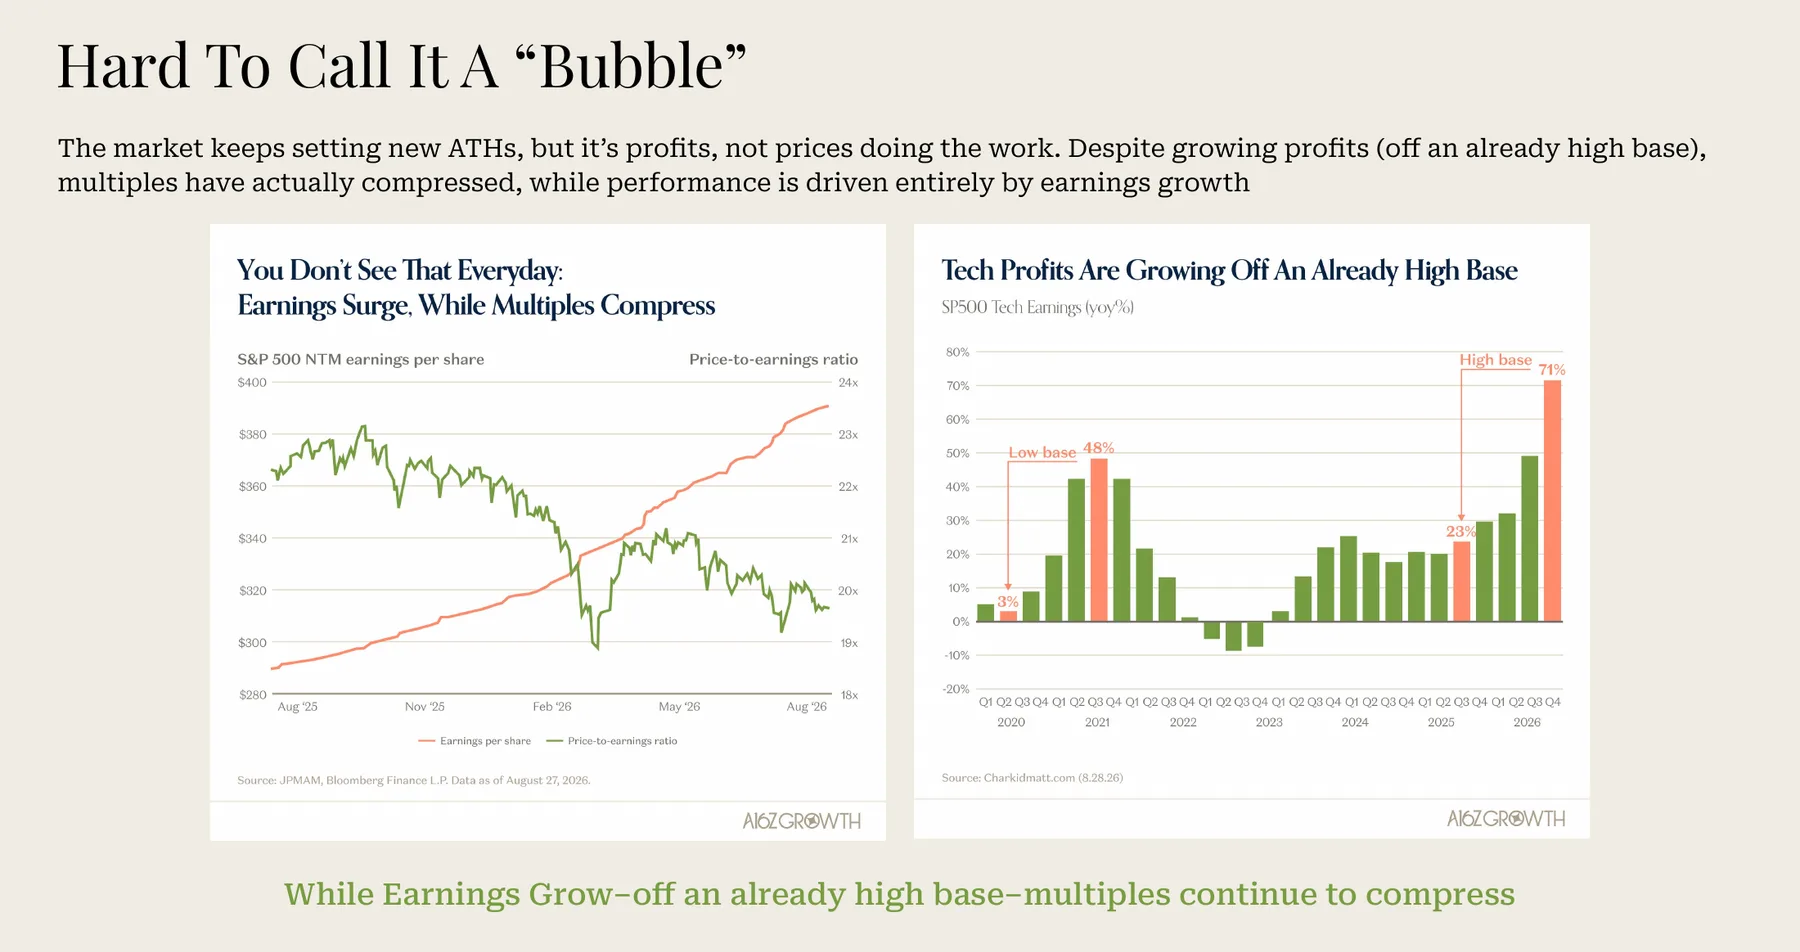
여기서 자연스럽게 질문이 나옵니다. 테크 주가가 이렇게 올랐으면 거품 아닌가? 덱 10쪽의 제목이 그 답입니다. 「'거품'이라 부르기 어렵다(Hard To Call It A 'Bubble')」.
크게 보기덱 p.10. 왼쪽: S&P 500의 향후 12개월 주당순이익(빨강)은 계속 오르는데 주가수익비율(초록)은 23배에서 20배 아래로 내려왔다. 오른쪽: S&P 500 테크 이익의 전년 대비 증가율. 2026년 4분기 추정치 71%. (출처: JPMAM, Bloomberg, Charlie Bilello)
거품을 알아보는 가장 단순한 방법은 주가가 이익보다 빨리 오르는지 보는 것입니다. 주가가 이익보다 빨리 오르면 주가수익비율(P/E)이 올라갑니다. 1999~2000년 닷컴 버블 때 나스닥의 P/E는 100배를 넘었습니다. 2026년의 그림은 반대입니다. 왼쪽 차트를 보면 S&P 500의 향후 12개월 예상 주당순이익(빨간 선)은 2025년 8월 약 290달러에서 2026년 8월 약 390달러로 꾸준히 오르는데, P/E(초록 선)는 23배 근처에서 20배 아래로 내려왔습니다. 주가가 오르긴 했지만 이익이 더 빨리 올랐다는 뜻입니다. 덱 11쪽은 "테크는 올해 20% 넘게 올랐는데, 배수는 5년 평균보다 약 20% 낮다"고 정리합니다.
오른쪽 차트는 더 놀랍습니다. 테크 이익 증가율은 2021년 2분기에 48%였는데, 그건 2020년 2분기 3%라는 "낮은 기반"에서 튀어 오른 숫자였습니다. 2026년의 증가율은 2025년 3분기 23%라는 이미 높은 기반 위에서 나왔는데도 4분기 추정치가 71%입니다. 높은 곳에서 더 높이 뛰고 있다는 거죠.
?
질문
테크 주가가 1년에 20% 넘게 올랐다. 거품 아닌가?
→
a16z의 답
거품은 '가격'이 '이익'을 앞질러 달릴 때 생긴다. 지금은 이익이 가격을 앞질러 달려서 배수가 오히려 줄었다.
!
단서
이 논리는 '앞으로의 이익 추정치가 맞다'는 전제 위에 서 있다. 추정치는 사이클 정점에서 가장 낙관적이다. 반론 장에서 다시 본다.
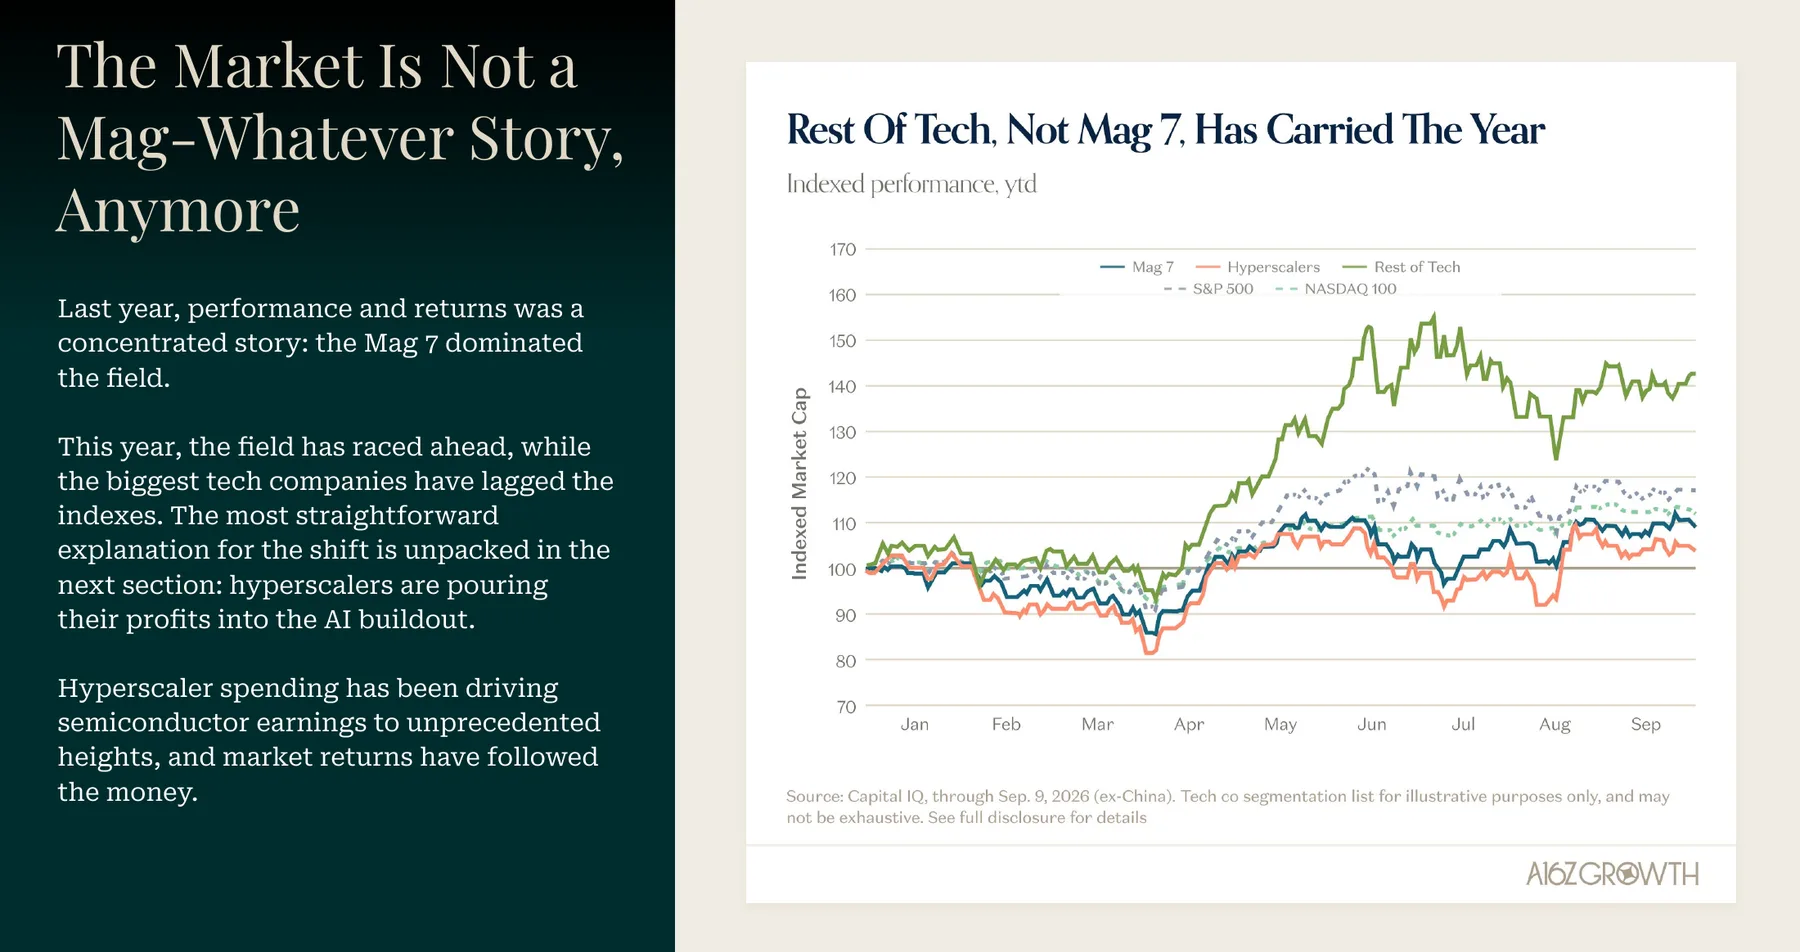
크게 보기덱 p.12. 2026년 연초 대비 지수 성과. 초록 '나머지 테크(Rest of Tech)'가 6월 155 근처까지 치솟는 동안 매그7과 하이퍼스케일러는 S&P 500, 나스닥 100과 비슷하거나 그보다 못했다. (출처: Capital IQ, 2026-09-09까지)
이유가 이 덱의 다음 장으로 이어지는 연결 고리입니다. 덱은 이렇게 설명합니다. "가장 직접적인 설명은 다음 장에 있다. 하이퍼스케일러들이 이익을 AI 구축에 쏟아붓고 있다. 하이퍼스케일러의 지출이 반도체 이익을 전례 없는 높이로 끌어올렸고, 시장 수익률은 돈을 따라갔다." 다시 말해 빅테크는 돈을 쓰는 쪽이고, 그 돈을 받는 쪽(반도체, 메모리, 전력 장비)이 올해의 승자였습니다.
2장. 7,770억 달러의 행방 — 빅테크의 현금이 반도체의 현금이 되기까지
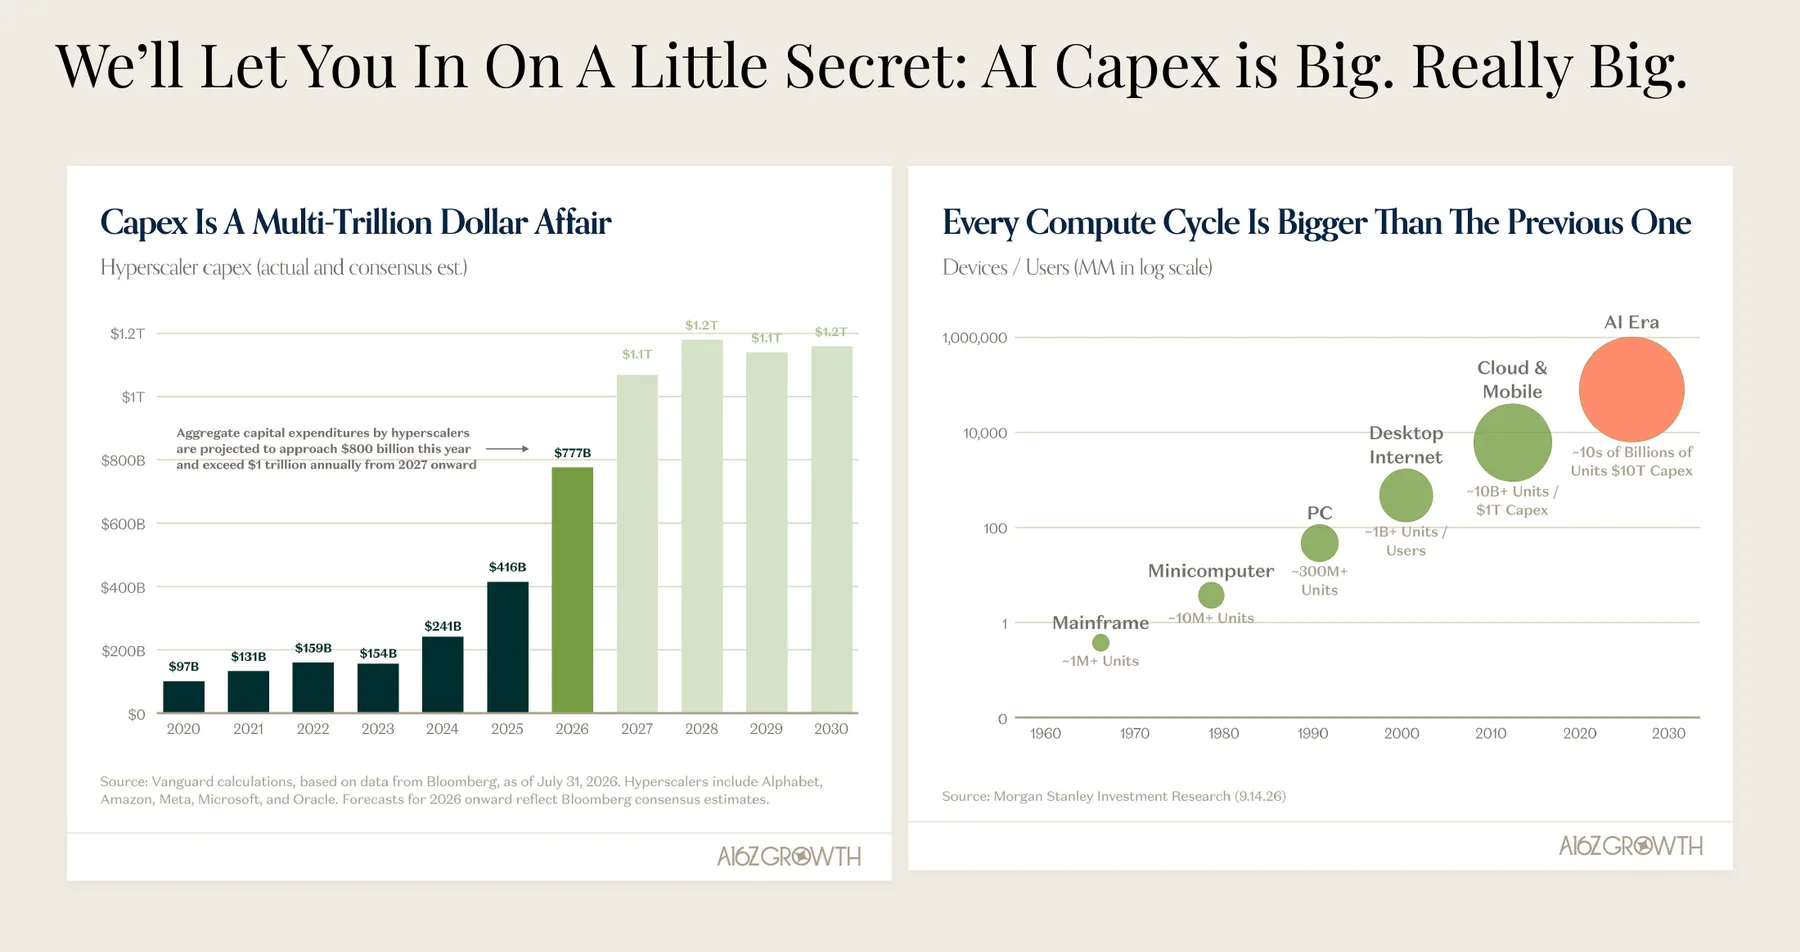
"작은 비밀 하나 알려 드리죠. AI 설비투자는 큽니다. 정말 큽니다."
덱 15쪽의 제목은 농담처럼 시작하지만, 숫자는 농담이 아닙니다.
크게 보기덱 p.15. 왼쪽: 하이퍼스케일러 5곳(알파벳·아마존·메타·마이크로소프트·오라클)의 설비투자. 2020년 970억 달러 → 2025년 4,160억 달러 → 2026년 7,770억 달러(추정) → 2027년부터 매년 1조 달러 이상(컨센서스). 오른쪽: 컴퓨팅 사이클마다 기기·사용자 수가 한 자릿수씩 커졌다. (출처: Vanguard·Bloomberg, Morgan Stanley)
2020년 하이퍼스케일러 다섯 곳의 설비투자를 다 합치면 970억 달러였습니다. 2025년에 4,160억 달러, 2026년에는 약 7,770억 달러로 추정됩니다. 1년 만에 거의 두 배입니다. 2027년부터는 매년 1조 1천억~1조 2천억 달러가 컨센서스입니다. 원화로 치면 1년에 1,500조 원 이상, 한국 정부 1년 예산(2026년 약 728조 원)의 두 배가 넘는 돈을 다섯 회사가 데이터센터에 붓는 셈입니다. 2분기 실적 발표 기준으로 회사별로 보면 마이크로소프트 약 1,900억 달러, 알파벳 1,950억~2,050억 달러, 아마존 약 2,200억 달러, 메타 1,300억~1,450억 달러 수준의 가이던스가 나왔습니다(Statista·각 사 발표 보도 종합, 2026년 7월 말).
오른쪽 차트는 이 돈이 왜 정당화되는지에 대한 a16z식 역사관입니다. 메인프레임 시대엔 기계가 100만 대, 미니컴퓨터는 1,000만 대, PC는 3억 대, 인터넷 시대엔 10억 명, 클라우드·모바일 시대엔 100억 대 이상과 1조 달러의 설비투자가 있었습니다. 'AI 시대'의 원은 "수백억 개 단위, 10조 달러 설비투자"로 그려져 있습니다. 컴퓨팅의 새 사이클은 매번 이전 사이클보다 한 자릿수 컸다는 주장입니다.
매년 틀리는 예측
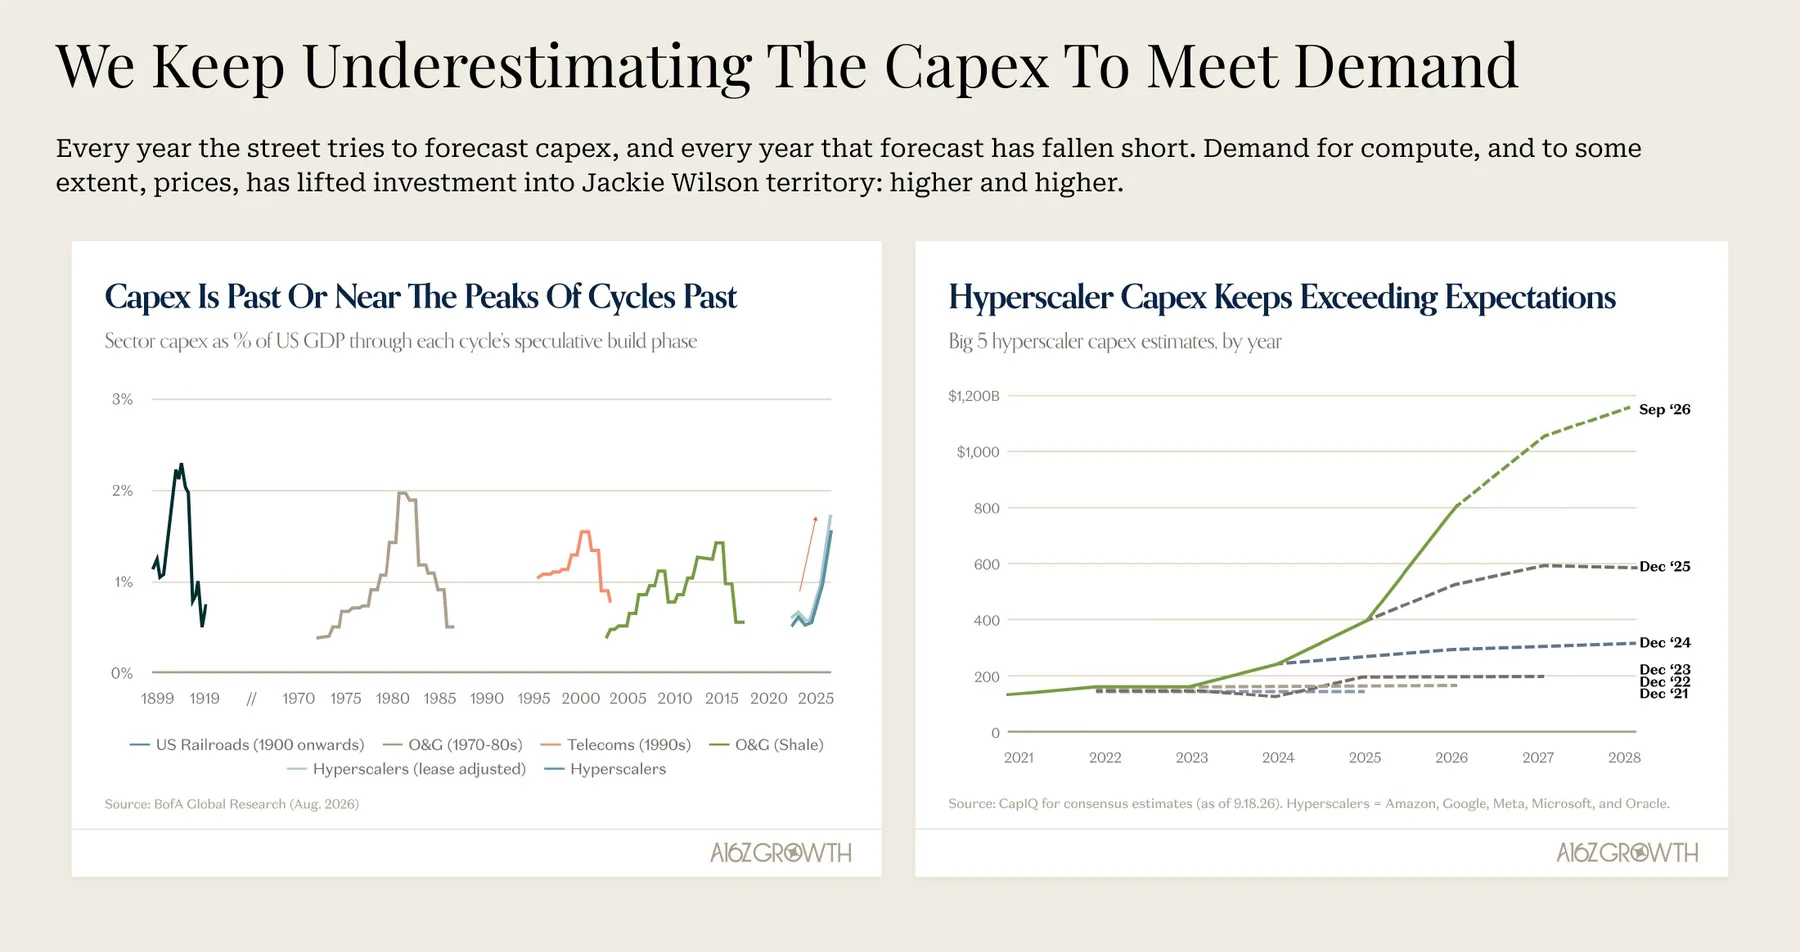
크게 보기덱 p.16. 왼쪽: 각 투기적 건설기의 부문별 설비투자/미국 GDP. 1900년대 철도 약 2.3%, 1970~80년대 석유·가스 약 2%, 1990년대 통신 약 1.5%, 셰일 약 1.4%, 그리고 2025년 하이퍼스케일러가 리스 포함 약 1.7%로 과거 정점에 근접. 오른쪽: 매년 12월에 나온 하이퍼스케일러 설비투자 컨센서스와 실제. (출처: BofA Global Research, CapIQ)
오른쪽 차트는 이 덱에서 가장 '웃긴' 차트입니다. 점선 하나하나가 그해 12월에 월가 애널리스트들이 예측한 향후 설비투자 경로입니다. 2021년 12월, 2022년 12월, 2023년 12월의 점선은 모두 연 1,500억~2,000억 달러 언저리에서 평평하게 누워 있습니다. 2024년 12월 예측은 조금 올라가 3,000억 달러대, 2025년 12월 예측은 6,000억 달러 근처에서 멈춥니다. 그런데 실제(초록 실선)는 매번 그 위를 뚫고 올라갔고, 2026년 9월 예측은 2028년 약 1조 1,600억 달러까지 치솟아 있습니다. 덱은 이걸 재키 윌슨의 노래 제목을 빌려 "더 높이, 더 높이(Higher and higher)"라고 부릅니다.
왼쪽 차트는 그만큼 역사적으로도 큰 규모라는 걸 보여 줍니다. 각 시대의 투기적 건설 붐에서 해당 부문 설비투자가 미국 GDP의 몇 %였는지를 그린 것인데, 1900년대 철도가 2.3% 안팎, 1980년 전후 석유·가스 붐이 약 2%, 1990년대 말 통신이 약 1.5%였습니다. 하이퍼스케일러는 2025년 리스(임차)까지 포함하면 1.7% 수준으로 이미 통신 버블의 정점을 넘었고 화살표는 더 위를 가리킵니다. 덱은 이 차트의 제목을 「설비투자는 과거 사이클의 정점을 넘었거나 근접했다」고 붙였습니다. a16z에게 이건 "그만큼 수요가 크다"는 증거지만, 같은 차트를 약세론자가 보면 "과거에 이 수준에서 무슨 일이 있었는지 기억하라"는 경고가 됩니다. 이 이야기는 반론 장에서 철도와 광섬유의 역사로 다시 다룹니다.
빅테크의 현금흐름이 바닥나다
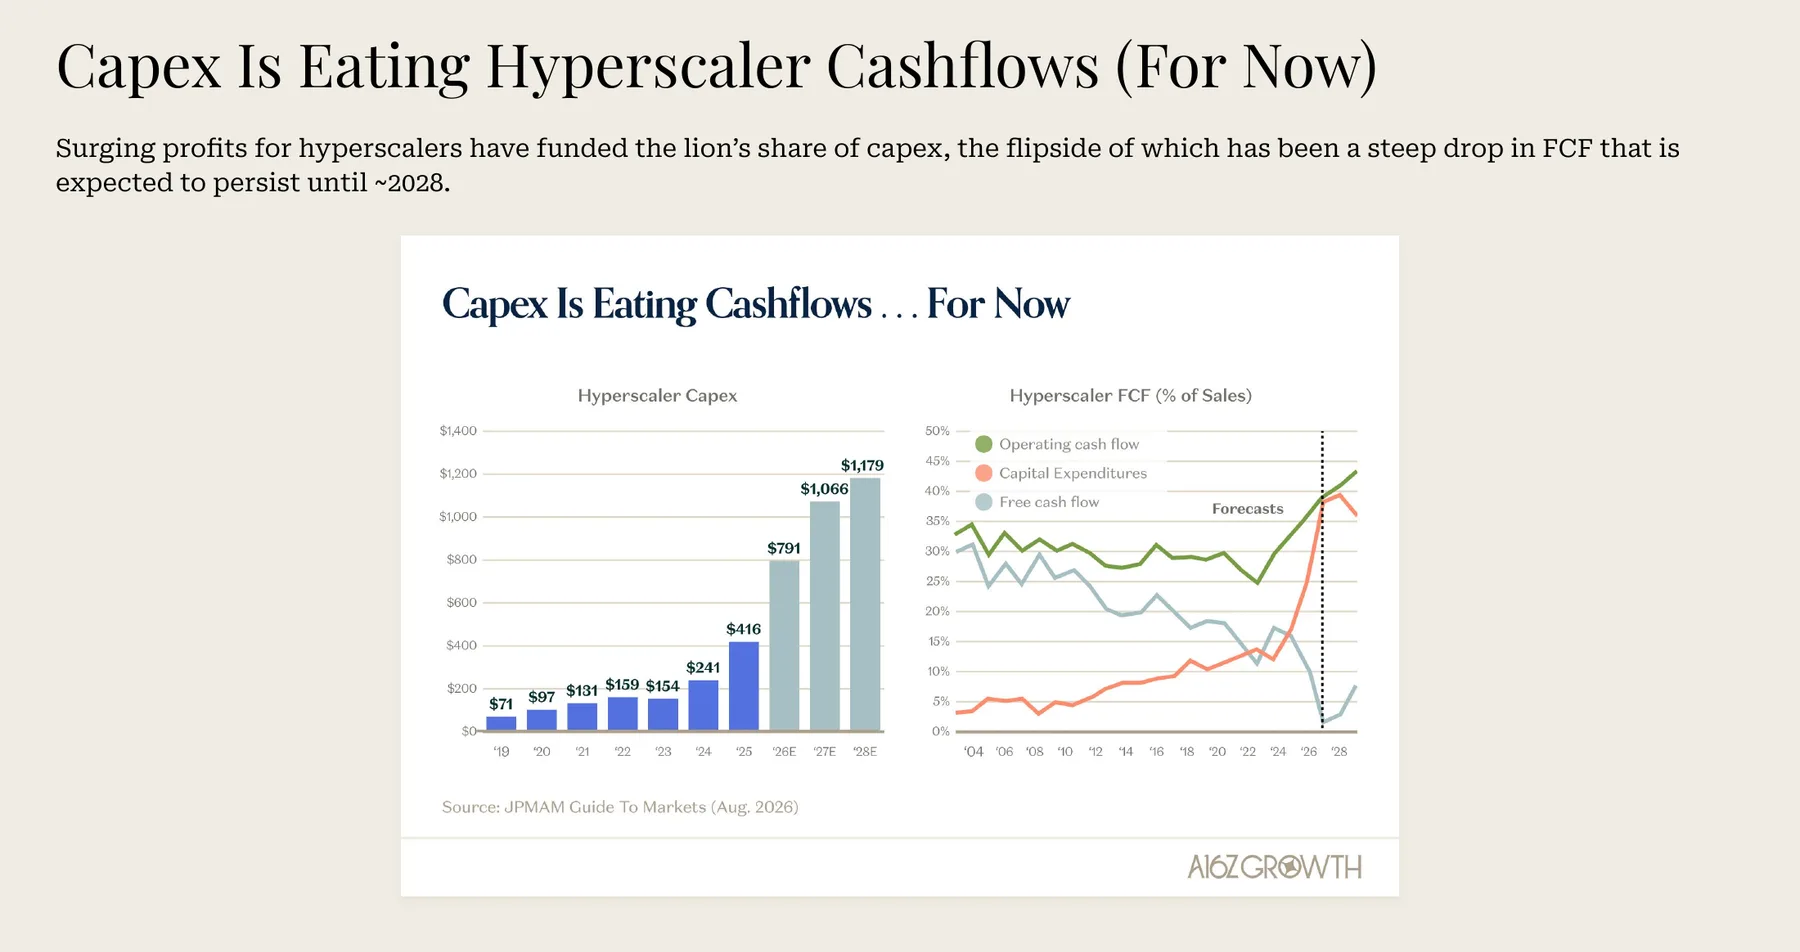
크게 보기덱 p.17. 왼쪽: 하이퍼스케일러 설비투자(십억 달러, 2026E부터 추정). 오른쪽: 매출 대비 영업현금흐름(초록), 설비투자(빨강), 잉여현금흐름(회색). 2026년 설비투자 비율이 영업현금흐름 비율과 거의 맞닿으면서 잉여현금흐름이 0에 가까워진다. (출처: JPMAM Guide to Markets, 2026-08)
이 차트가 2장의 핵심입니다. 오른쪽 그래프의 세 선을 보세요. 초록은 매출 대비 영업현금흐름입니다. 2004년부터 2022년까지 25~35% 사이를 오갔고, 최근에는 오히려 올라 2026년 40% 근처입니다. 장사는 그 어느 때보다 잘되고 있다는 뜻입니다. 빨강은 매출 대비 설비투자입니다. 2004년 3%에서 서서히 올라 2022년 14%, 그리고 2025~2026년 사이에 수직으로 솟아 약 38%에 이릅니다. 회색은 그 차이, 즉 잉여현금흐름입니다. 30% 근처에서 시작해 꾸준히 내려오다 2026년 약 1~2%로 바닥을 칩니다.
정리하면 이렇습니다. 빅테크는 역사상 가장 많이 벌고 있지만, 번 돈을 거의 전부 데이터센터에 쓰고 있다. 덱은 이 상태가 "2028년 무렵까지 이어질 것"으로 봅니다.
그럼 그 돈은 어디로 갔을까요? 2장에서 가장 많이 퍼진 차트가 답합니다.
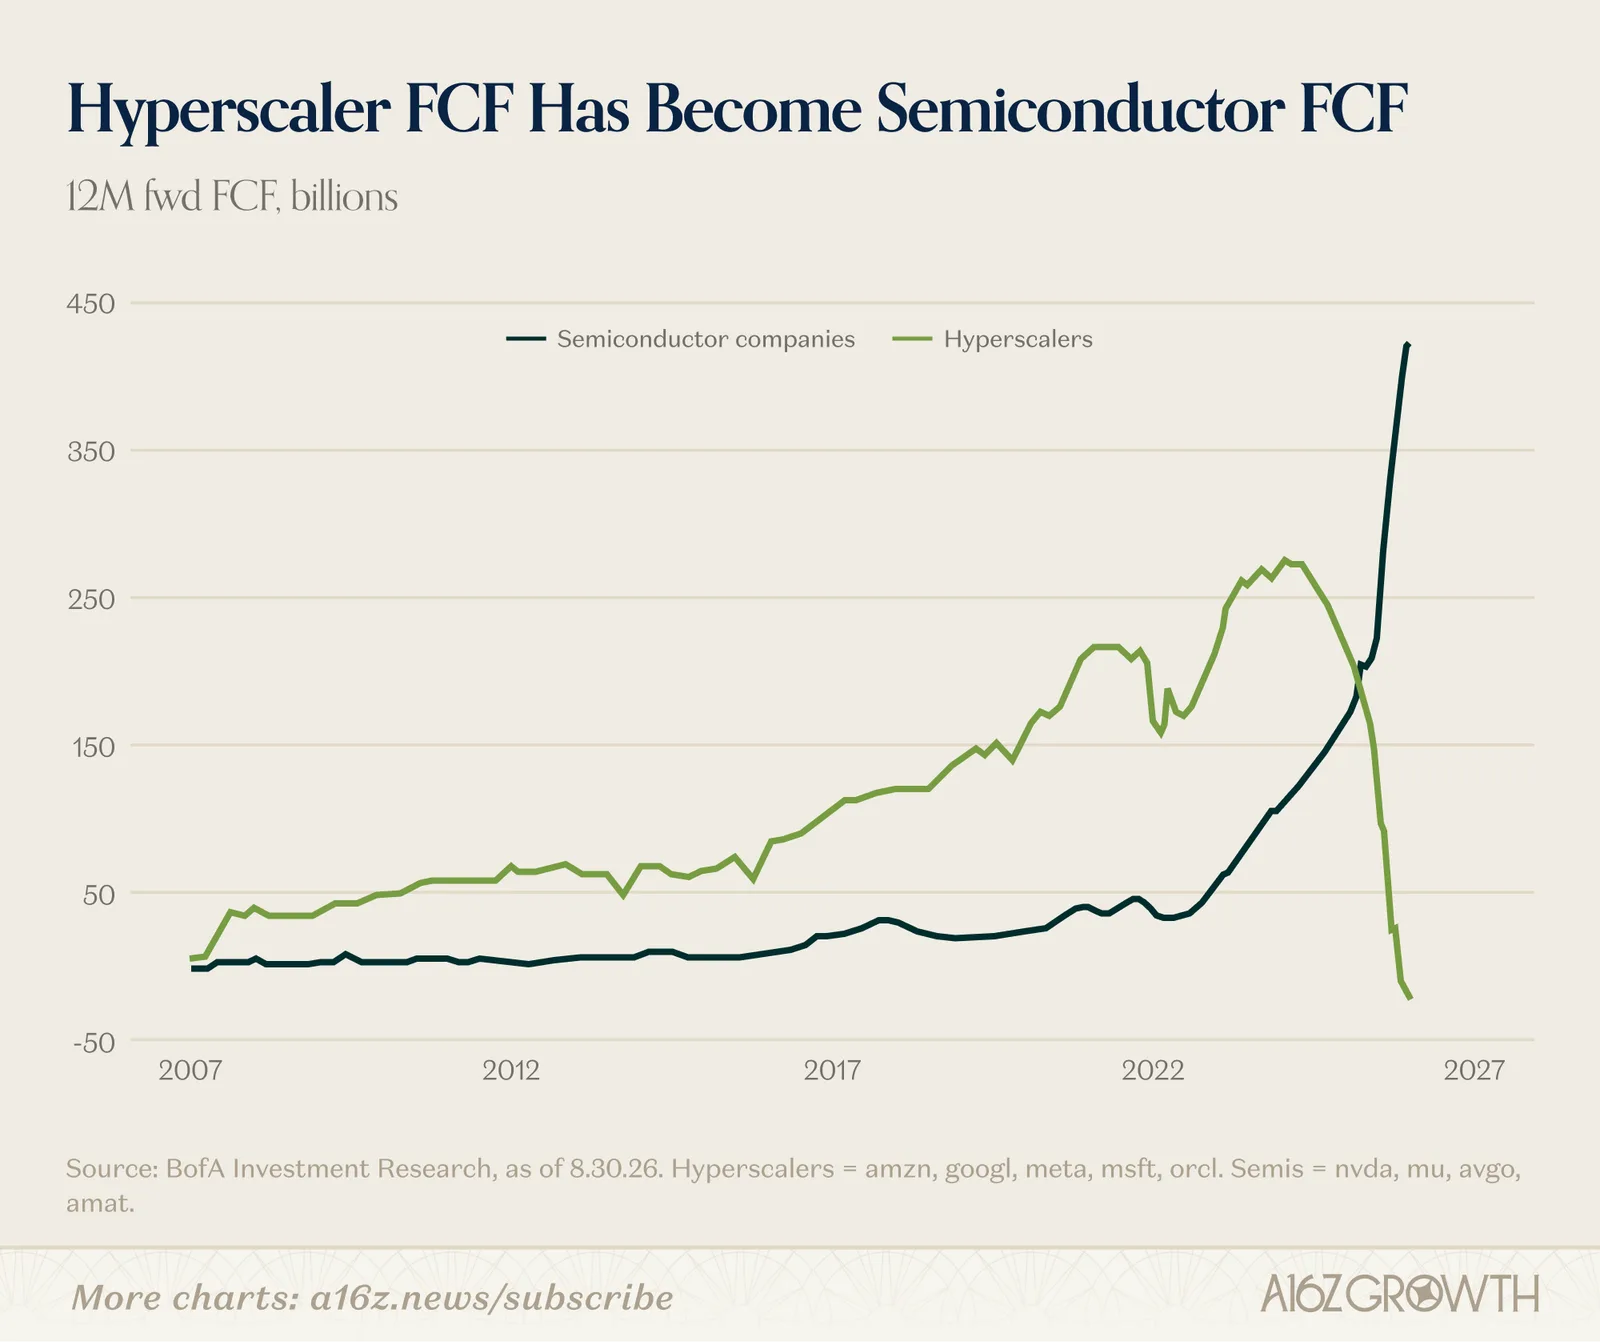
크게 보기12개월 선행 잉여현금흐름(십억 달러). 초록: 하이퍼스케일러(아마존·알파벳·메타·마이크로소프트·오라클). 검정: 반도체(엔비디아·마이크론·브로드컴·어플라이드머티어리얼즈). 2025년 말 두 선이 교차한다. (출처: BofA Investment Research, 2026-08-30)
17년 동안 하이퍼스케일러의 잉여현금흐름(초록)은 반도체 회사들(검정)보다 압도적으로 컸습니다. 2024년 하이퍼스케일러는 연 2,700억 달러 넘는 잉여현금흐름을 냈고, 엔비디아·마이크론·브로드컴·어플라이드머티어리얼즈 네 곳은 1,000억 달러 안팎이었습니다. 그런데 2025년 하반기에 두 선이 X자로 교차합니다. 초록은 마이너스 영역으로 떨어지고, 검정은 4,200억 달러 근처까지 치솟습니다. a16z의 표현으로 "하이퍼스케일러의 잉여현금흐름이 기능적으로 반도체의 잉여현금흐름으로 전환됐다(functionally converting hyperscaler free cashflow into semiconductor free cashflow)".
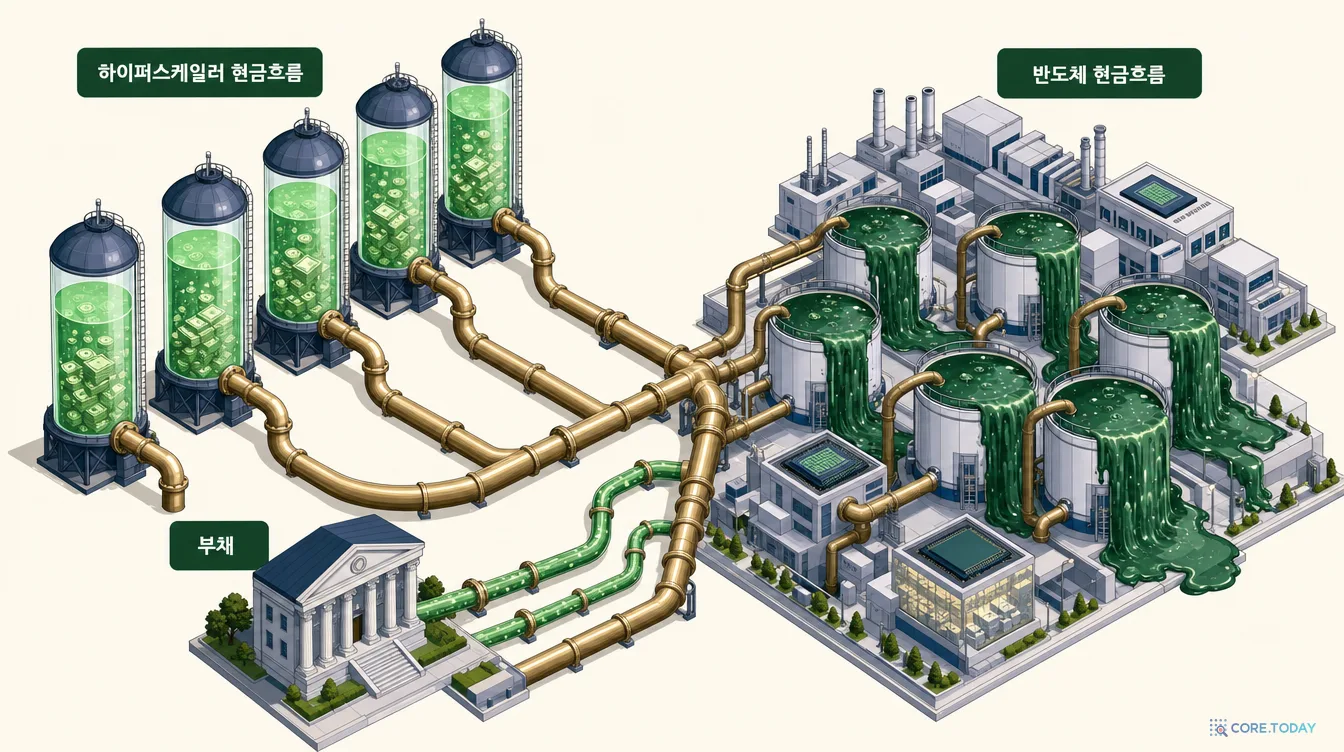
비유하면 이렇습니다. 다섯 개의 거대한 물탱크(빅테크)가 20년 동안 물(현금)을 가득 채워 왔는데, 2025년부터 그 물을 파이프로 반도체 공장 쪽 탱크로 흘려보내기 시작했습니다. 반도체 쪽 탱크는 넘칠 지경이고, 빅테크 탱크는 바닥이 보입니다. 그래서 빅테크는 옆에 은행(채권시장)에서 끌어온 파이프를 하나 더 달았습니다.
그래서 그 돈은 공급망 어디로 흘러가나
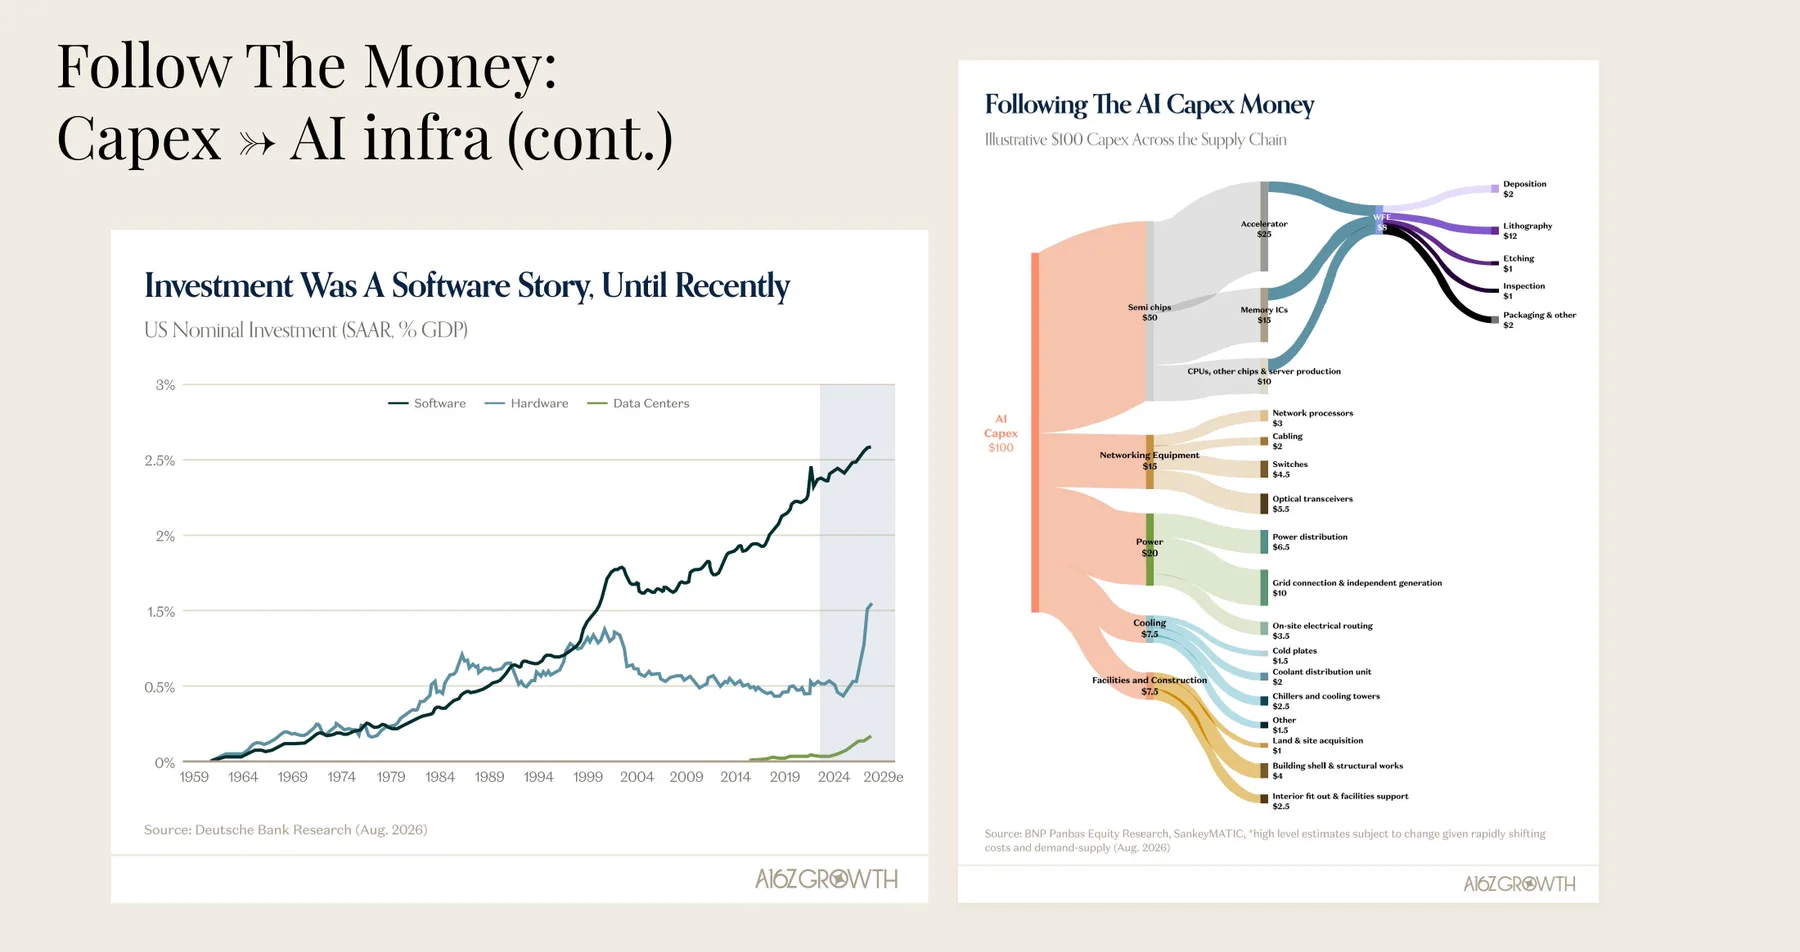
"반도체로 간다"는 말은 너무 뭉뚱그린 표현입니다. 덱 44쪽에는 BNP파리바가 그린 산키(Sankey) 도표가 있습니다. 빅테크가 AI 설비투자에 100달러를 쓰면 그 돈이 어디로 쪼개져 흘러가는지를 그린 것입니다.
크게 보기덱 p.44. 왼쪽: 미국 명목 투자에서 소프트웨어·하드웨어·데이터센터가 GDP에서 차지하는 비중. 하드웨어 투자가 2024년 이후 수직 상승. 오른쪽: AI 설비투자 100달러가 공급망으로 흘러가는 경로(BNP Paribas 추정). (출처: Deutsche Bank Research, BNP Paribas, 2026-08)
100달러 가운데 50달러가 반도체 칩(가속기 25, 메모리 15, CPU·서버 10), 20달러가 전력(계통 연결·자체 발전 10, 배전 6.5, 현장 배선 3.5), 15달러가 네트워킹(광 트랜시버 5.5, 스위치 4.5 등), 냉각과 건물이 각각 7.5달러입니다. 칩을 받은 회사들은 다시 18달러 정도를 반도체 장비(노광 12, 증착 2 등)에 씁니다. 아래 위젯에서 연도를 고르면 그해 실제 설비투자 규모로 다시 계산해 줍니다. 2026년이라면 메모리 칩 한 갈래로만 1,000억 달러 넘는 돈이 흘러간다는 계산이 나옵니다.
왼쪽 차트도 그냥 넘기기 아깝습니다. 미국에서 '투자'라고 하면 1990년대부터는 소프트웨어 투자(검정)가 하드웨어 투자(파랑)를 앞질렀고, 2024년엔 소프트웨어가 GDP의 2.5%, 하드웨어는 0.5% 남짓이었습니다. 그런데 2025~2026년에 하드웨어 선이 수직으로 꺾여 올라 1.5%를 넘습니다. 덱의 제목 그대로 「투자는 최근까지 소프트웨어 이야기였다」. 이 그림이 6장 '비트에서 원자로'의 예고편입니다.
빚이 들어오다 — 그리고 ROIC
현금이 바닥나면 빚을 냅니다. 덱 18쪽 제목은 「채권시장이 나서다(장부 안팎에서)」입니다. 2025~2026년 하이퍼스케일러와 엔비디아의 투자등급 회사채·특수목적법인(SPV) 발행은 그 이전 10년 어느 해보다 많았습니다. "장부 밖(off balance sheet)"이라는 말이 붙은 이유가 있습니다. 대표 사례가 메타의 루이지애나 '하이페리온' 데이터센터입니다. 2025년 10월 메타는 블루아울 펀드가 80%, 메타가 20%를 갖는 합작법인을 만들고, 이 법인이 모건스탠리 주선으로 약 270억 달러의 채권(A+ 등급, 금리 6.58%)을 발행했습니다. 메타는 완공된 캠퍼스를 빌려 쓰고 잔존가치를 보증합니다. 빚은 메타의 재무상태표에 직접 잡히지 않습니다. 회계법인 EY는 메타의 2025년 연차보고서에서 이를 '핵심 감사 사항'으로 짚었고, 공매도 투자자 스티브 아이스먼은 엔론에 빗대기도 했습니다(Fortune·Bisnow 보도). 오라클은 2026년 2월 500억 달러 규모의 채권·주식 조달에 나섰고, 신용부도스와프(CDS) 프리미엄이 2009년 이후 최고 수준까지 올랐다가 조달 후 내려왔습니다.
a16z는 이 걱정에 이렇게 답합니다.
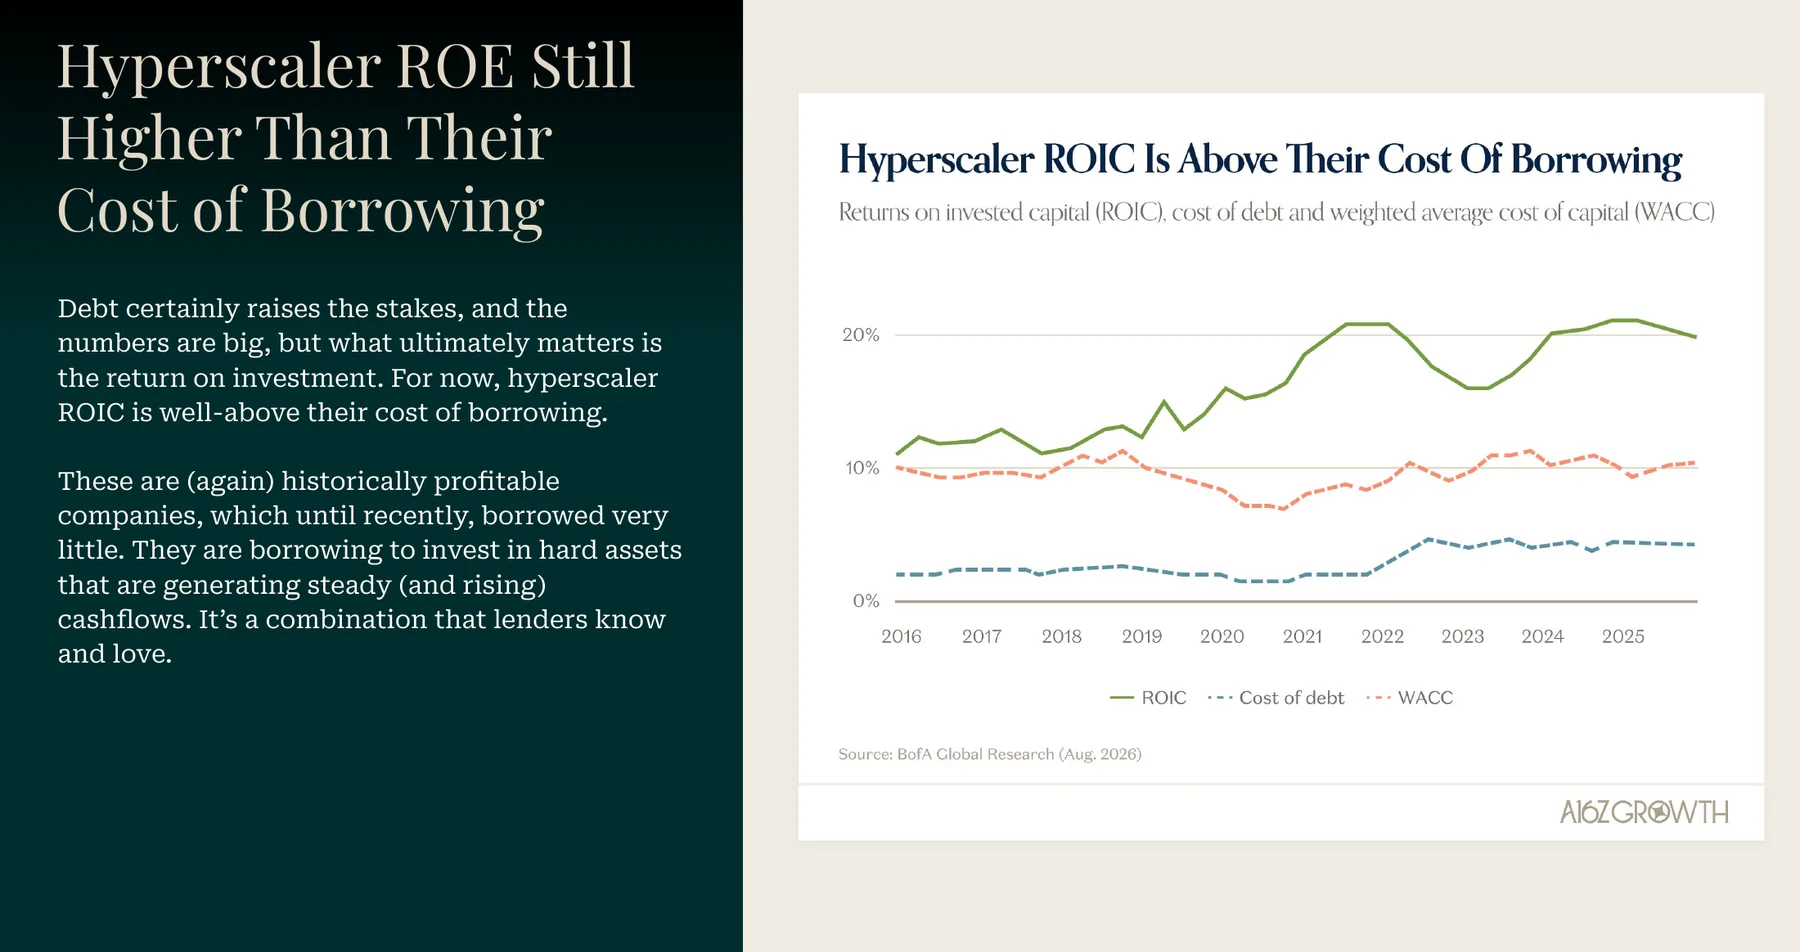
크게 보기덱 p.19. 하이퍼스케일러의 투하자본수익률(ROIC, 초록)은 2025년 약 20%, 가중평균자본비용(WACC, 빨강 점선)은 약 10%, 부채 비용(파랑 점선)은 약 4%. (출처: BofA Global Research, 2026-08)
"빚은 분명 판돈을 키운다. 숫자도 크다. 하지만 결국 중요한 건 투자 수익률이다. 지금으로선 하이퍼스케일러의 ROIC가 차입 비용을 크게 웃돈다. 이들은 (다시 말하지만) 역사적으로 가장 수익성 높은 기업이고, 최근까지 거의 빚을 지지 않았다. 이들은 꾸준한(그리고 늘어나는) 현금흐름을 내는 실물 자산에 투자하려고 빌리고 있다. 대출자들이 잘 알고 사랑하는 조합이다."
가게 비유로 돌아가면, 이자율 4%로 돈을 빌려 수익률 20%짜리 가게를 넓히는 건 좋은 장사입니다. 문제는 그 20%가 과거에 깔아 둔 자산에서 나온 수익률이라는 점입니다. 뉴스레터 PJFP는 바로 이 부분을 이 덱의 가장 약한 고리로 꼽았습니다. 지금 새로 짓는 데이터센터가 같은 20%를 낼지는 아직 아무도 모릅니다.
데이터센터가 전기료를 낮춘다?
2장에는 직관에 반하는 슬라이드가 하나 더 있습니다. 덱 21쪽 「놀랍게도! 데이터센터가 당신의 전기료를 낮추고 있을지 모른다」. 2026년 8월 발표된 왓튼·비스트라인·블랜퍼드의 연구 「데이터센터가 당신의 전기료를 올렸나?」를 인용합니다. "데이터센터 용량이 10% 늘 때마다 평균 가정용 전기 소매가격이 약 0.4% 내린 것으로 추정한다. 2019~2024년 평균적인 가정용 고객은 데이터센터 용량이 160% 늘어난 주에 살았고, 그 결과 요금이 6% 내렸다."
논리는 고정비 분담입니다. 송전망과 발전소는 짓는 데 드는 고정비가 크고, 그 비용을 사용자들이 나눠 냅니다. 크고 꾸준하게 전기를 쓰는 고객(데이터센터)이 들어오면 고정비의 큰 몫을 그 고객이 떠안아 다른 사용자의 부담이 줄어든다는 겁니다. 다만 이건 2019~2024년, 즉 데이터센터 전력 수요가 지금보다 훨씬 작던 시기의 평균입니다. 송전망이 꽉 찬 지역에서 새 발전소와 송전선을 데이터센터 때문에 지어야 한다면 이야기가 달라질 수 있습니다. 덱 20쪽은 또 데이터센터 관련 건설 고용이 2022년 대비 30만 명 이상 늘었고, 시설 관리자 같은 직무는 같은 직함이라도 데이터센터 공고가 64% 더 높은 연봉(13만 4천 달러 대 8만 2천 달러)을 제시한다는 데이터도 보여 줍니다. 'AI가 일자리를 없앤다'는 이야기의 반대편에 '데이터센터를 짓는 손'이 모자란 현실이 있는 겁니다.
수요는 진짜인가 — 매출 쪽 증거
설비투자가 정당화되려면 결국 매출이 나와야 합니다. 덱 23쪽의 두 차트가 a16z가 가장 자신 있게 내미는 증거입니다.
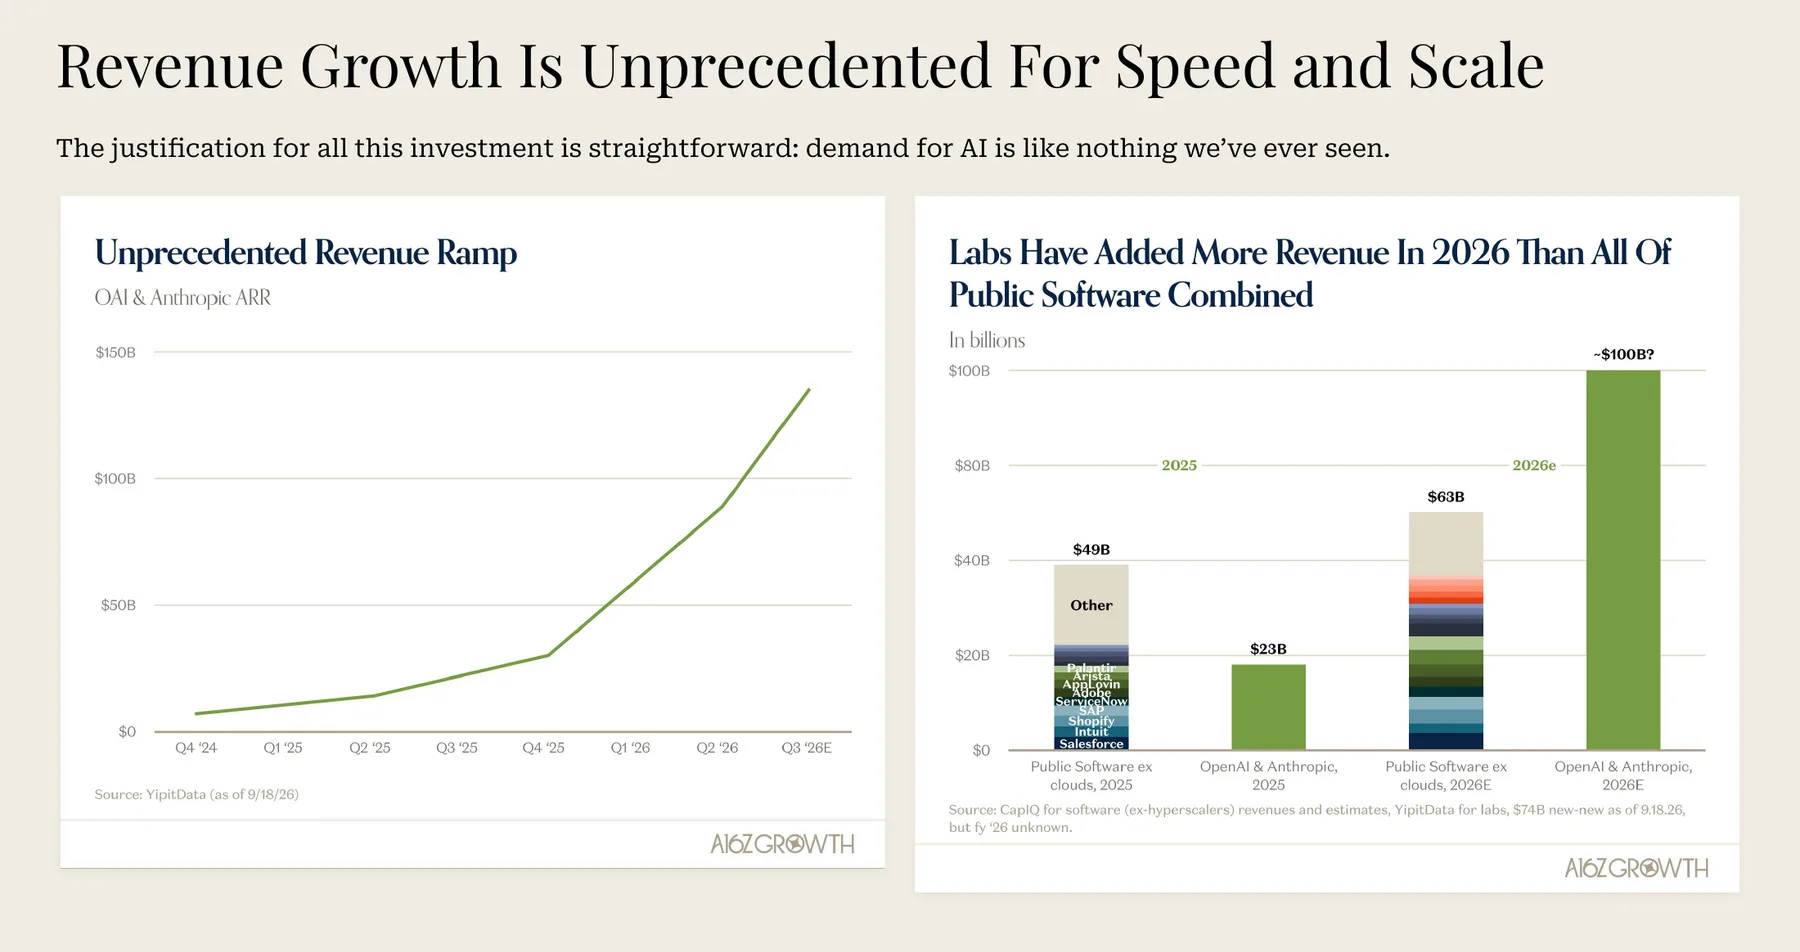
크게 보기덱 p.23. 왼쪽: OpenAI와 앤트로픽의 연환산 매출(ARR) 합계. 2024년 4분기 약 100억 달러 → 2026년 3분기 추정 약 1,350억 달러. 오른쪽: 2025·2026년 한 해 동안 새로 늘어난 매출 — 상장 소프트웨어 전체(클라우드 제외) 대 OpenAI+앤트로픽. (출처: YipitData, CapIQ, 2026-09-18)
OpenAI와 앤트로픽 두 회사의 연환산 매출을 합치면 2024년 4분기 약 100억 달러에서 2026년 3분기 약 1,350억 달러로 2년이 안 돼 열 배 이상 늘었습니다. 오른쪽 차트가 더 극적입니다. 2025년 한 해 동안 세일즈포스·SAP·서비스나우·어도비·인튜이트 등 클라우드를 뺀 상장 소프트웨어 회사 전부가 새로 늘린 매출이 약 490억 달러였고, 두 AI 연구소는 230억 달러였습니다. 2026년 추정은 상장 소프트웨어 전체가 630억 달러, 두 연구소가 약 1,000억 달러(9월 18일까지 이미 740억 달러)입니다. AI 연구소 두 곳이 올해 새로 번 매출이 상장 소프트웨어 업계 전체가 새로 번 매출보다 많다는 것입니다. 덱 24쪽은 마이크로소프트·구글·아마존 클라우드의 수주 잔고가 전년 대비 두 배로 늘었다고 덧붙입니다(아마존 AWS 수주 잔고만 약 4,960억 달러로 보도됨). 하이퍼스케일러들이 분기마다 "수요가 공급보다 많다"고 말하는 근거입니다.
2025년 11월 10일, 영화 「빅 쇼트」의 실제 주인공인 투자자 마이클 버리(Michael Burry)가 X에 글을 올렸습니다. 하이퍼스케일러들이 서버의 '내용연수(useful life)'를 늘리는 회계 처리를 두고 "현대에 가장 흔한 사기 수법 중 하나"라고 부른 것입니다. 그는 2026~2028년 사이 하이퍼스케일러들이 감가상각비를 약 1,760억 달러 과소 계상할 것이고, 2028년까지 오라클의 이익은 약 27%, 메타는 약 21% 부풀려질 수 있다고 주장했습니다. 엔비디아의 제품 주기가 2~3년인데 GPU를 5~6년에 걸쳐 나눠 비용 처리하는 건 말이 안 된다는 게 핵심이었습니다(Techstrong.ai 보도, 2025-11-11).
이 논쟁을 이해하려면 감가상각을 먼저 알아야 합니다.
감가상각, 1분 강의
회사가 4만 달러짜리 GPU 서버를 샀다고 합시다. 이 서버는 몇 년 동안 쓰니까, 산 해에 4만 달러를 전부 비용으로 처리하면 그해 이익은 크게 줄고 다음 해부터는 공짜로 쓰는 것처럼 보입니다. 그래서 회계에서는 이 4만 달러를 쓸 햇수(내용연수)로 나눠 해마다 조금씩 비용으로 처리합니다. 내용연수를 4년으로 잡으면 해마다 1만 달러, 6년으로 잡으면 약 6,667달러입니다. 같은 서버, 같은 현금 지출인데 내용연수를 4년에서 6년으로 늘리면 해마다 이익이 3,333달러 늘어납니다.
하이퍼스케일러들은 실제로 이렇게 해 왔습니다. 마이크로소프트는 2020년 서버 내용연수를 3년에서 4년으로, 2022년엔 6년으로 늘렸습니다. 알파벳도 2021년 4년, 2023년 6년으로 늘렸고 2023년 감가상각비가 약 34억 달러 줄 것으로 예상됐습니다. 메타는 2025년 1월 5.5년으로 늘려 2025년에 약 29억 달러를 아꼈습니다. 반대 방향으로 간 회사도 있습니다. 아마존은 2025년 1월 일부 서버의 내용연수를 6년에서 5년으로 줄이면서 "AI·머신러닝의 빠른 발전 속도"를 이유로 들었습니다. 버리가 문제 삼은 건 바로 이 지점이었습니다. 기술이 그렇게 빨리 바뀐다면서 왜 다들 수명을 늘리느냐는 겁니다.
엔비디아는 2025년 11월 말 애널리스트들에게 7쪽짜리 메모를 돌려, 고객들은 GPU를 4~6년에 걸쳐 감가상각하며 2020년에 나온 A100도 여전히 높은 가동률로 돌아가고 있다고 반박했습니다. 버리는 "허수아비 때리기의 연속"이라고 응수했습니다.
a16z의 반박: 임대료를 보라
a16z는 이 논쟁에 회계 규정이 아니라 시장 가격으로 답합니다.
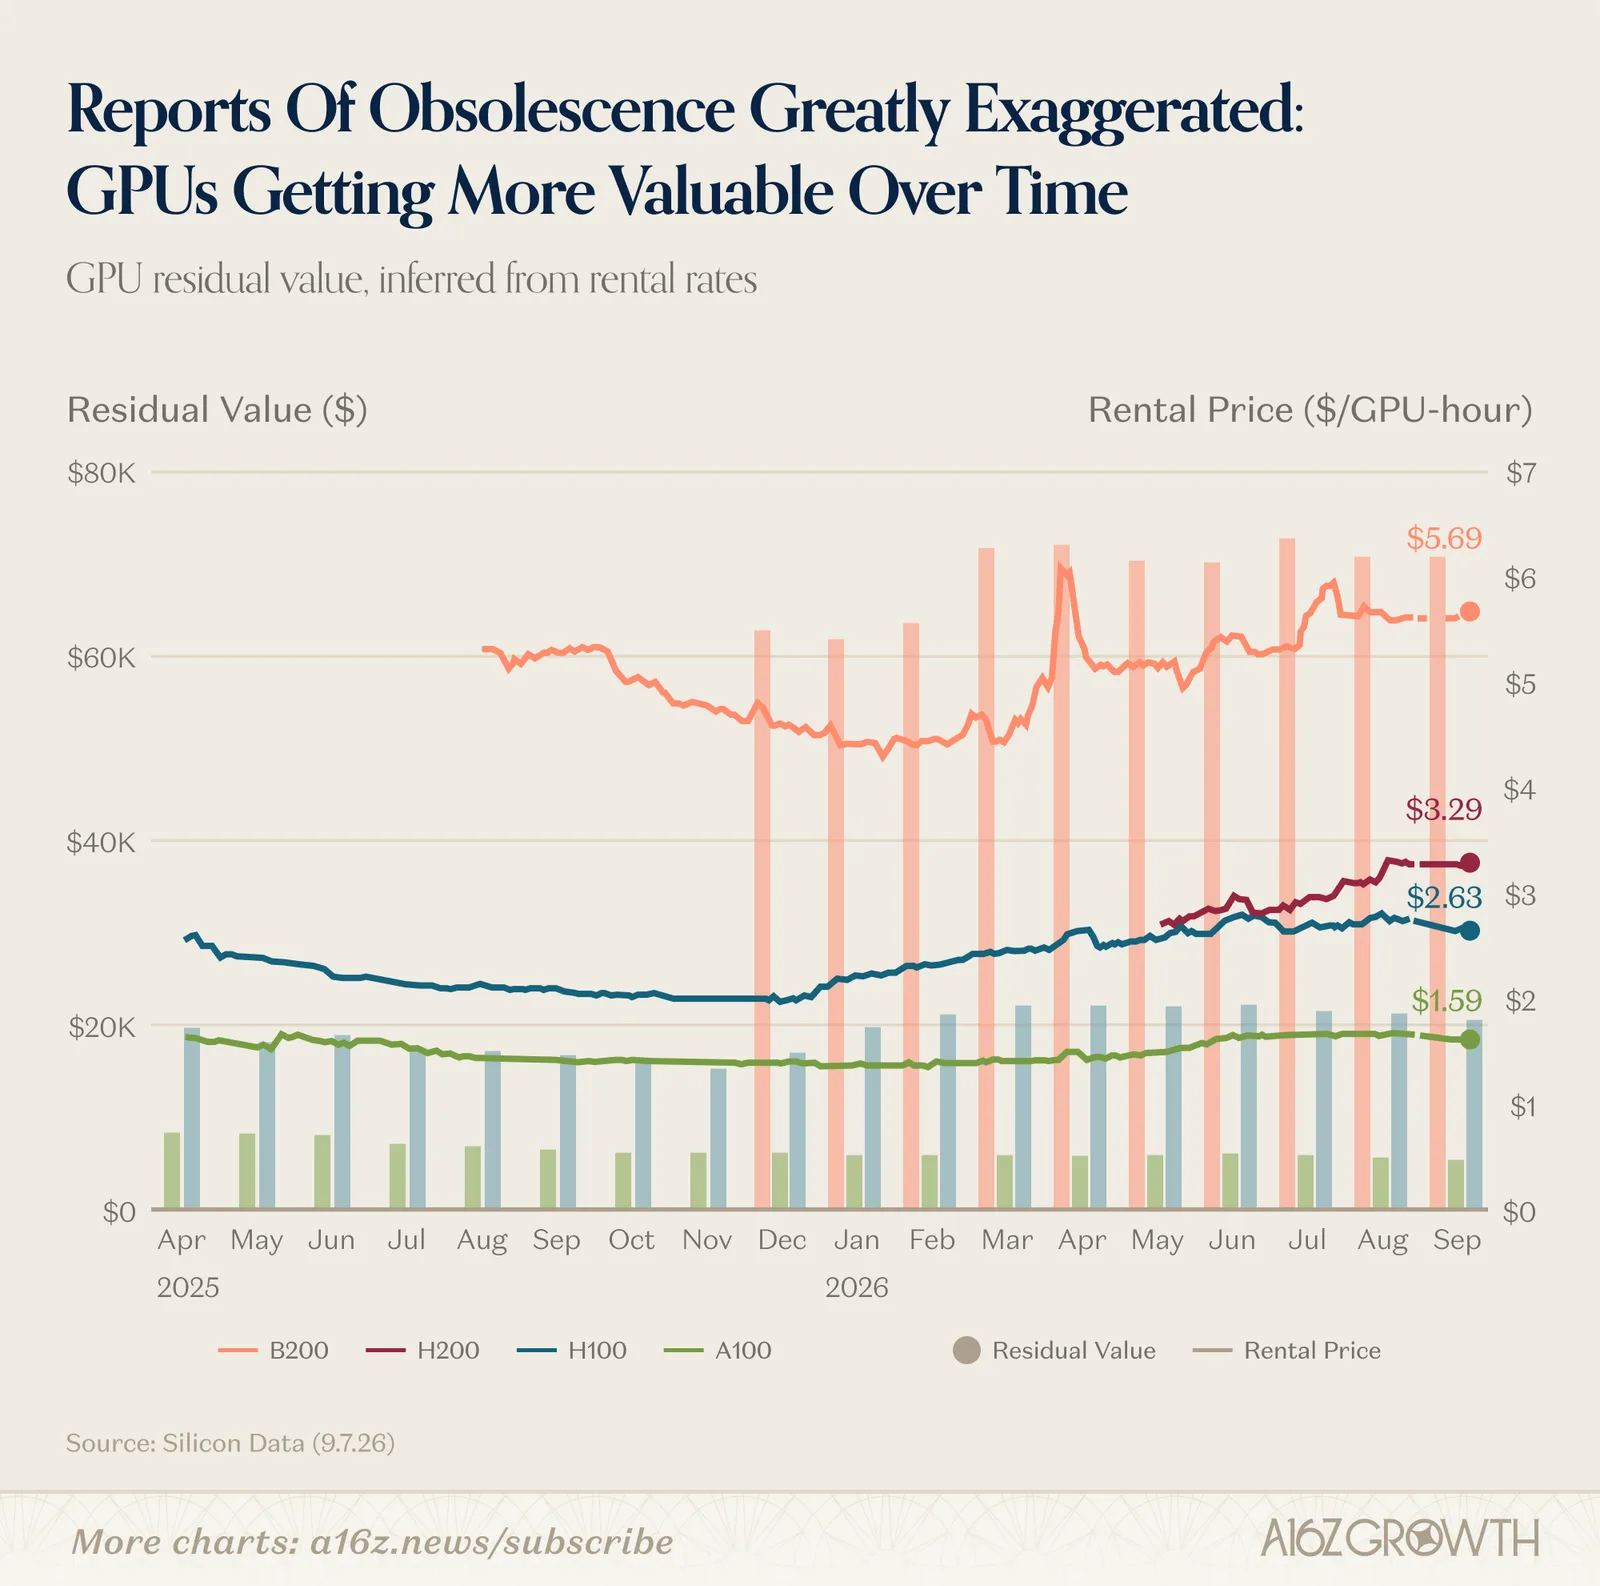
크게 보기GPU 잔존가치(막대, 왼쪽 축)와 시간당 임대료(선, 오른쪽 축). 2025년 4월~2026년 9월. B200 5.69달러, H200 3.29달러, H100 2.63달러, A100 1.59달러. (출처: Silicon Data, 2026-09-07)
이 차트는 두 겹으로 읽어야 합니다. 선은 GPU 한 장을 한 시간 빌리는 값(오른쪽 축)이고, 막대는 그 임대료로 역산한 GPU의 잔존가치(왼쪽 축)입니다. 잔존가치를 임대료로 역산한다는 건, "이 GPU를 지금 산다면 앞으로 벌어 올 임대료를 생각할 때 얼마를 낼 만한가"를 계산한다는 뜻입니다. 중고 원룸의 값을 월세로 매기는 것과 같습니다.
2020년에 나온 A100(초록)을 봅시다. 2025년 4월 시간당 약 1.6달러에서 시작해 가을에 1.4달러대로 조금 내렸다가, 2026년 들어 다시 올라 9월에 1.59달러입니다. a16z 본문의 표현으로 "A100조차 연초와 같거나 그보다 높은 값에 거래된다". 2022년에 나온 H100(파랑)은 2025년 4월 약 2.6달러에서 연말 2달러 아래로 내렸다가 2026년 9월 2.63달러로 돌아왔습니다. 2024년 나온 H200(자주)은 2026년 5월 2.7달러대에서 9월 3.29달러로 올랐고, 최신 B200(주황)은 2025년 8월 약 5.3달러에서 연말 4.5달러로 내렸다가 2026년 9월 5.69달러입니다.
교과서대로라면 컴퓨터 장비의 임대료는 시간이 갈수록, 특히 새 세대가 나오면 떨어져야 합니다. 그런데 2026년엔 새 세대가 나왔는데도 옛 세대의 임대료가 버티거나 올랐습니다. a16z는 "감가상각 일정이 오히려 충분히 길지 않을지도 모른다"고 쓰고, "꼼수가 아니라 단순한 단위 경제학이 이 모든 자본 배분을 지금까지는 꽤 현명해 보이게 만들었다"고 결론짓습니다.
직접 계산해 보기
아래 계산기는 GPU 한 장을 사서 임대했을 때 장부가(정액 감가상각, 점선)와 임대료로 역산한 잔존가치(빨간 선)가 시간에 따라 어떻게 움직이는지 보여 줍니다. 'a16z 시나리오'(임대료 유지)와 '약세론 시나리오'(해마다 30% 하락)를 번갈아 눌러 보세요. 약세론 시나리오에서는 빨간 선이 점선 아래로 내려가는 순간이 생깁니다. 장부에 적힌 GPU 값이 시장이 쳐줄 값보다 비싸다는 뜻이고, 그 차이는 언젠가 손상차손이라는 이름으로 한꺼번에 비용 처리해야 합니다. 버리가 경고한 '부풀려진 이익'이 바로 이 간극입니다.
이 논쟁에서 놓치기 쉬운 것
a16z 차트는 강력하지만, 몇 가지 단서가 있습니다.
단서 1이 임대료는 네오클라우드 현물 시세입니다. Silicon Data 자체 자료에 따르면 하이퍼스케일러가 받는 H100 정가는 2025년 1분기 이후 지역에 따라 26~54% 내렸습니다. 어느 시장을 보느냐에 따라 '오른다'와 '내린다'가 동시에 참일 수 있습니다.
단서 2가격은 보여 주지만 가동률은 보여 주지 않습니다. A100이 시간당 1.59달러에 '나와 있는' 것과 실제로 하루 20시간씩 '빌려지는' 것은 다른 이야기입니다(Fireside Alpha의 지적).
단서 3관찰 기간이 18개월입니다. 수요가 공급보다 빠르게 느는 동안엔 모든 GPU가 비쌉니다. 공급이 따라잡는 순간 가장 오래된 세대부터 값이 무너지는 게 과거 반도체 사이클의 패턴이었습니다.
그래도 1~2년 전의 통념, 즉 "새 GPU가 나오면 옛 GPU는 쓸모없다"는 생각이 적어도 지금까지는 틀렸다는 건 분명해 보입니다. 이유는 다음 장의 주제, 제번스의 역설입니다. SemiAnalysis 집계로도 H100의 1년 계약 임대료는 2025년 10월 시간당 1.70달러로 바닥을 찍은 뒤 2026년 3월 2.35달러로 반등했습니다. 미국 예측시장 칼시(Kalshi)는 2026년 3월부터 GPU 시간 단가에 거는 계약을 열었고, 7월에는 B200 선물 곡선까지 내놓았습니다(덱 p.81). 칼시 시장이 매긴 '월말 B200 한 시간 가격'은 7월 말 7달러대에서 8월 중순 5.5달러대로 내려갔다가 8월 20일 무렵 다시 6.6달러 위로 올라서는 등 크게 출렁였습니다. 다만 블룸버그 오피니언은 거래량이 아직 얇다고 지적했습니다. 컴퓨팅 가격이 석유처럼 선물로 거래되기 시작했다는 것 자체가, GPU 한 시간이 이제 원자재처럼 다뤄진다는 신호입니다.
1865년, 스물아홉 살의 영국 경제학자 윌리엄 스탠리 제번스(William Stanley Jevons)는 『석탄 문제(The Coal Question)』라는 책을 냈습니다. 부제가 길었습니다. "국가의 진보와 우리 탄광의 고갈 가능성에 관한 탐구." 당시 영국 산업의 패권은 값싼 석탄 위에 서 있었고, 석탄 소비는 기하급수적으로 늘고 있었습니다. 사람들은 증기기관이 더 효율적으로 바뀌면 석탄을 덜 쓰게 돼 문제가 해결될 거라고 기대했습니다.
제번스는 정반대로 말했습니다. 책 7장 「연료의 절약에 대하여」에 나오는 문장입니다.
"연료를 경제적으로 쓰는 것이 곧 소비를 줄이는 것과 같다고 생각하는 건 완전한 생각의 혼동이다. 진실은 정반대다. … 연료를 경제적으로 쓰는 바로 그 일이 연료를 광범위하게 소비하게 만든다."
제임스 와트가 뉴커먼의 증기기관을 개량해 같은 일을 하는 데 드는 석탄을 크게 줄이자, 증기기관은 탄광 배수 펌프에서 벗어나 방직 공장, 기관차, 증기선으로 퍼졌습니다. 석탄 한 덩이로 할 수 있는 일이 늘자 석탄을 쓸 만한 일이 폭발적으로 늘어났고, 결국 전체 석탄 소비는 늘었습니다. 이게 제번스의 역설(Jevons paradox)입니다. 제번스는 재봉틀이 처음엔 바느질 노동자의 일자리를 빼앗는 것 같았지만 옷값이 내려 수요가 늘면서 "고용의 영역이 크게 넓어졌다"는 예도 들었습니다.
언제 역설이 일어나나: 가격 탄력성
효율이 오른다고 늘 제번스의 역설이 일어나는 건 아닙니다. 경제학에서는 이걸 반동 효과(rebound effect)라는 이름으로 연구해 왔습니다. 1980년 다니엘 카줌(Daniel Khazzoom)은 캘리포니아의 가전 효율 기준이 반동 효과를 무시했다고 지적했고, 영국 원자력청의 경제학자 렌 브룩스(Len Brookes)는 경제 전체 차원에서 같은 주장을 폈습니다. 1992년 해리 손더스(Harry Saunders)는 이를 '카줌-브룩스 가설'로 이름 붙였습니다. 효율이 올라 절약한 몫의 일부를 더 쓰는 데 써 버리는 게 반동이고, 절약한 몫보다 더 많이 쓰게 되면(반동 100% 초과) 그게 제번스의 역설입니다.
갈림길은 가격 탄력성입니다. 값이 1% 내릴 때 사용량이 1%보다 많이 늘면(탄력성 1 초과) 전체 지출은 늘고, 덜 늘면 줄어듭니다. 소금은 값이 반이 돼도 두 배로 먹지 않습니다(비탄력적). 반면 석탄, 조명, 컴퓨팅처럼 "싸지면 쓸 곳이 새로 생기는" 자원은 탄력적입니다. 아래 위젯으로 직접 확인해 보세요.
제번스의 이름이 AI 업계에 등장한 건 2025년 1월 27일입니다. 중국 딥시크(DeepSeek)가 훨씬 적은 비용으로 만든 추론 모델 R1을 공개하자 엔비디아 주가가 하루 17% 폭락했습니다. "AI가 이렇게 싸게 만들어지면 GPU가 덜 필요하지 않나"는 공포였죠. 그날 밤 마이크로소프트 CEO 사티아 나델라가 글을 올렸습니다. "제번스의 역설이 또 일어난다! AI가 더 효율적이고 접근하기 쉬워질수록 사용량은 치솟아, 우리가 아무리 가져도 모자란 상품이 될 것이다."
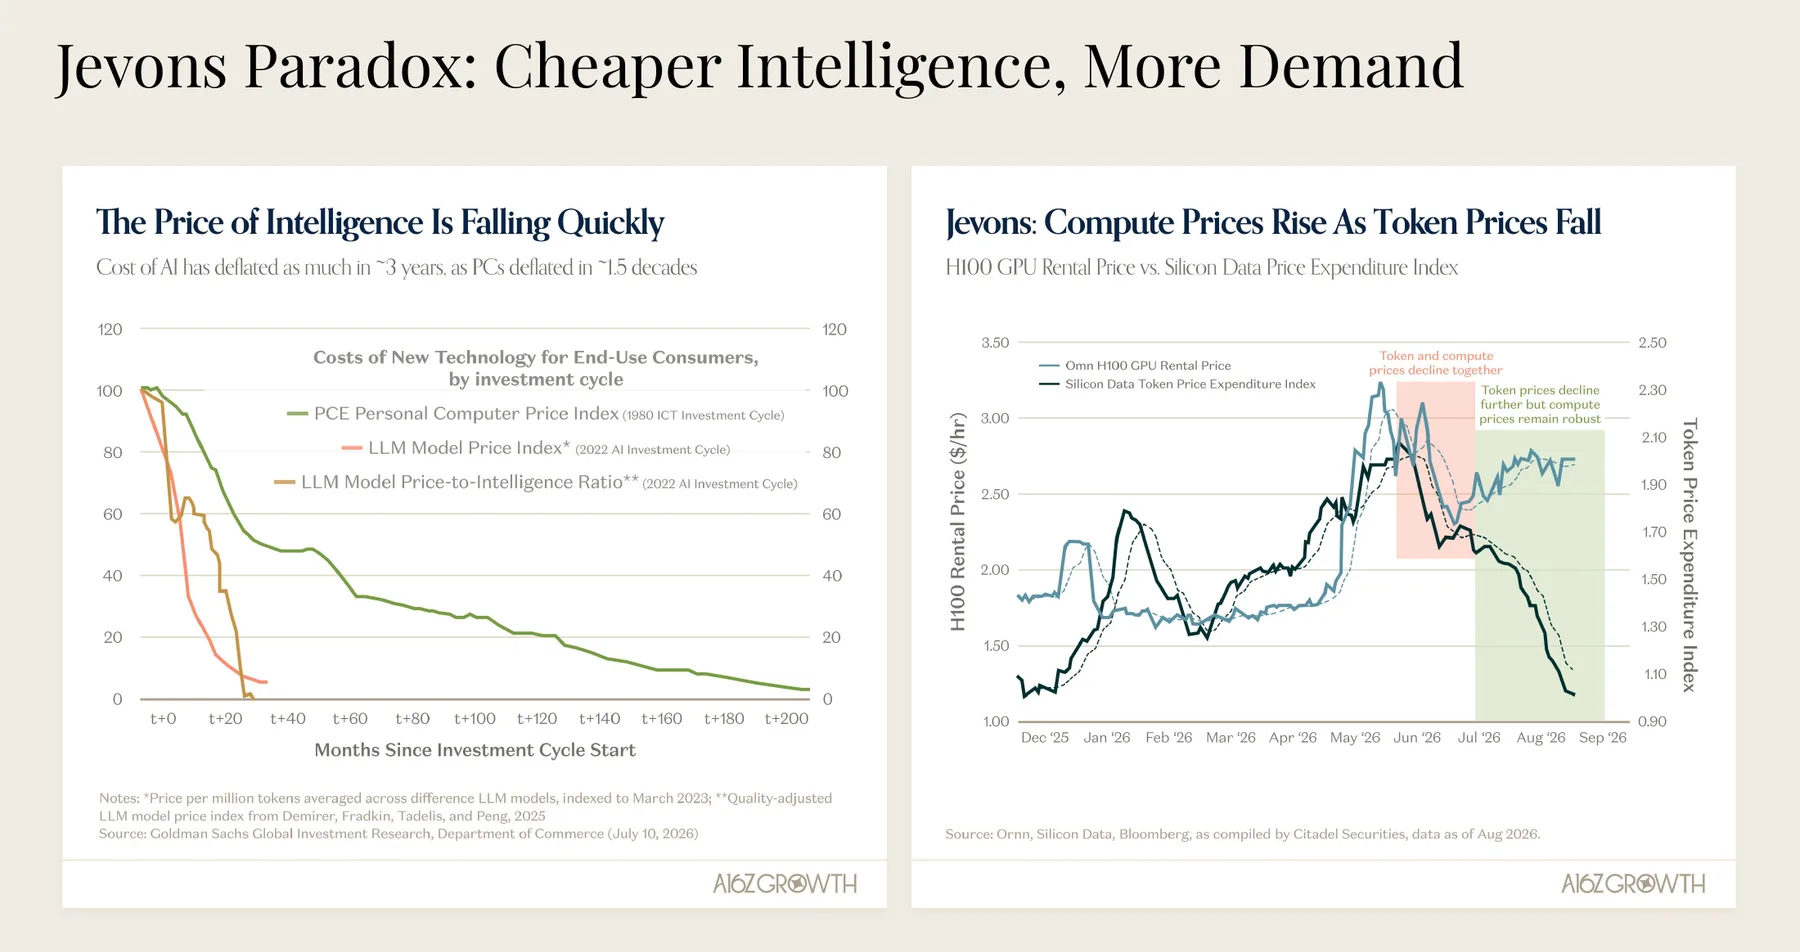
20개월 뒤 a16z 덱 34쪽은 나델라의 말이 맞았다고 주장합니다.
크게 보기덱 p.34. 왼쪽: 투자 사이클 시작 후 개월 수에 따른 신기술 가격 지수. PC(초록)가 15년 걸려 내린 만큼 LLM 가격(주황)은 약 3년 만에 내렸다. 오른쪽: H100 임대료(파랑)와 토큰 가격 지출 지수(검정). 2026년 7월 이후 토큰 가격은 계속 내리는데 GPU 임대료는 버틴다. (출처: Goldman Sachs, 미 상무부, Ornn, Silicon Data, Citadel Securities)
왼쪽 차트는 "지능의 가격"이 얼마나 빨리 내리는지를 보여 줍니다. 1980년대 PC 가격 지수(초록)는 투자 사이클이 시작된 뒤 약 200개월, 15년 넘게 걸려 100에서 5 아래로 내려왔습니다. 2022년 시작된 AI 투자 사이클에서 LLM 모델 가격 지수(주황)는 약 30개월 만에 같은 수준까지 떨어졌습니다. a16z의 2024년 분석 「LLM플레이션(LLMflation)」에 따르면, 같은 성능(MMLU 42점) 기준으로 100만 토큰당 가격이 2021년 11월 GPT-3의 60달러에서 3년 뒤 0.06달러로, 3년에 1,000배, 해마다 약 10배씩 내렸습니다. 에포크 AI(Epoch AI)는 과제에 따라 해마다 9배에서 900배까지, 중앙값 약 50배 내린다고 추정했습니다.
오른쪽 차트가 제번스의 역설 그 자체입니다. 2026년 6월까지는 토큰 가격(검정)과 GPU 임대료(파랑)가 함께 오르내렸습니다. 그런데 7월부터 토큰 가격은 계속 떨어지는데 GPU 임대료는 오히려 버티거나 오릅니다. 덱의 주석 그대로 "토큰 가격은 더 내리는데 컴퓨팅 가격은 견조하다". 토큰이 싸지자 토큰을 쓸 곳이 너무 많이 생겨서, 토큰을 만드는 기계(GPU)의 몸값이 내려가지 않는 겁니다. 3장의 GPU 임대료 수수께끼에 대한 a16z의 답이 이것입니다.
에이전트의 시대 — 사람보다 기계가 토큰을 더 쓴다
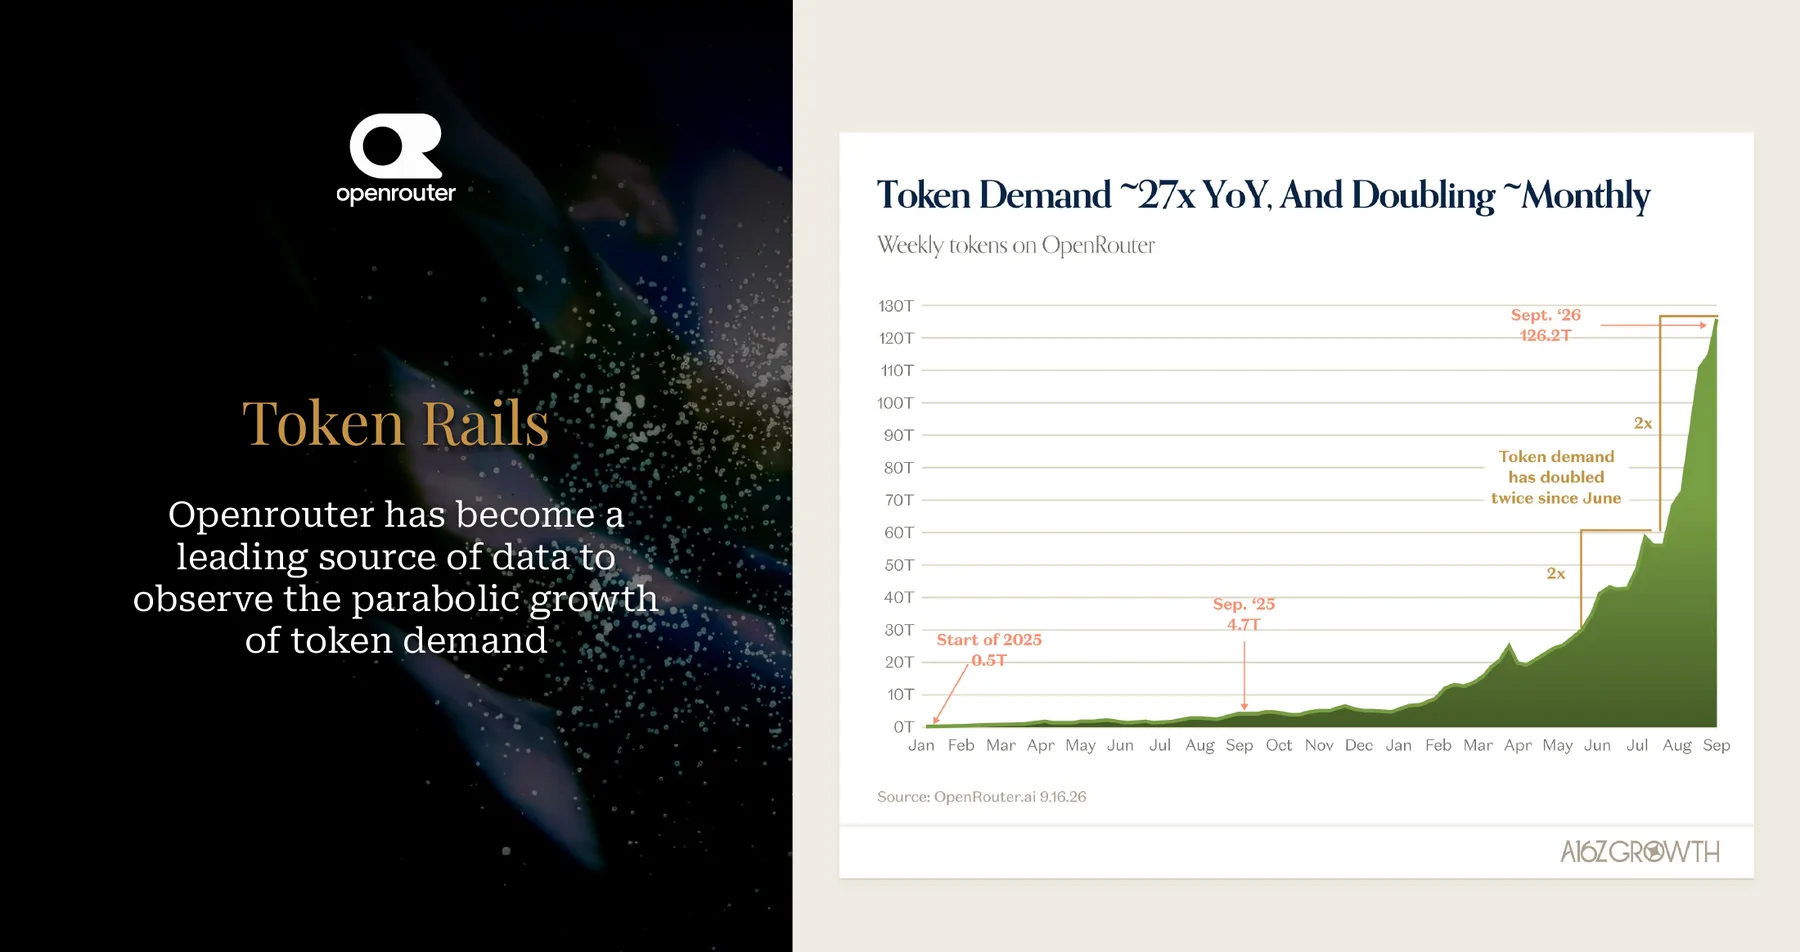
토큰을 그렇게 많이 쓰는 건 누구일까요? 덱 35쪽과 78쪽은 AI 모델 중개 플랫폼 오픈라우터(OpenRouter) 데이터로 답합니다.
크게 보기덱 p.78. 오픈라우터의 주간 처리 토큰. 2025년 초 0.5조 → 2025년 9월 4.7조 → 2026년 9월 126.2조. 6월 이후로만 두 번 두 배가 됐다. (출처: OpenRouter, 2026-09-16)
오픈라우터는 개발자가 여러 회사의 AI 모델을 하나의 API로 골라 쓰게 해 주는 서비스라, 업계의 토큰 흐름을 엿보는 창 역할을 합니다(이 회사도 a16z 포트폴리오입니다). 일주일 동안 처리한 토큰이 2025년 초 0.5조 개, 2025년 9월 4.7조 개, 2026년 9월 126.2조 개입니다. 1년 만에 약 27배, 6월 이후 석 달 사이에만 두 번 두 배가 됐습니다.
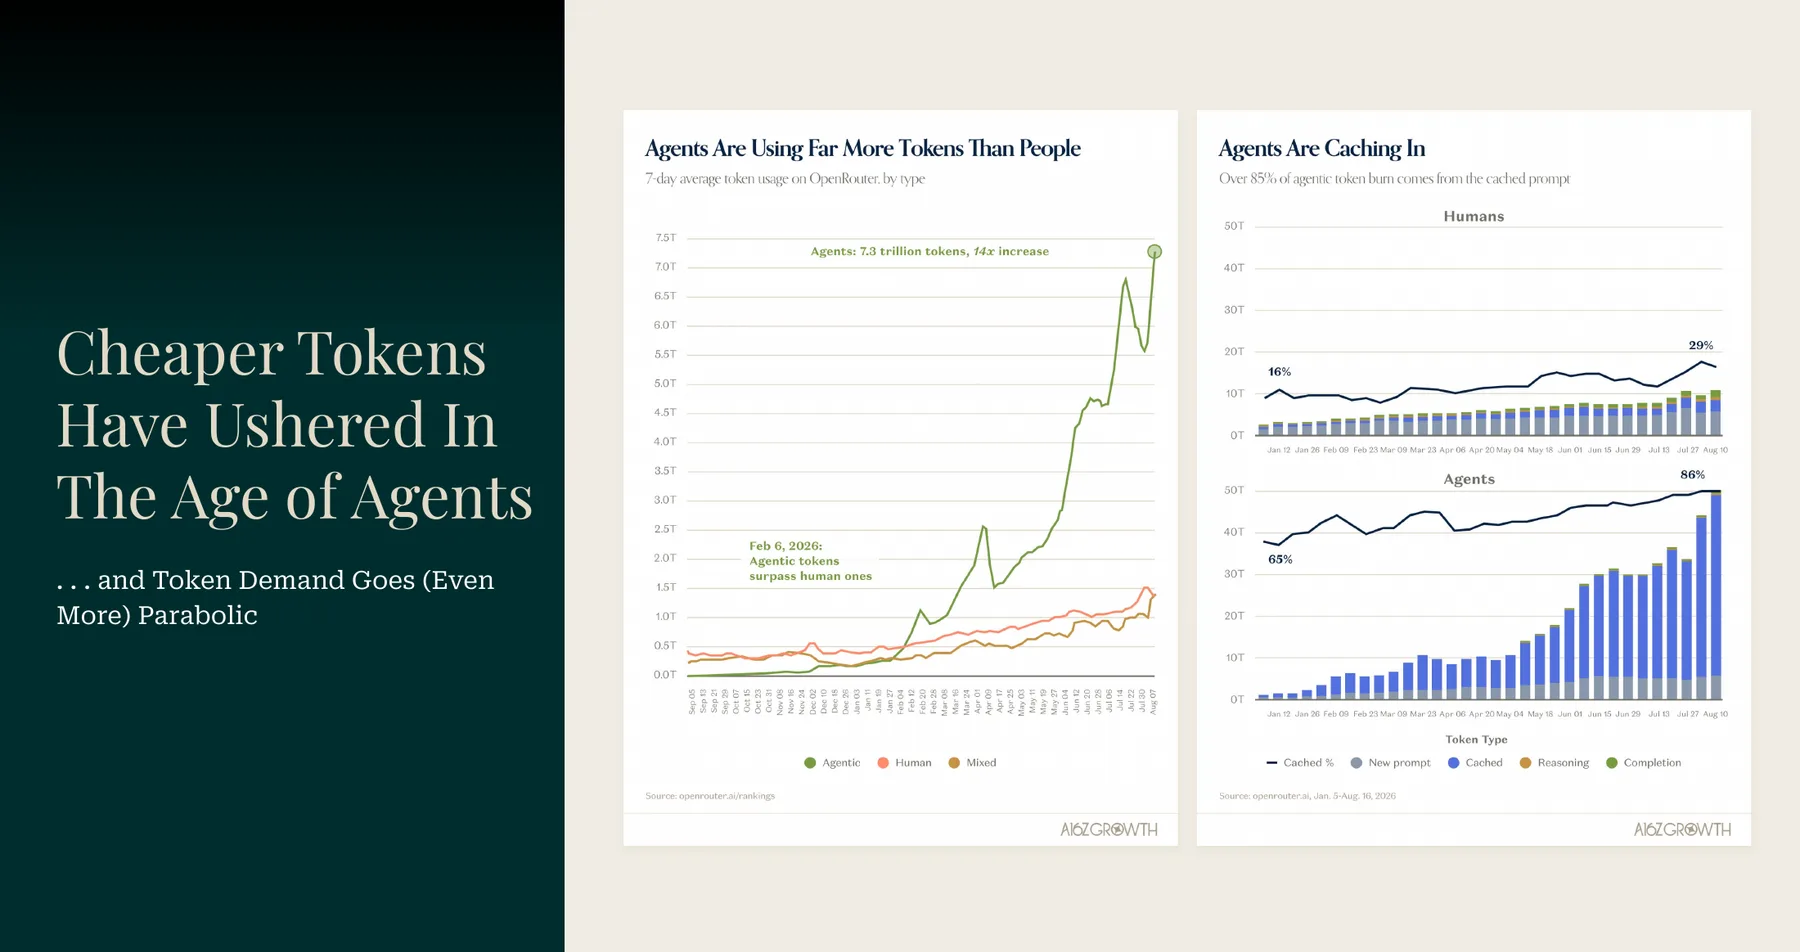
크게 보기덱 p.35. 왼쪽: 오픈라우터 7일 평균 토큰 사용량을 유형별로. 2026년 2월 6일 에이전트 토큰(초록)이 사람 토큰(주황)을 넘어섰고, 8월엔 하루 7.3조 개로 14배 늘었다. 오른쪽: 에이전트 토큰의 85% 이상이 캐시된 프롬프트에서 나온다. (출처: openrouter.ai)
이 차트에서 가장 중요한 날짜는 2026년 2월 6일입니다. 이날 오픈라우터에서 AI 에이전트가 쓰는 토큰(초록)이 사람이 직접 채팅하며 쓰는 토큰(주황)을 처음으로 넘어섰습니다. 그 뒤로 에이전트 쪽은 하루 7.3조 개, 14배로 치솟았고 사람 쪽은 완만하게 늘었습니다. 에이전트란 사람이 일일이 묻고 답하는 대신 스스로 계획을 세우고 도구를 쓰며 여러 단계를 돌아가는 AI입니다. 코딩 에이전트 하나가 버그 하나를 고치는 동안 저장소를 읽고, 테스트를 돌리고, 결과를 다시 읽으며 수십만 토큰을 씁니다.
오른쪽 차트는 에이전트가 경제적으로 가능해진 이유를 보여 줍니다. 에이전트 토큰의 86%가 캐시된 프롬프트입니다. 같은 지시문과 문맥을 반복해서 보내는 에이전트의 특성상, 이미 계산해 둔 앞부분을 재사용(캐싱)하면 값이 크게 내려갑니다. 사람 대화의 캐시 비율은 29%에 그칩니다. 덱 32쪽은 이렇게 요약합니다. "에이전트는 특히 라우팅, 캐싱 등의 효율화 덕에 경제적으로 가능해지면서 토큰 수요의 포물선 성장을 이끌고 있다. 실시간으로 벌어지는 제번스의 역설이다."
오픈 모델 대 프런티어 모델? 둘 다
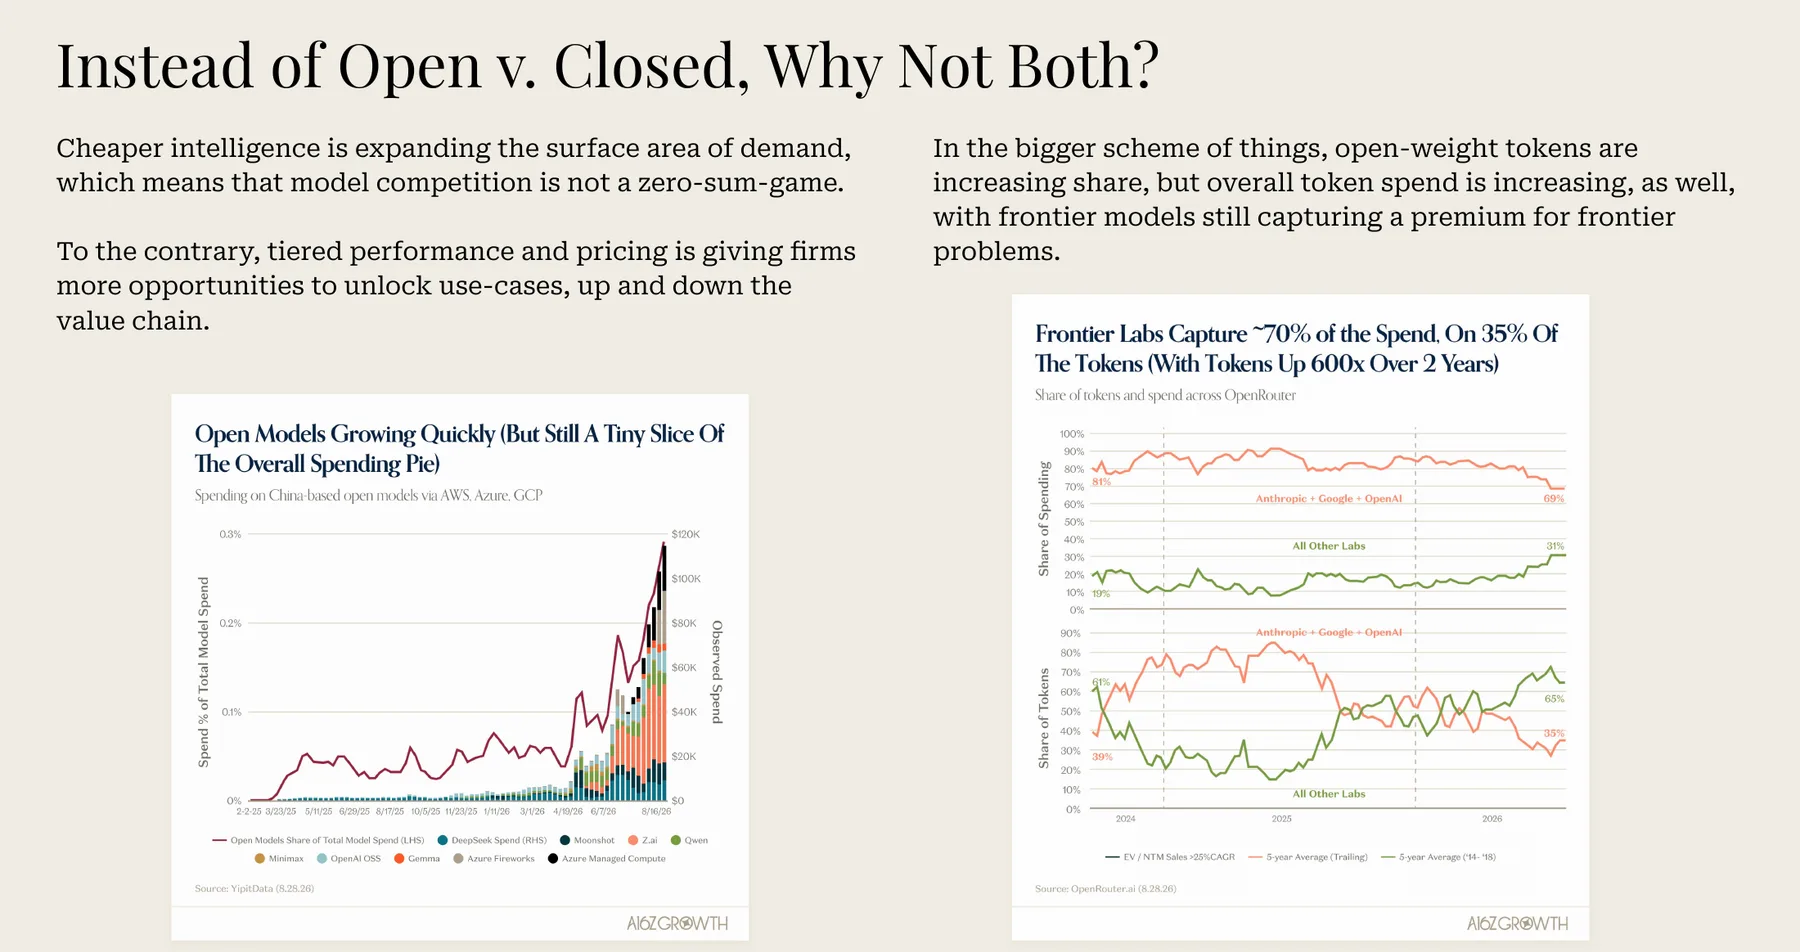
값싼 오픈 웨이트 모델(딥시크, 큐웬, GLM 등)이 늘면 비싼 프런티어 모델(앤트로픽, 구글, OpenAI)의 몫을 빼앗지 않을까요? 덱 36쪽의 답은 "왜 둘 중 하나여야 하나"입니다.
크게 보기덱 p.36. 왼쪽: AWS·애저·GCP에서 중국계 오픈 모델에 쓰는 돈은 빠르게 늘지만 전체 모델 지출의 0.3% 수준. 오른쪽: 오픈라우터에서 앤트로픽·구글·OpenAI는 토큰의 35%를 처리하며 지출의 약 70%를 가져간다. (출처: YipitData, OpenRouter, 2026-08-28)
오른쪽 차트의 아래 그래프를 보면 2024년엔 세 프런티어 연구소가 오픈라우터 토큰의 60~80%를 처리했는데, 2026년엔 35%로 줄었습니다. 토큰 수로는 오픈 모델을 비롯한 '나머지 연구소'가 65%로 다수가 됐습니다. 그런데 위 그래프, 즉 돈으로 보면 세 연구소가 여전히 69%를 가져갑니다. 쉬운 일은 싼 모델로, 어려운 일은 비싼 프런티어 모델로 나눠 보내는 '라우팅'이 일반화됐다는 뜻입니다. 덱 80쪽은 데이터브릭스의 '스마트 라우터' 실험을 보여 줍니다. 코딩 과제마다 적절한 모델을 골라 보내니 최고 모델 하나만 쓸 때보다 비용은 35% 낮고 성공률은 1.3%p 높았다는 결과입니다. 덱 37쪽의 결론은 "GPU처럼 오래된 모델도 쓸모없지 않다. 지능의 전체 비용이 내리면서 파이가 계속 커지고, 프런티어와 비프런티어 모델이 그 파이를 나눈다. 효율이 수요를 낳고, 컴퓨팅 가격을 꾸준히 밀어 올린다"입니다.
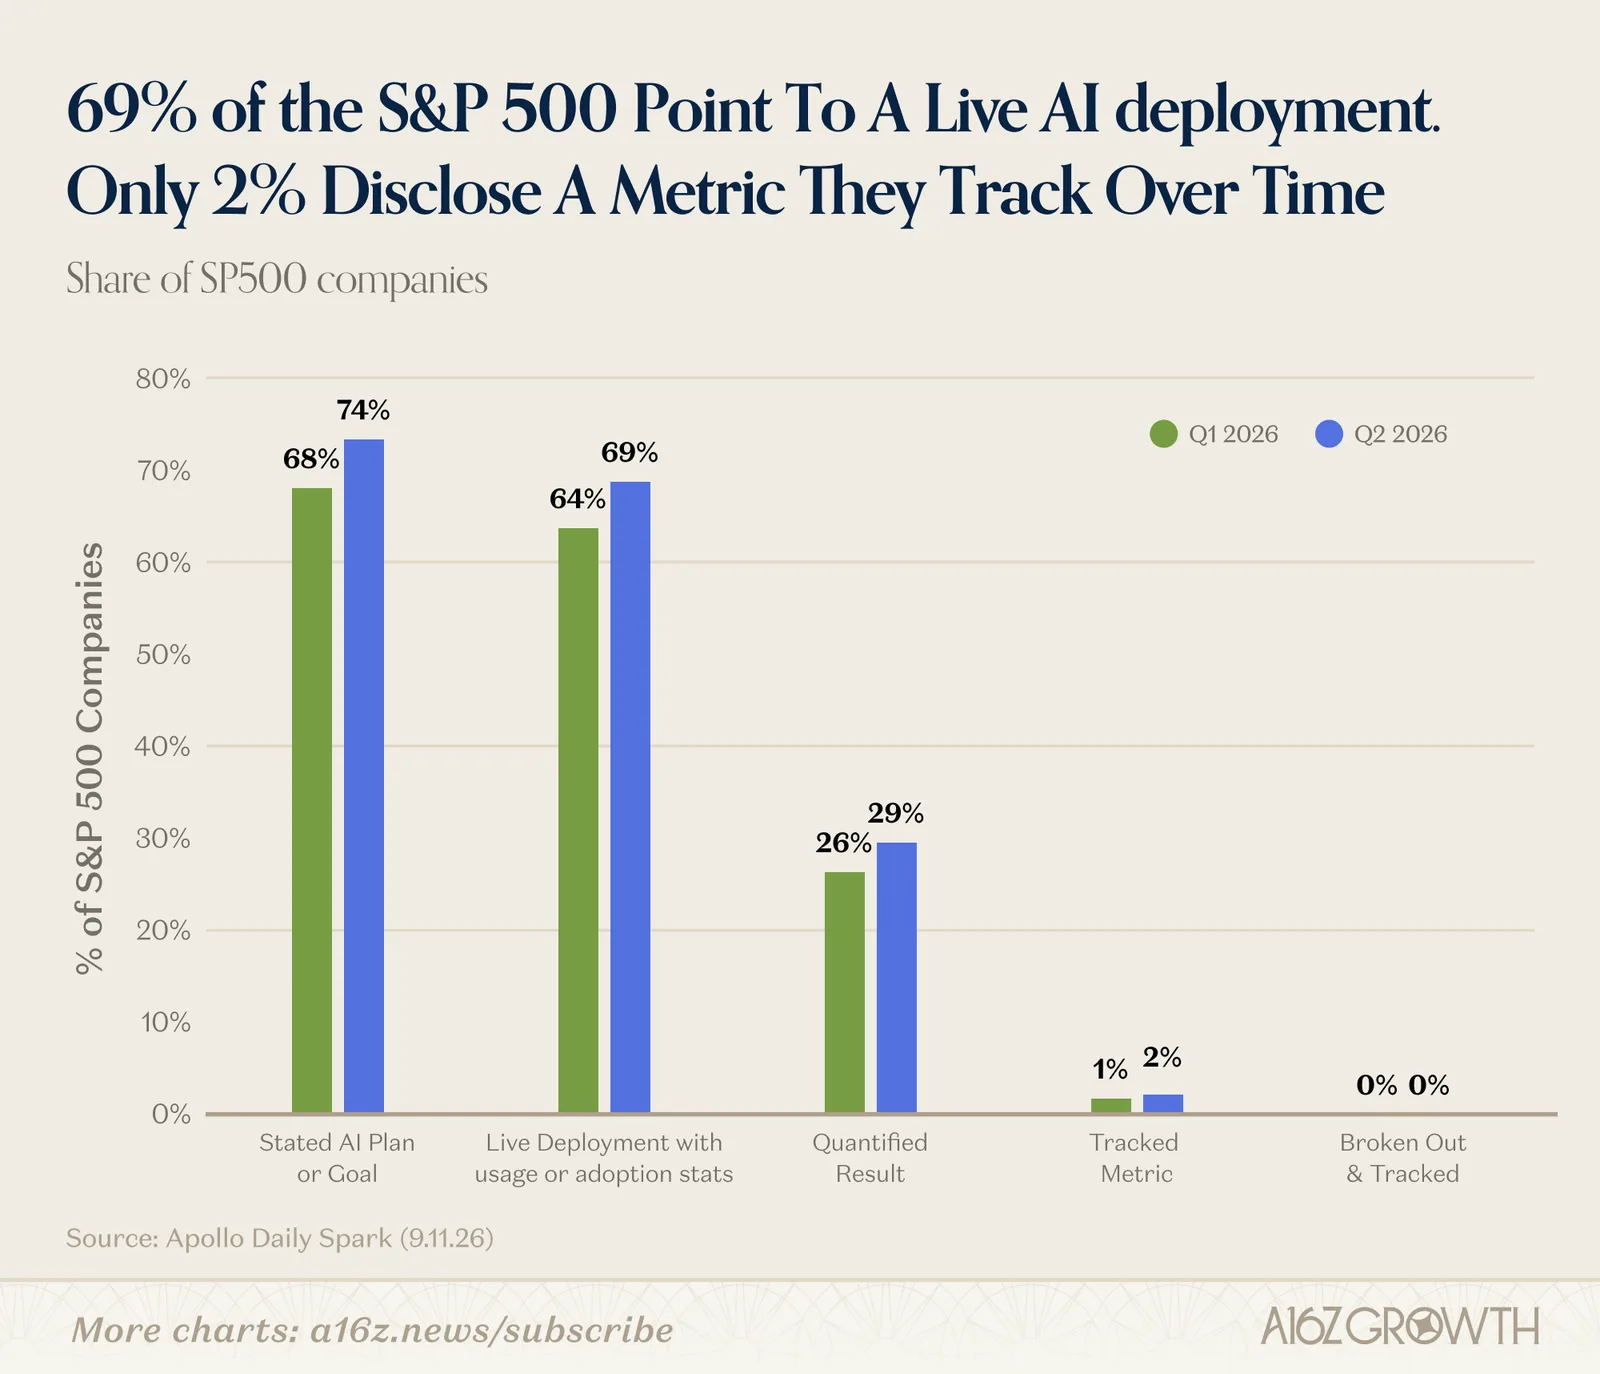
a16z 본문의 이 문단은 덱 전체에서 가장 흥미로운 대목입니다. "그리고 말이 나온 김에, 이 모든 일은 AI 도입이 아직 상대적으로 미성숙한 상태에서 벌어지고 있다. 도입은 넓지만, 대부분 상대적으로 얕다." GPU가 모자라 임대료가 오를 만큼 수요가 뜨거운데, 정작 AI를 쓰는 쪽은 아직 시작도 제대로 안 했다는 주장입니다. 근거는 두 차트입니다.
크게 보기S&P 500(정확히는 S&P 500과 FTSE 100을 합친 532개사) 기업의 AI '가치 사다리'. 초록은 2026년 1분기, 파랑은 2분기. (출처: Apollo Daily Spark, 2026-09-11)
자산운용사 아폴로의 수석 이코노미스트 토르스텐 슬록이 만든 'AI 가치 격차' 지수입니다. 기업 공시와 실적 발표를 읽고 AI에 관해 어디까지 말하는지를 다섯 단계로 나눴습니다. 2026년 2분기 기준으로 AI 계획이나 목표를 밝힌 곳 74%, 실제 배치와 사용 통계를 제시한 곳 69%, 성과를 숫자로 한 번이라도 제시한 곳 29%, 지표를 정해 시간에 따라 추적하는 곳 2%, AI 성과를 따로 떼어 핵심 성과 지표(KPI)로 추적하는 곳 0%. 슬록에 따르면 공개된 AI 성과 사례의 70%가 비용 절감이고 매출 증가는 22%였습니다.
비유하면, 직장인 열 명 중 일곱 명이 "나 헬스장 다녀"라고 말하는데, 체중이나 근육량을 기록하는 사람은 한 명도 안 되는 상황입니다. 다녔다는 건 사실이지만, 효과를 재고 있지는 않은 거죠.
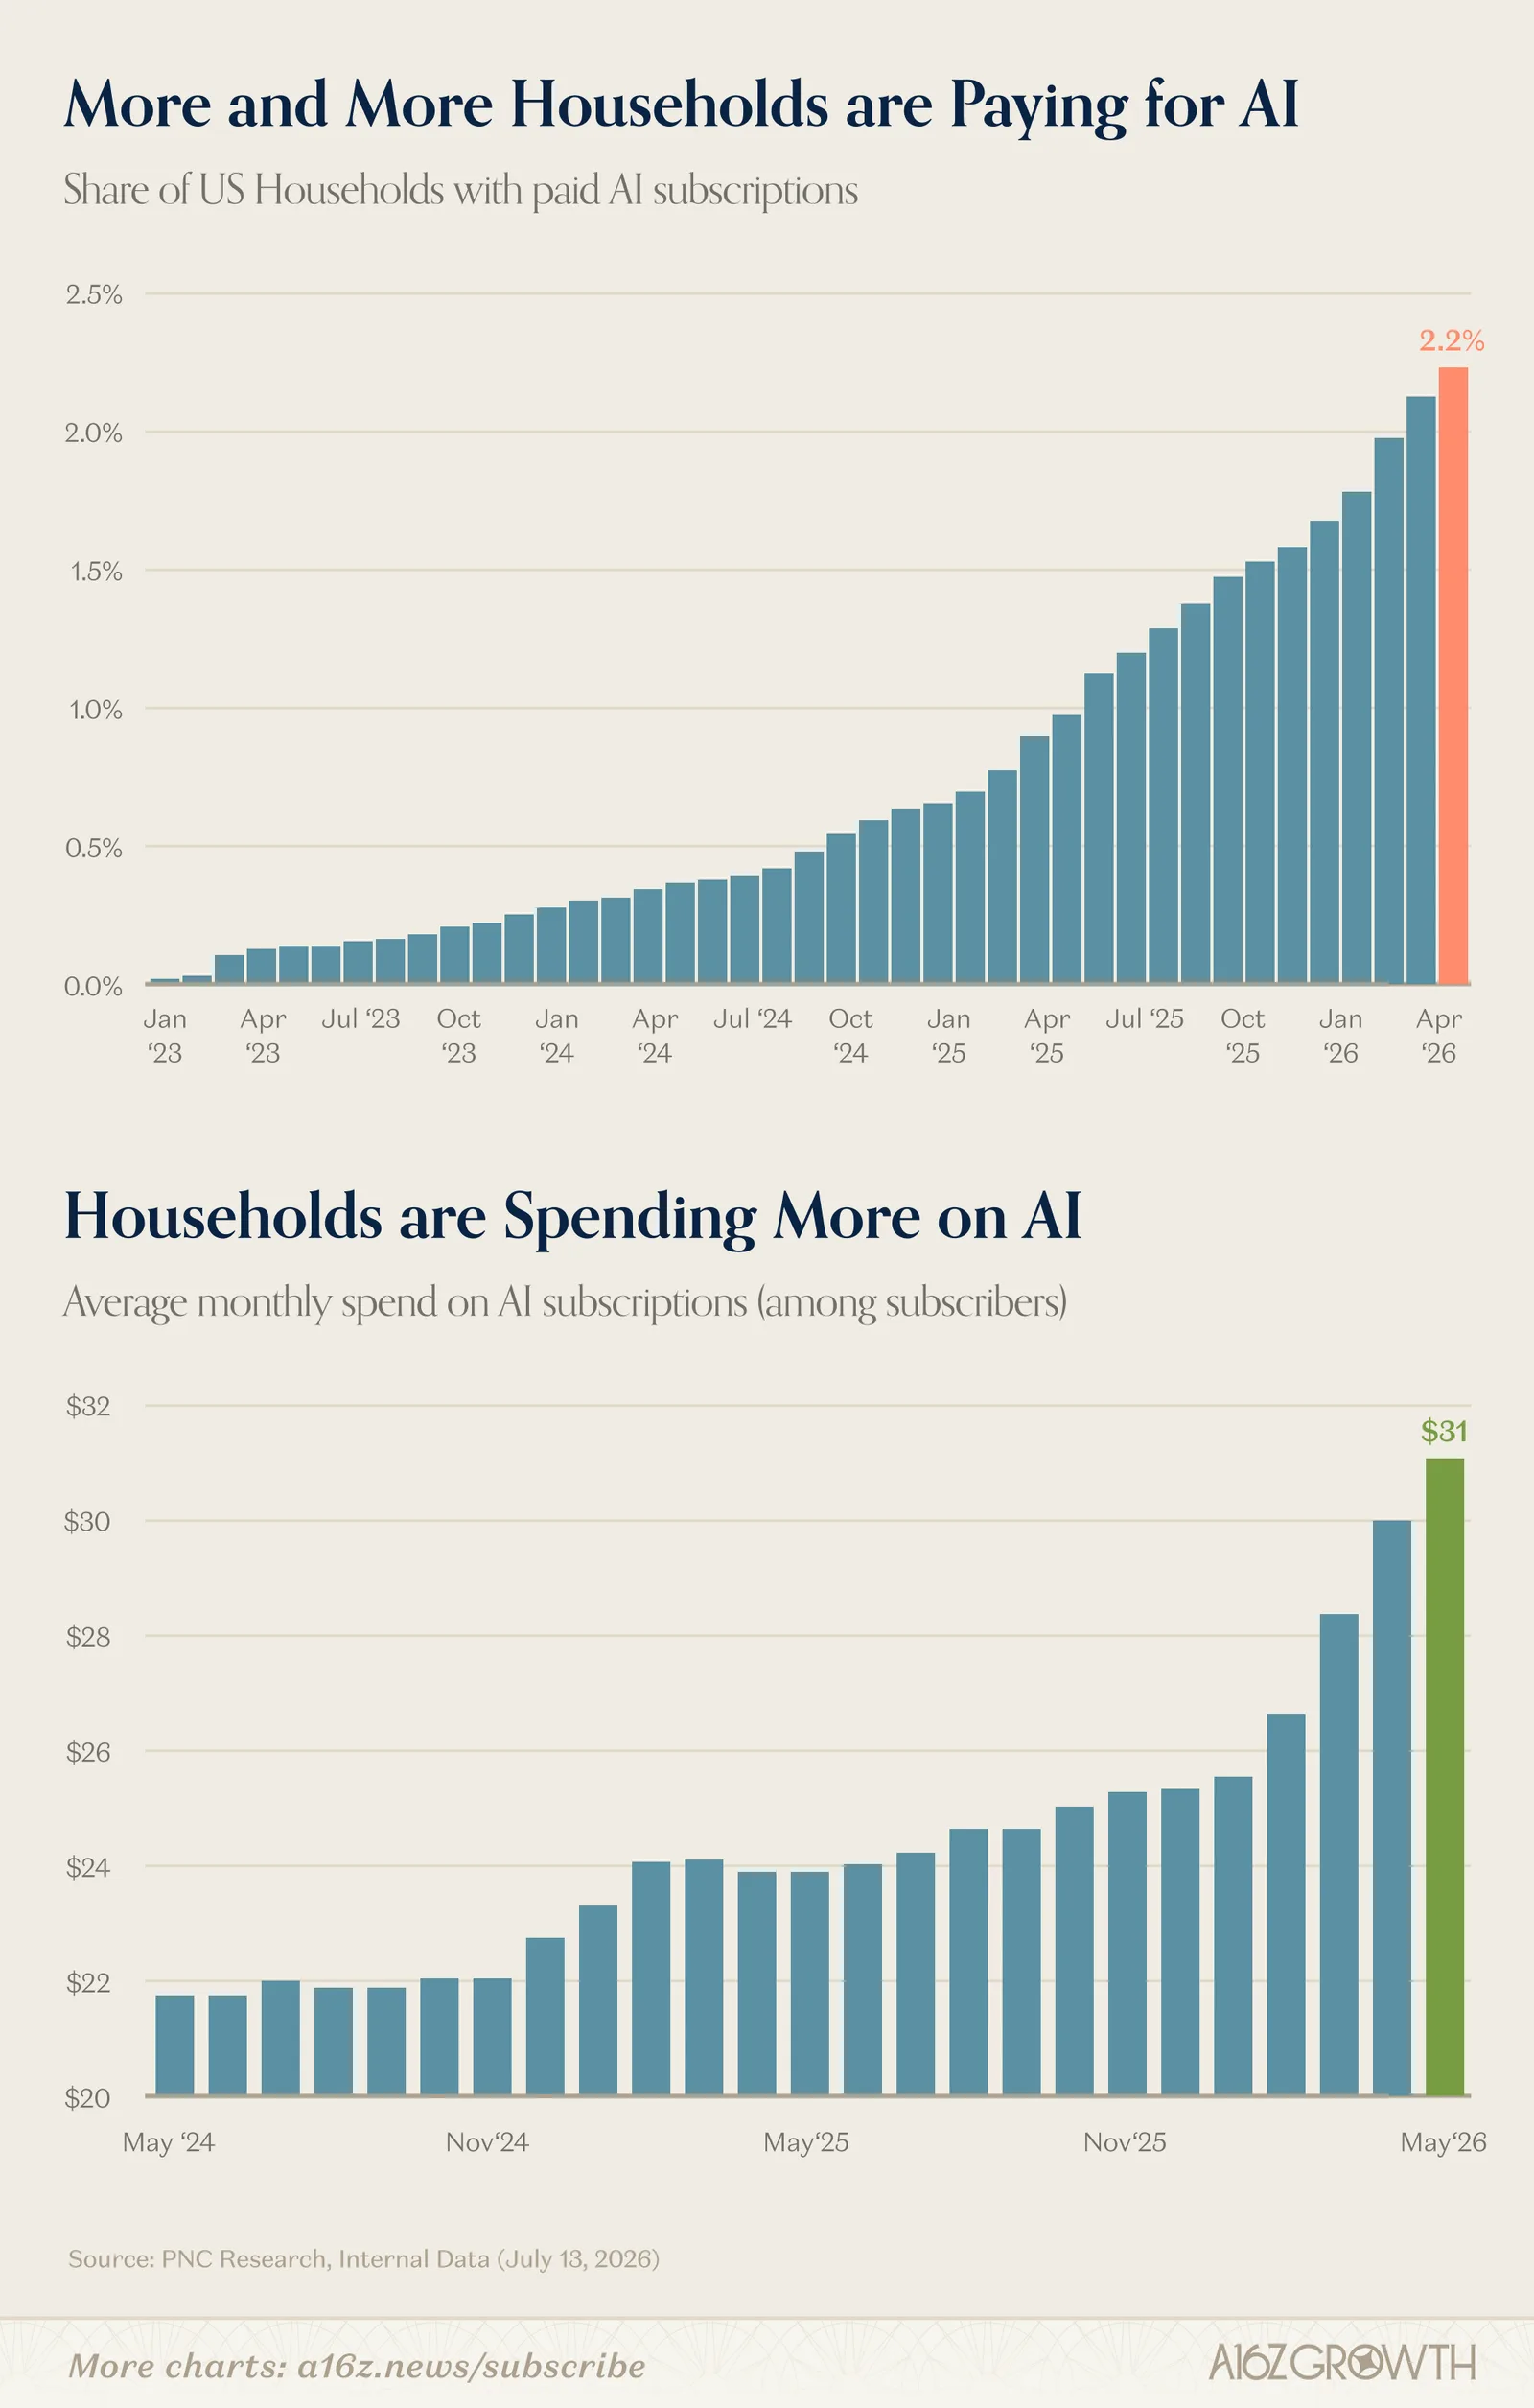
가계는 아직 지갑을 거의 안 열었다
크게 보기위: AI 유료 구독이 있는 미국 가구 비율(PNC 카드 고객 패널). 2023년 1월 거의 0 → 2026년 4월 2.2%. 아래: 구독자 1인의 월평균 AI 구독 지출. 2024년 5월 약 22달러 → 2026년 5월 31달러. (출처: PNC Research, 2026-07-13)
미국 은행 PNC가 자사 카드 고객의 결제 기록으로 집계한 자료입니다. AI 서비스에 돈을 내는 가구는 2026년 4~5월 기준 2.2%, 쉰 집에 한 집꼴입니다. 소득별로는 고소득층 4% 이상, 중간층 약 2%, 저소득층 1% 미만입니다. PNC 이코노미스트는 스트리밍 서비스에 돈을 내는 소비자가 약 25%라는 점과 비교했습니다. 대신 내는 사람들은 점점 더 많이 냅니다. 구독자 1인당 월 지출은 2년 사이 22달러에서 31달러로 늘었습니다. 무료로 써 보는 사람은 아주 많지만 돈을 내는 사람은 아직 소수이고, 그 소수가 점점 비싼 요금제로 올라가는 모양입니다.
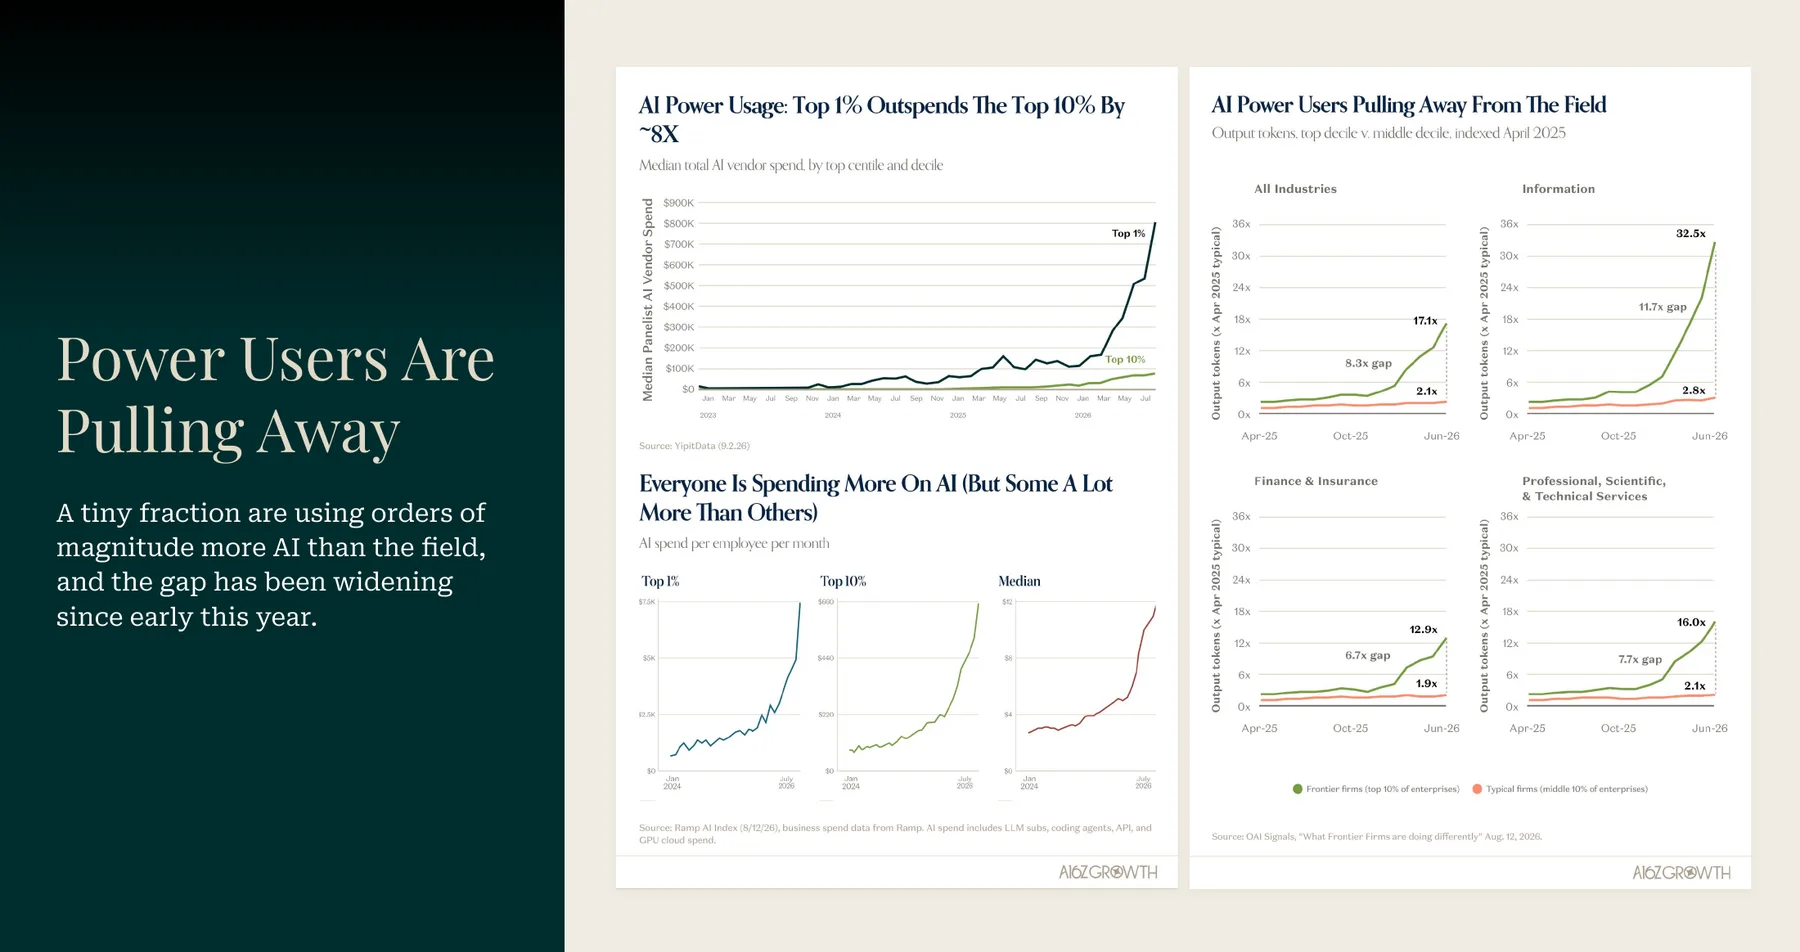
평균은 거짓말을 한다 — 파워 유저
크게 보기덱 p.33. 왼쪽 위: AI 업체 지출 중앙값, 상위 1% 기업 대 상위 10% 기업(약 8배 격차). 오른쪽: 2025년 4월 대비 출력 토큰 증가 — 프런티어 기업(상위 10%) 17.1배 대 보통 기업 2.1배. (출처: YipitData, Ramp AI Index, OpenAI Signals)
얕은 평균 아래에는 아주 깊이 잠수한 소수가 있습니다. 기업 카드 회사 램프(Ramp)의 지출 데이터로 보면 AI 업체에 가장 많이 쓰는 상위 1% 기업은 상위 10% 기업보다 약 8배를 씁니다. OpenAI가 2026년 8월 공개한 「프런티어 기업은 무엇을 다르게 하나」 분석에선, 2025년 4월을 기준으로 상위 10% 기업의 출력 토큰은 17.1배 늘었는데 중간 10% 기업은 2.1배 늘었습니다. 정보 산업에서는 그 격차가 32.5배 대 2.8배까지 벌어집니다. 덱 79쪽에 따르면 프런티어 기업 사용자의 21%가 플러그인을, 19%가 스킬을 쓰는데 보통 기업은 각각 9%와 3%입니다.
a16z는 이걸 강세 근거로 읽습니다. "이 모든 것은 상위 1% 사용자가 이끌고 있고, 그들조차 가능성의 표면을 긁기 시작했을 뿐이다. 결국 나머지 시장도 따라올 것이다(그러지 않으면 뒤처질 것이다)." 지금 GPU가 모자란 건 소수의 파워 유저 때문인데, 나머지 99%가 따라오면 수요는 훨씬 커진다는 논리입니다.
역사의 각주: 발전기와 컴퓨터
이 '넓지만 얕은' 상태는 기술사에서 낯설지 않습니다. 1987년 노벨경제학상 수상자 로버트 솔로는 서평에서 이렇게 썼습니다. "컴퓨터 시대는 생산성 통계만 빼고 어디에서나 볼 수 있다." 이른바 솔로의 역설입니다.
3년 뒤인 1990년, 스탠퍼드 경제사학자 폴 데이비드(Paul David)는 「발전기와 컴퓨터(The Dynamo and the Computer)」라는 논문으로 답했습니다. 1899년 미국에서 전등을 쓰는 가정은 3%, 공장 동력 가운데 전기 모터는 5%도 안 됐습니다. 최초의 중앙 발전소가 생긴 지 40년이 지난 1920년대 초가 되어서야 전기가 제조업 생산성을 끌어올렸습니다. 왜 그렇게 오래 걸렸을까요? 옛 공장은 거대한 증기기관 하나가 천장의 긴 축(line shaft)과 벨트로 모든 기계를 돌리는 구조였습니다. 처음엔 증기기관 자리에 커다란 전기 모터 하나를 놓았을 뿐이라 달라진 게 없었습니다. 진짜 변화는 기계마다 작은 모터를 하나씩 다는 '단위 구동(unit drive)'으로 공장을 처음부터 다시 설계했을 때 왔습니다. 천장 축이 사라지자 공장을 단층으로 넓게 짓고 작업 흐름대로 기계를 배치할 수 있었습니다. 데이비드는 1919~1929년 미국 제조업 총요소생산성 증가율 가속분의 약 절반이 전기 모터 보급으로 설명된다고 봤습니다.
2026년의 AI가 딱 이 상태라는 게 a16z의 암묵적 주장입니다. 지금 대부분의 회사는 기존 업무 흐름에 챗봇을 '증기기관 자리에 놓은 큰 모터'처럼 꽂아 두었습니다. 프런티어 기업들은 업무 자체를 에이전트에 맞게 다시 설계하고 있습니다. 미 연준의 2026년 4월 분석에서도 2025년 11월 미국 노동자의 41%가 업무에 생성형 AI를 써 봤지만 매일 쓰는 사람은 12%였고, 가장 큰 집단(35%)은 일주일에 한 시간 이하로 썼습니다.
일화들 — "AI ROI의 일화적 증거는 넘친다"
덱 28쪽은 2026년 2분기 실적 발표에서 나온 AI 성과 발언을 열두 개 모아 붙였습니다. 숫자로 재는 회사가 2%뿐이라지만, 재는 회사들의 숫자는 이렇습니다.
회사
분야
발언 (2026년 2분기 전후)
아마존
AI 쇼핑·광고
알렉사로 쇼핑하는 고객은 주문당 평균 40% 넘게 더 쓴다. 광고 에이전트로 고객 획득 단가 6% 하락
메타
광고 성과
광고 추천 모델 GEM으로 페이스북 전환 15% 증가. 어드밴티지+로 구매 13%, 장바구니 담기 16% 증가
쇼피파이
상인 지원
AI 비서 사이드킥으로 15일 안에 5건 주문을 달성한 신규 상인 8% 증가. AI 검색 유입 전환율은 일반 검색보다 80% 높다
서비스나우
기업 AI
AI 연간 계약액 10억 달러 돌파, 에이전트 배치 9개월 만에 9배
어펌
대출 심사
기존 시스템이 거절했을 신청자(신용 이력이 짧거나 FICO 점수가 없는 사람)를 AI 모델로 승인해 완료 구매 3.4% 증가, 그 대출의 성과도 비교군보다 좋았다
레모네이드
보험금 처리
손해조사비율(LAE) 사상 최저 5%
차임
비용 효율
AI로 고객 응대 비용을 4년 연속 해마다 10%씩 절감
마이크로소프트
코파일럿
마이크로소프트 365 코파일럿 유료 좌석 3,000만 개 이상, 깃허브 코파일럿 매출 전 분기 대비 60% 넘게 가속
월마트
AI 쇼핑
쇼핑 비서 스파키 사용 고객 70% 증가, 스파키 사용자는 주문당 40% 더 쓴다
덱 29쪽은 기업의 AI 지출이 아직 비용 구조에서 아주 작은 몫이라고 덧붙입니다. 클라우드는 도입 2년 차에 IT 예산의 약 4%였는데, 대부분의 AI 지출 추정치는 아직 그보다 낮고, AI가 겨냥하는 시장은 IT 예산이 아니라 인건비까지 포함하므로 훨씬 크다는 겁니다. 맥킨지 조사로는 AI 도입의 제약 요인으로 '비용'을 꼽은 조직이 20%뿐이었습니다. 덱 31쪽은 AI를 많이 쓰는 회사일수록 오히려 초급 인력 채용 비중이 늘었다는 레벨리오 랩스·램프의 분석도 보여 줍니다(도입 후 24개월간 평균 +1.15%p, 저강도 도입 기업은 −0.52%p). AI가 일자리를 줄일지에 대한 논쟁은 끝나지 않았지만, 적어도 "AI를 깊이 쓰는 회사가 사람을 덜 뽑는다"는 단순한 그림은 아직 데이터에서 보이지 않는다는 주장입니다.
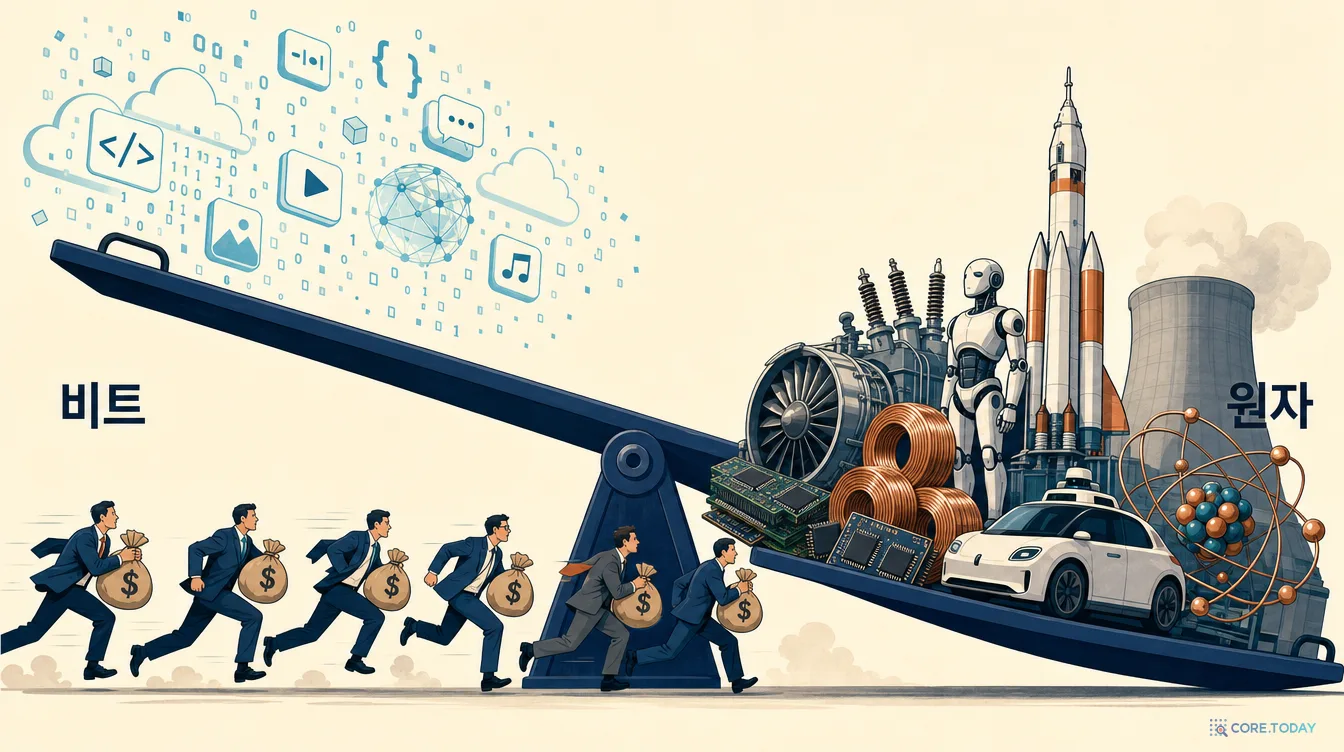
"비트 대 원자(bits vs atoms)"라는 표현은 MIT 미디어랩의 니콜라스 네그로폰테가 1995년 책 『디지털이다(Being Digital)』에서 대중화했습니다. 그는 정보(비트)는 무게도 국경도 없이 빛의 속도로 움직이지만 물건(원자)은 무겁고 느리다고 대비하며, 미래의 가치는 비트에 있다고 봤습니다. 이후 25년은 그의 말대로 흘렀습니다. 음반은 스트리밍으로, 신문은 웹으로, 지도는 앱으로 바뀌었습니다.
그 흐름이 꺾인 상징적인 순간은 2020년 4월, 코로나 초기입니다. 마크 안드리센이 「지금은 지을 때다(It's Time to Build)」라는 글을 올렸습니다. 인공호흡기도, 마스크도, 병상도 모자란 미국을 보며 "우리는 짓는 법을 잊었다"고 쓴 글입니다. a16z는 이후 국방, 우주, 제조, 에너지에 투자하는 '아메리칸 다이너미즘(American Dynamism)' 실무를 꾸렸습니다. 2011년 「소프트웨어가 세상을 먹는다」에서 2020년 「지금은 지을 때」로, 그리고 2026년 「원자가 돌아왔다」로 이어지는 a16z 자신의 서사이기도 합니다.
AI가 원자를 깨웠다
덱 43쪽 「돈을 따라가라」는 이렇게 씁니다. "10년 넘게 소프트웨어가 쇼의 주인공이었지만, AI의 등장과 함께 하드웨어가 무대 중앙에 섰다. 수조 달러의 설비투자 슈퍼사이클은 GPU, HBM 메모리, 전력 부품, 숙련 기술 인력, 심지어 구리까지 공급을 훨씬 넘어서는 수요 급증을 불렀다. 그 결과 전통적으로 졸리고, 경기를 타고, 자본이 많이 드는 업종들이 역사적인 이익 성장을 기록했다."
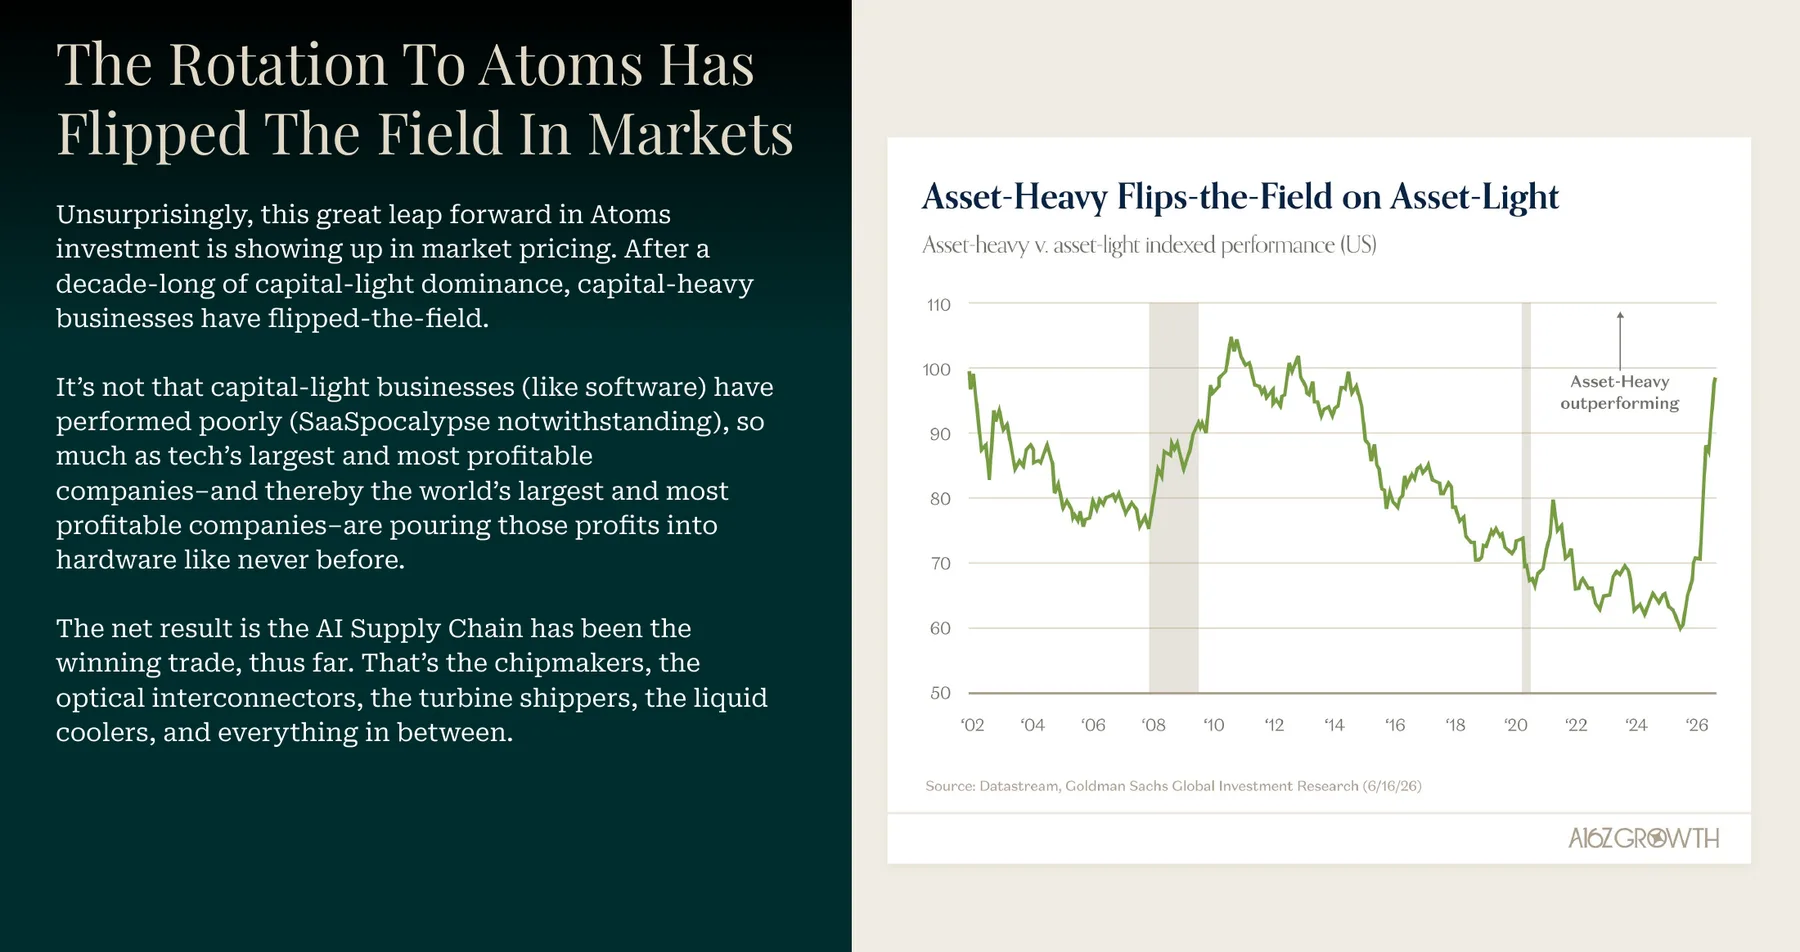
크게 보기덱 p.52. 미국에서 자산이 무거운(capital-heavy) 기업 대 가벼운(capital-light) 기업의 상대 성과 지수. 2008년 이후 15년 넘게 내리막이던 선이 2026년 수직으로 반등했다. (출처: Datastream, Goldman Sachs, 2026-06-16)
이 차트는 2002년부터 '공장과 설비가 많은 회사'의 주가를 '자산이 가벼운 회사' 대비로 그린 것입니다. 2008년 금융위기 이후 2024년까지 선은 105 근처에서 60까지 꾸준히 내려왔습니다. 소프트웨어처럼 가벼운 회사가 15년 내내 이겼다는 뜻입니다. 2026년, 이 선이 거의 수직으로 솟아 100 근처까지 돌아옵니다. 덱의 표현으로 "판이 뒤집혔다(flipped the field)".
가장 큰 승자는 메모리
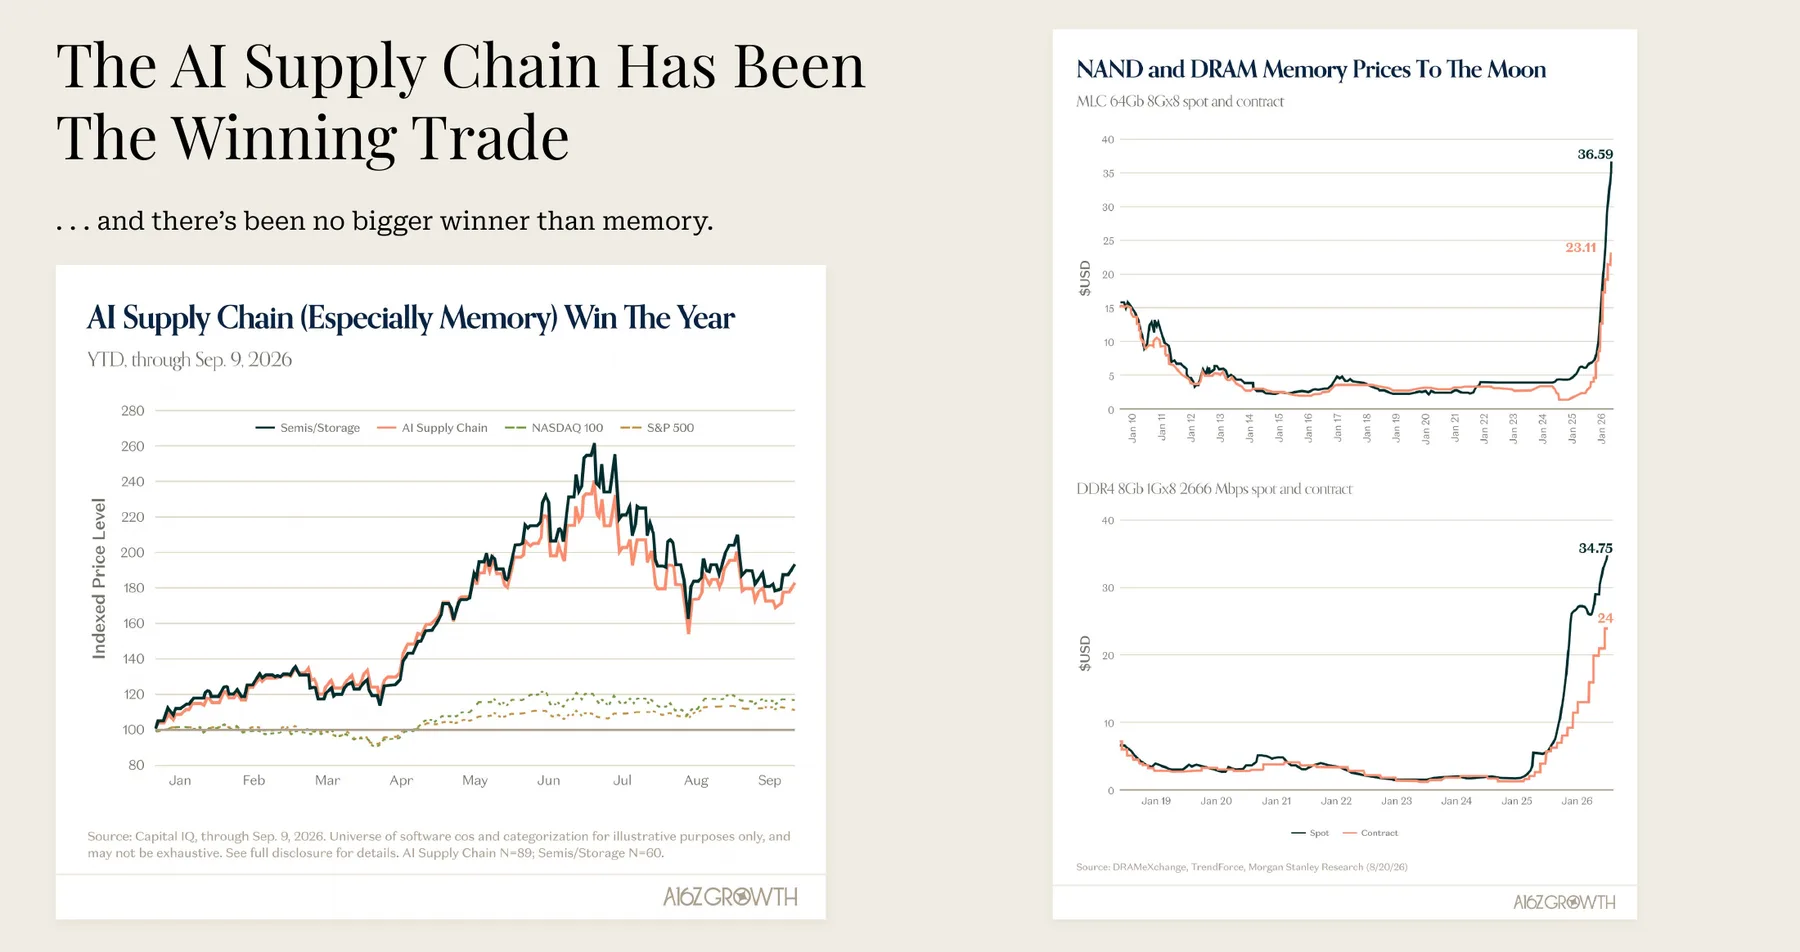
크게 보기덱 p.53. 왼쪽: 2026년 연초 대비 반도체·스토리지(검정), AI 공급망(주황), 나스닥 100, S&P 500. 반도체·스토리지가 6월 한때 260까지 올랐다가 9월 9일 190 근처. 오른쪽: NAND(MLC 64Gb)와 DRAM(DDR4 8Gb) 현물·계약 가격. 2025년부터 수직 상승해 DDR4 현물 34.75달러, MLC 현물 36.59달러. (출처: Capital IQ, DRAMeXchange, TrendForce, Morgan Stanley)
오른쪽 그래프를 보세요. DDR4 8기가비트 칩의 현물 가격은 2019년부터 2024년까지 2달러 안팎에서 바닥을 기었습니다. 2025년부터 수직으로 솟아 2026년 8월 34.75달러입니다. 열 배가 넘습니다. 이유는 AI용 고대역폭 메모리(HBM) 때문입니다. HBM은 일반 DRAM 칩 여러 장을 수직으로 쌓아 GPU 바로 옆에 붙인 메모리로, 같은 웨이퍼로 일반 DRAM보다 훨씬 적은 용량을 만듭니다. 메모리 회사들이 생산 능력을 HBM으로 돌리자 PC·서버·스마트폰용 일반 메모리가 모자라 값이 폭등한 겁니다. 아마존은 7월 말 2026년 설비투자 전망을 약 2,200억 달러로 올리면서 증가분 상당 부분을 메모리 비용 상승 탓으로 돌렸다고 보도됐습니다.
한국 독자에게 이 차트는 남의 이야기가 아닙니다. SK하이닉스는 2026년 2분기 매출 79.3조 원, 영업이익 60.5조 원(영업이익률 76%)을 냈고, 삼성전자는 10월 8일 3분기 잠정 영업이익 107.4조 원을 발표해 한 분기 영업이익 100조 원을 넘긴 첫 한국 기업이 됐습니다(코리아중앙데일리·코리아헤럴드 보도). 마이크론의 2026 회계연도 매출은 1,332억 달러로 전년 374억 달러의 세 배를 넘었습니다.
그런데 왼쪽 그래프에는 a16z가 크게 말하지 않은 굴곡이 있습니다. 반도체·스토리지 지수는 6월에 260 근처로 정점을 찍고 9월 9일 190 근처로 30% 가까이 내려왔습니다. 그 사이에 한국 시장은 7월 28일 '검은 화요일'을 겪었습니다. 세계 반도체주 급락과 중국 메모리 업체 CXMT의 상장, AI 사이클 정점 우려가 겹치며 코스피가 하루 10.84% 폭락했고(SK하이닉스 −14.65%, 삼성전자 −13.39%), 서킷브레이커가 발동됐습니다(코리아타임스 보도). 마이크론 주가는 7월 한 달 29% 떨어져 2005년 이후 최악의 달을 보냈고, 모건스탠리는 메모리 계약 가격이 4분기에 정점을 찍을 수 있다고 경고했습니다. "메모리가 올해의 최대 승자"라는 말은 연초 대비로는 맞지만, 그 안에는 롤러코스터가 있습니다.
반도체는 아직 싸다?
덱 54쪽은 도발적인 질문을 던집니다. 「반도체가 아직 싸다면?」 대형 칩 회사들의 선행 주가수익비율이 시장이 기대하는 높은 이익 성장률에 비해 낮다는 겁니다. 이유는 뻔합니다. "수요가 하이퍼스케일러 설비투자에 크게 의존하고, 노련한 경기순환주 투자자들은 늘 사이클의 정점을 경계한다." 그리고 덱은 이렇게 받아칩니다. "그러나 설비투자는 당분간 둔화할 기미가 없고, 지능에 대한 수요가 정말 무한하다면 이번 사이클은 다른 사이클과 같지 않을 수 있다."
같은 쪽 구석에 a16z는 스스로에게 반론도 하나 적어 뒀습니다. "필요는 발명의 어머니다. 이익률이 이렇게 높으면 전력, 컴퓨팅, 메모리의 효율 향상이 바로 코앞에 있다고 예상할 수 있다." 반도체 회사가 너무 많이 벌면 고객들이 그 비용을 줄일 방법(자체 칩, 메모리 절약 기술)을 필사적으로 찾을 거라는 뜻입니다. 경기순환 업종의 고전적인 결말입니다.
칩만이 아니다: 전기, 로봇, 로켓, 방산
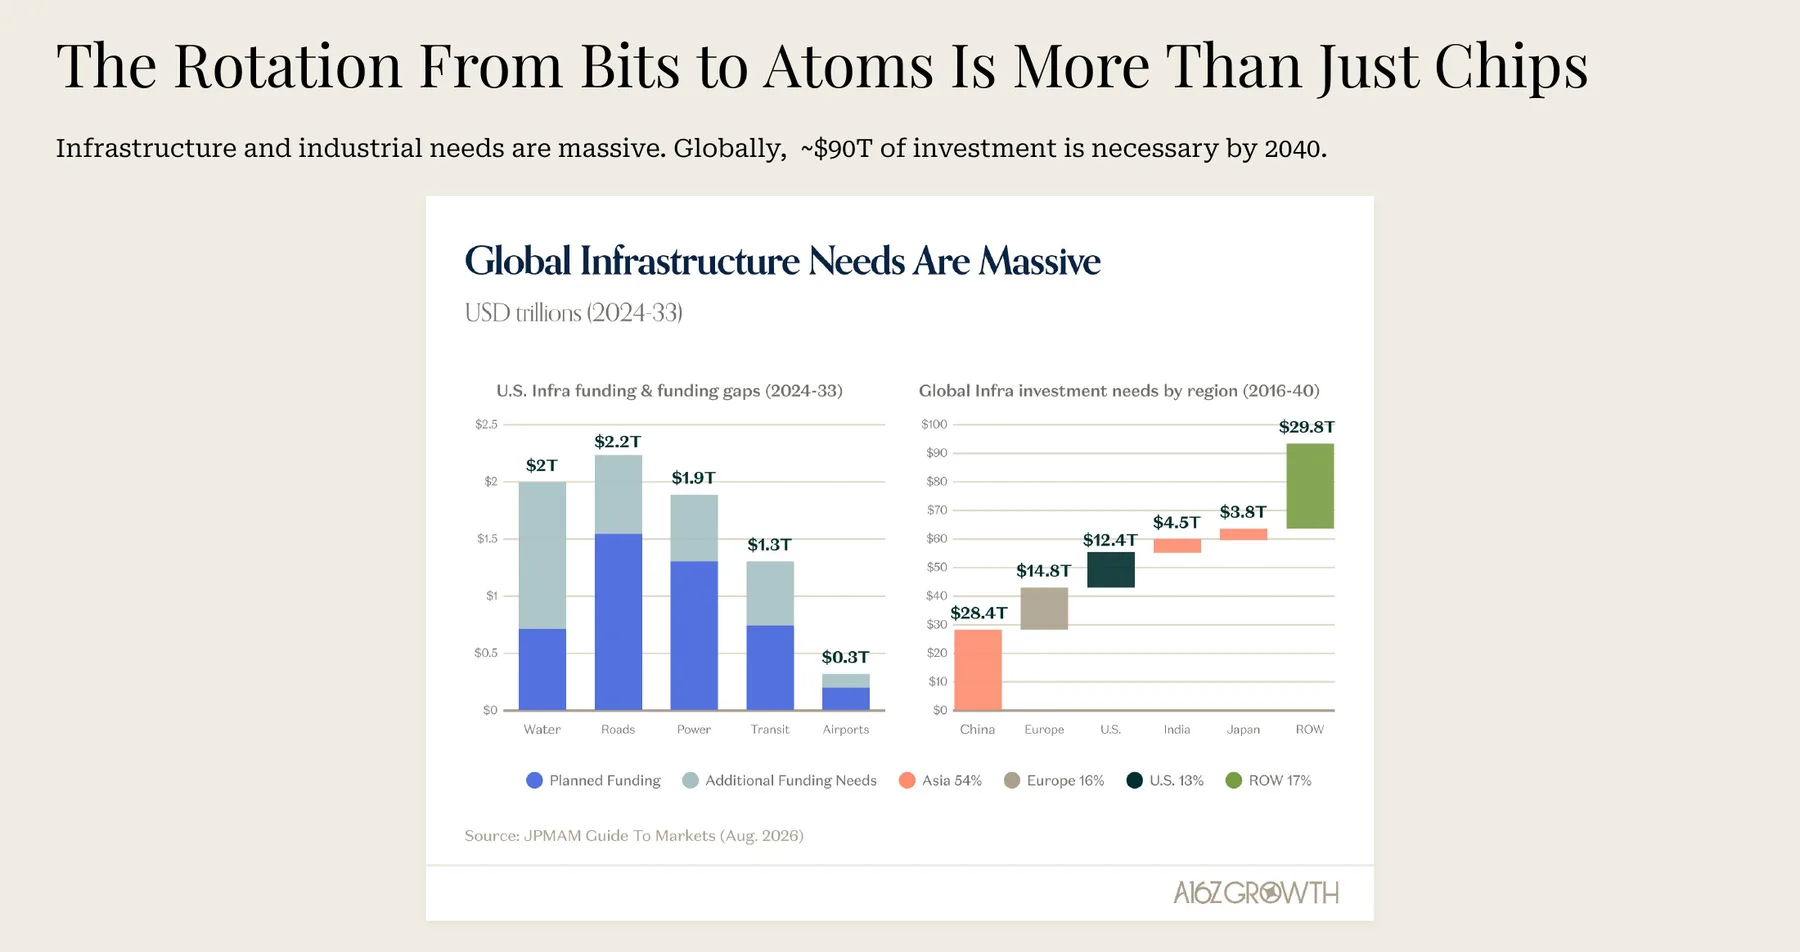
크게 보기덱 p.45. 왼쪽: 미국 인프라 분야별 확보 예산(파랑)과 추가 필요액(회색), 2024~2033년. 오른쪽: 지역별 인프라 투자 수요(2016~2040년). 합계 약 90조 달러. (출처: JPMAM Guide to Markets, 2026-08)
덱 45~51쪽은 원자 쪽 이야기를 칩 밖으로 넓힙니다. JPMAM은 2040년까지 전 세계 인프라 투자 수요를 약 90조 달러로 추산합니다(중국 28.4조, 유럽 14.8조, 미국 12.4조 달러 등). 미국 유틸리티의 설비투자는 2015년 연 900억 달러대에서 2026~2029년 연 2,600억~2,800억 달러 수준으로 불어날 전망입니다(덱 p.47, S&P Global). 전기차, 히트펌프, 냉방, 데이터센터가 한꺼번에 전기를 원하는 '모든 것의 전기화' 때문입니다. 덱 55쪽은 공급망이 여전히 밀려 있다고 지적합니다. "어쩐 일인지 GPU는 제때 도착하는데, 공급망의 나머지 모든 조각은 이례적으로 긴 납기를 겪는다. 그리고 칩을 구해도 전원을 켤 수 있을지는 열린 질문이다." 가스터빈과 대형 변압기는 몇 년치 주문이 밀려 있습니다. 한국의 HD현대일렉트릭, LS일렉트릭, 효성중공업 같은 변압기 업체가 2025~2026년 미국 수출로 주목받은 배경이 이것입니다.
로봇과 자율주행도 원자의 귀환에 들어갑니다. 웨이모의 유료 로보택시 주간 승차는 2023년 8월 1만 건에서 2026년 1월 50만 건으로 늘었습니다(덱 p.50). 덱 49쪽은 "AI가 또 한 번의 거대한 자동화·로봇 물결을 일으키고 있다. 지금은 공급망 대부분이 해외에 있지만, 그게 바뀌고 있다"고 씁니다. 국방비도 늘고 있고, 덱 86쪽은 포트폴리오 회사 안두릴, 카스텔리온, 코버넌트를 예로 들며 "탄약이 더 작고, 더 싸고, 대량 생산에 맞게 바뀌었다"고 설명합니다. 기존 장거리 미사일 한 발(수백만 달러) 값이면 신생 업체의 탄약을 여러 발 살 수 있다는 비교입니다.
한 번 와 본 길: 반도체가 먼저, 소프트웨어가 나중
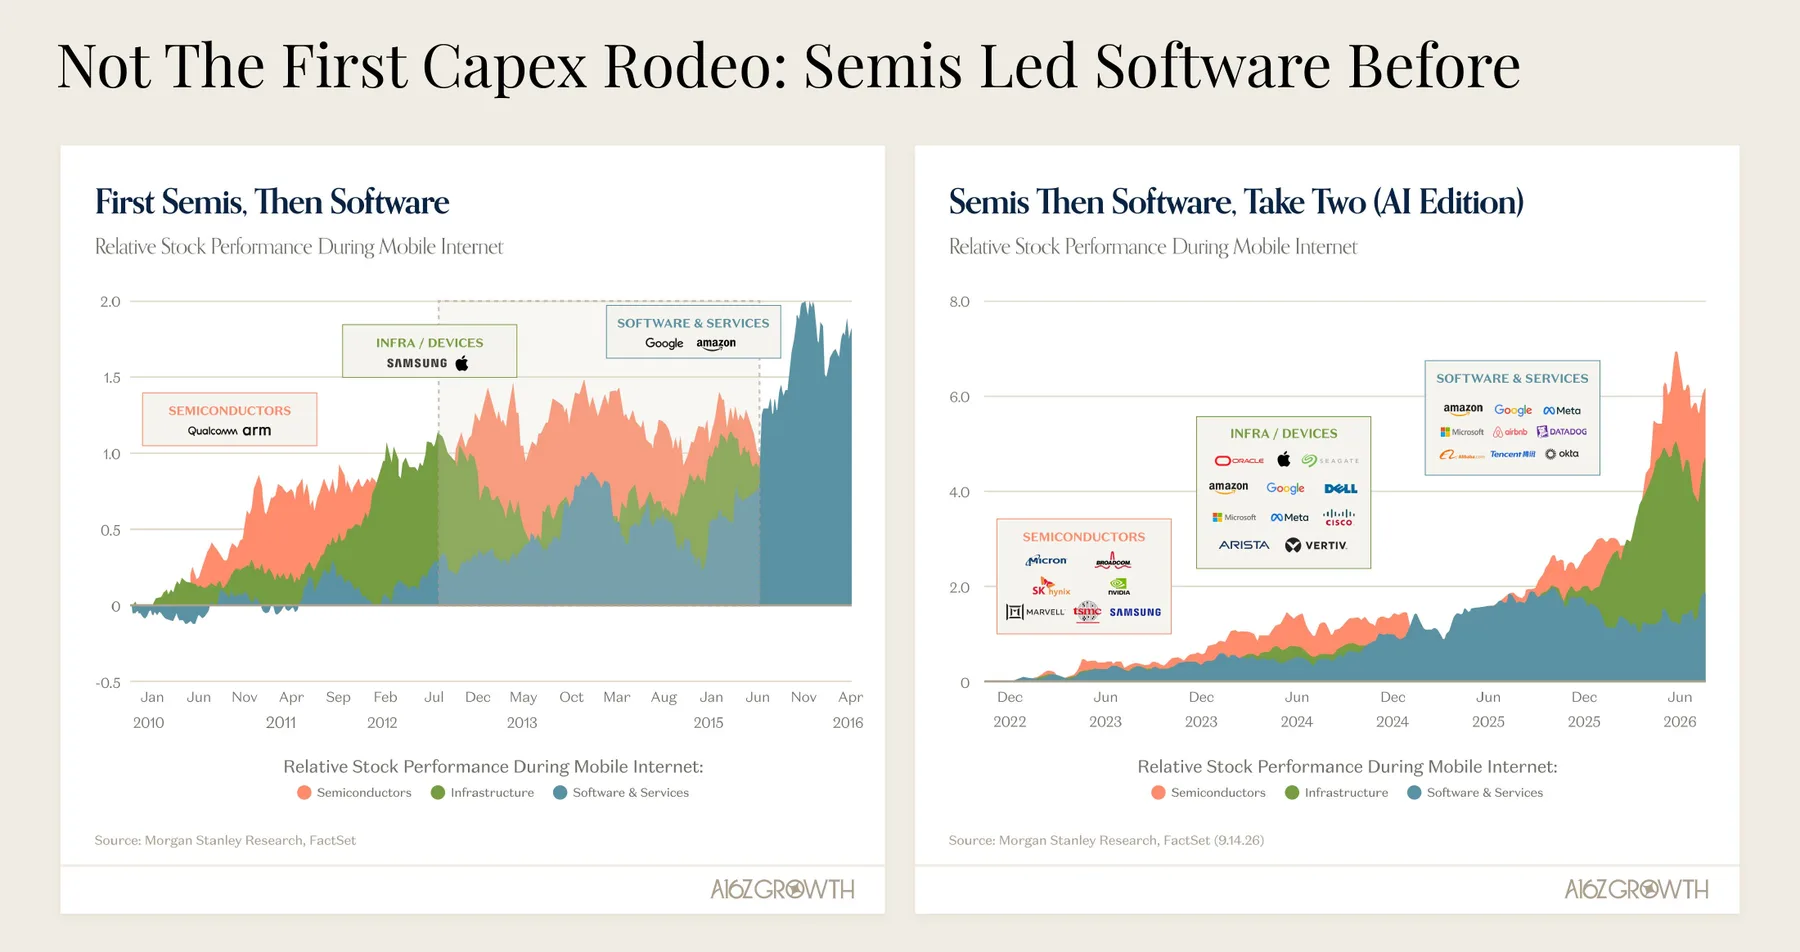
덱 41쪽에는 이 장에서 가장 의미심장한 차트가 있습니다. 「처음 하는 설비투자 로데오가 아니다: 전에도 반도체가 소프트웨어를 앞섰다」.
크게 보기덱 p.41. 왼쪽: 모바일 인터넷 시대(2010~2016) 반도체·인프라·소프트웨어의 상대 주가. 오른쪽: AI 시대(2022~2026) 같은 비교. (출처: Morgan Stanley Research, FactSet, 2026-09-14)
모바일 인터넷 시대(2010~2016)에 주식시장의 주도주는 순서대로 바뀌었습니다. 먼저 퀄컴, ARM 같은 반도체가 올랐고(2010~2012), 다음으로 애플과 삼성 같은 기기·인프라(2012~2014), 마지막으로 구글과 아마존 같은 소프트웨어·서비스(2014~2016)가 가장 크게 올랐습니다. 덱은 AI 시대도 같은 순서를 밟고 있다고 봅니다. 오른쪽 'AI 편' 차트의 반도체 묶음에는 마이크론, 브로드컴, 엔비디아, 마벨, TSMC와 함께 SK하이닉스와 삼성전자가 들어 있습니다. 반도체(주황)가 2023년부터 가장 먼저 올랐고, 오라클·델·시스코·아리스타·버티브 같은 인프라·기기(초록)가 2026년에 수직으로 따라붙었습니다. 아마존·구글·메타·마이크로소프트·데이터독·옥타 같은 소프트웨어·서비스(파랑)는 아직 뒤에 있습니다. 모바일 시대의 순서가 반복된다면 다음 차례는 소프트웨어라는 겁니다. 이 차트는 7장의 SaaS 이야기로 넘어가는 다리입니다. a16z가 SaaS를 '종말'이 아니라 '증명해 봐'로 부르는 이유가 여기 있습니다. 원자의 시대 다음에 다시 비트의 차례가 올 수 있다는 겁니다.
SaaS(Software as a Service)는 소프트웨어를 사서 설치하는 대신 월 구독료를 내고 인터넷으로 쓰는 방식입니다. 세일즈포스, 서비스나우, 어도비, 워크데이, 아틀라시안 같은 회사들이 지난 15년간 이 모델로 컸습니다.
2026년 초, 이 업계에 'SaaS 종말(SaaSpocalypse)'이라는 말이 붙었습니다. 제프리스의 제프리 파부자가 만든 표현입니다. 계기는 앤트로픽이었습니다. 1월 12일 사무 업무 에이전트 '클로드 코워크(Claude Cowork)'를 내놓았고, 1월 30일에는 법무·영업·재무·고객지원용 오픈소스 플러그인 11개를 공개했습니다. "에이전트가 이 일을 다 하면 사람마다 좌석당 구독료를 받는 SaaS는 뭘 팔지?"라는 공포가 퍼졌습니다. S&P 소프트웨어·서비스 지수는 1월 12일부터 2월 23일까지 25% 떨어졌고, 1월 30일 이후 나흘 만에 시가총액 2,850억 달러가 사라졌습니다. 리걸줌은 약 20%, 톰슨로이터는 16% 빠졌습니다(DeepLearning.AI 「The Batch」 정리). 소프트웨어 ETF IGV는 2025년 9월 고점 대비 약 37% 떨어진 4월 10일에 바닥을 찍었다가, 5월 한 달 21% 올라 2001년 10월 이후 최고의 달을 보냈습니다(찰스슈왑 보도).
a16z 본문은 이 사건을 이렇게 회고합니다. "올해는 소프트웨어가 죽었다는 선언으로 시작했다. AI가 바이브 코딩으로 모든 걸 만들어 내면 SaaS는 확실한 희생자가 될 거라고. 현실은 대개 그렇듯 그보다 미묘하다. 매도세는 분명 있었지만 '종말'이라는 말이 암시하는 것보다 분별 있는 매도였다. 그리고 AI(혹은 AI의 위협)가 분명 역할을 했지만, 그게 전부는 아니다."
진짜 이유: 제로금리 시대의 청구서
a16z가 보기에 SaaS의 재평가는 AI보다 훨씬 오래전에 시작됐습니다.
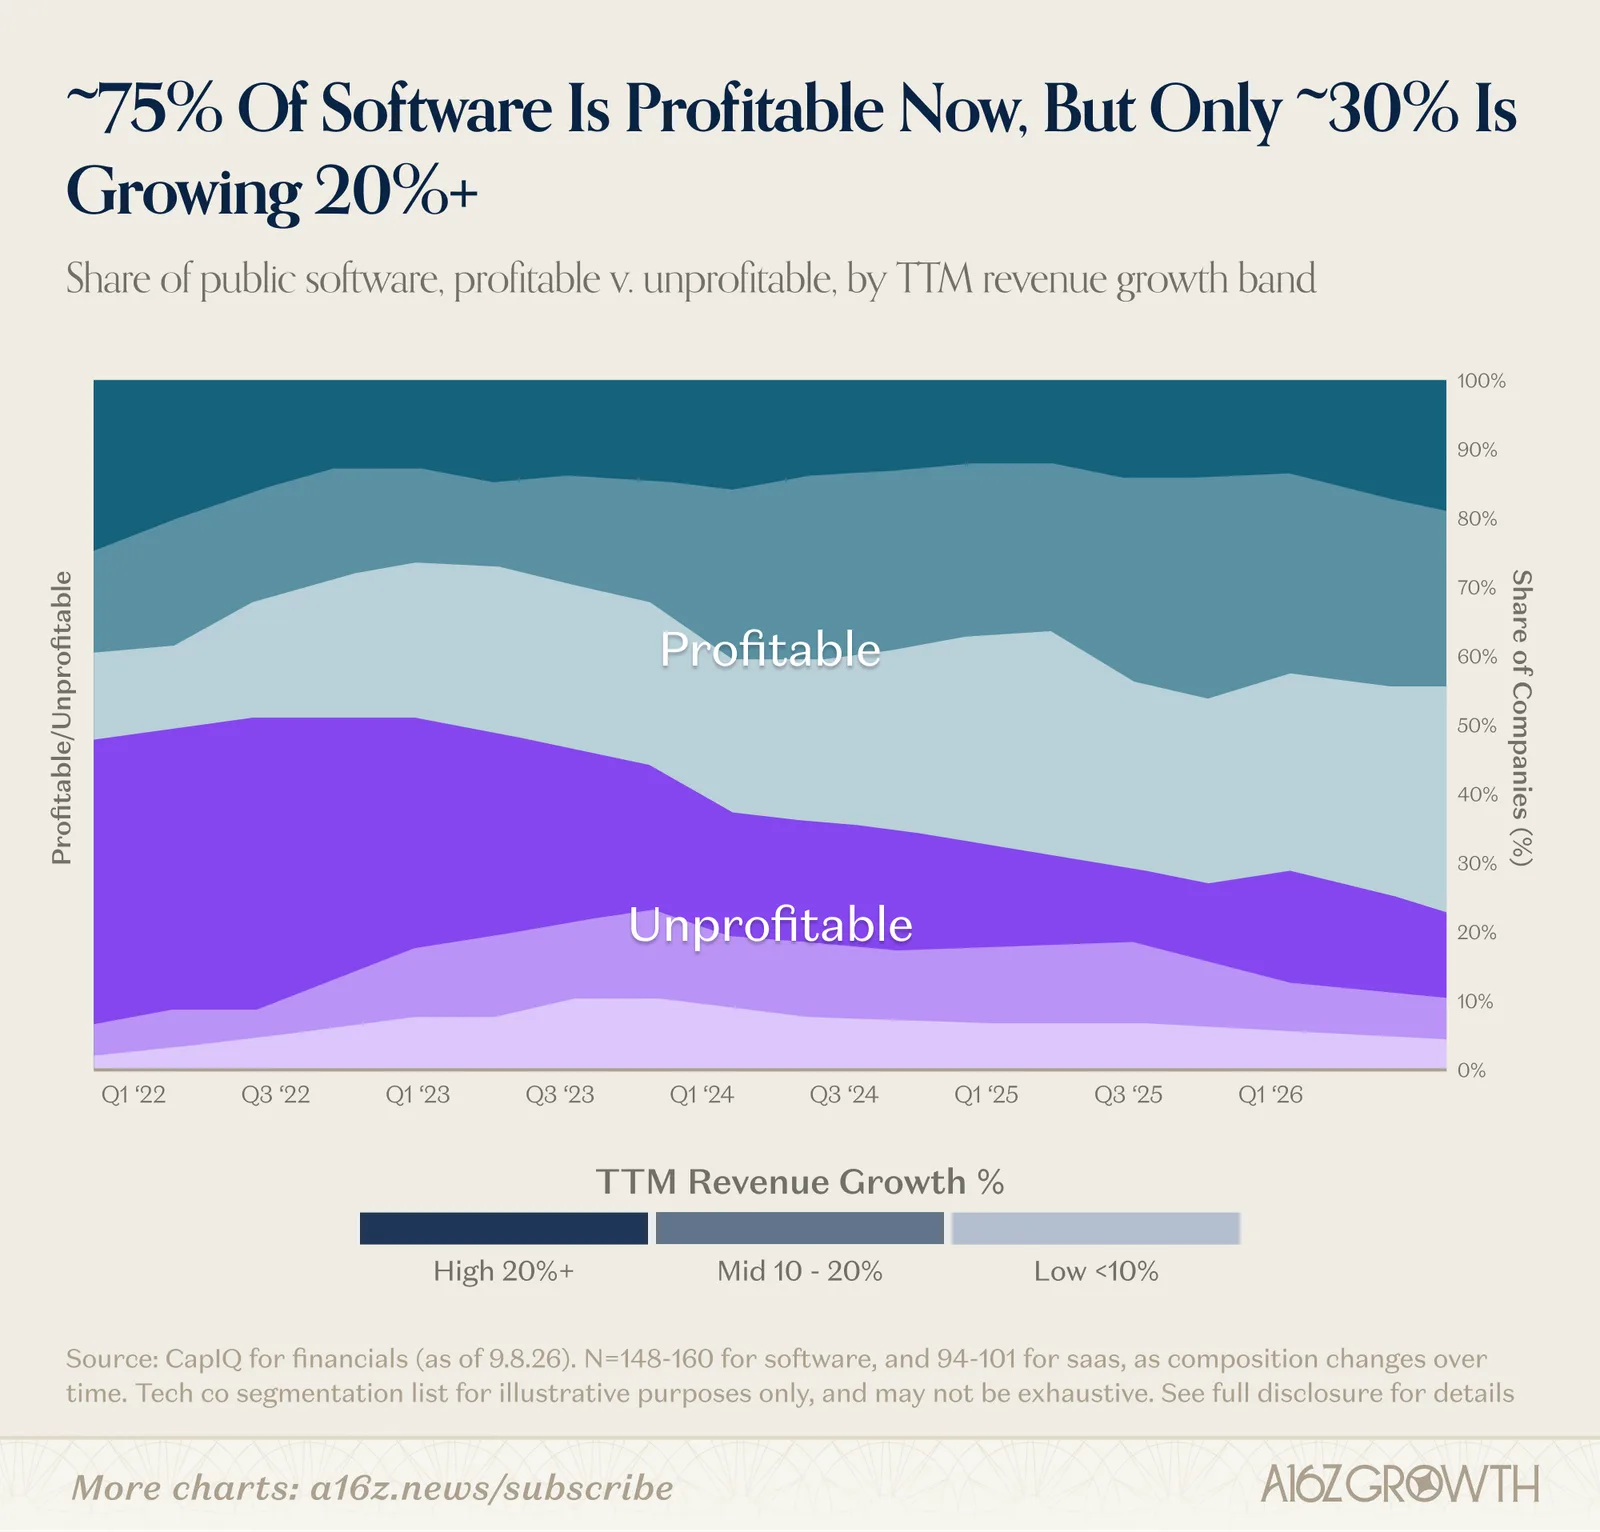
크게 보기상장 소프트웨어 기업을 흑자(위, 파랑 계열)·적자(아래, 보라 계열)로 나누고, 각각을 최근 12개월 매출 성장률(20% 이상·10~20%·10% 미만)로 다시 나눈 비율. 2022년 1분기엔 적자 기업이 절반 가까이였는데, 2026년엔 흑자가 약 75%. (출처: CapIQ, 2026-09-08, 소프트웨어 148~160개사)
2009~2015년과 2020~2022년 미국 기준금리는 사실상 0%였습니다. 이 '제로금리(ZIRP)' 시대에 시장은 "지금 적자여도 빨리 크기만 하면 된다"는 회사에 높은 값을 쳐줬습니다. 클라우드 소프트웨어 지수(BVP Nasdaq Emerging Cloud Index)의 평균 선행 매출 배수는 2021년 초 27.5배를 넘었습니다. 연준이 2022년 3월부터 16개월 만에 금리를 5.25~5.50%까지 올리자, 같은 지수의 배수는 2022년 11월 약 4.8배로 주저앉았습니다(베서머 재닐 텡의 분석).
왜 금리가 오르면 성장주가 더 크게 떨어질까요? 할인이라는 개념 때문입니다. 10년 뒤에 받을 100달러는 금리가 1%면 오늘 90.5달러의 가치가 있지만, 5%면 61.4달러, 10%면 38.6달러밖에 안 됩니다. 빨리 크는 회사일수록 돈을 먼 미래에 벌기 때문에, 금리가 오르면 그 먼 미래의 돈이 크게 깎입니다. 그래서 금리가 오르자 회사들은 전략을 바꿨습니다. a16z 본문의 설명입니다. "제로금리가 끝난 뒤 테크 기업들은 (테크 기업만은 아니지만) 성장을 수익성과 맞바꿨다. 2022년 시장은 고성장·대부분 적자인 소프트웨어 회사로 가득했지만, 2026년엔 이야기가 뒤집혔다. 약 75%가 흑자지만, 20% 이상 성장하는 곳은 약 30%뿐이다."
이 맞교환의 기준이 된 게 규칙 40(Rule of 40)입니다. 2015년 투자자 브래드 펠드가 블로그에 정리한 경험칙으로, "매출 성장률과 이익률을 더하면 40%가 넘어야 건강한 SaaS 회사"라는 겁니다. 성장 50%에 적자 −10%도 40점, 성장 10%에 이익률 30%도 40점입니다. 성장을 사려고 돈을 태우든, 성장을 포기하고 이익을 거두든, 그 교환이 효율적인지를 보는 잣대입니다.
그다음이 핵심입니다. "느린 성장의 회사는 고성장 배수를 받지 못한다. 적어도 오래는. 그리고 결국 새로운 '느린 성장'의 일상이 소프트웨어를 따라잡았다." 그리고 이렇게 덧붙입니다. "모두에게 그런 건 아니다. 빠르게 크는 회사들은 여전히 역사적 평균에 맞는 배수에 거래된다(제로금리 고점은 아니지만). 다만 그런 회사가 이제 훨씬 적어서, 업종 전체가 다시 가격이 매겨졌다." 정리하면 "소프트웨어에 종말은 없었다. 하지만 '증명해 봐'는 분명히 있었다."
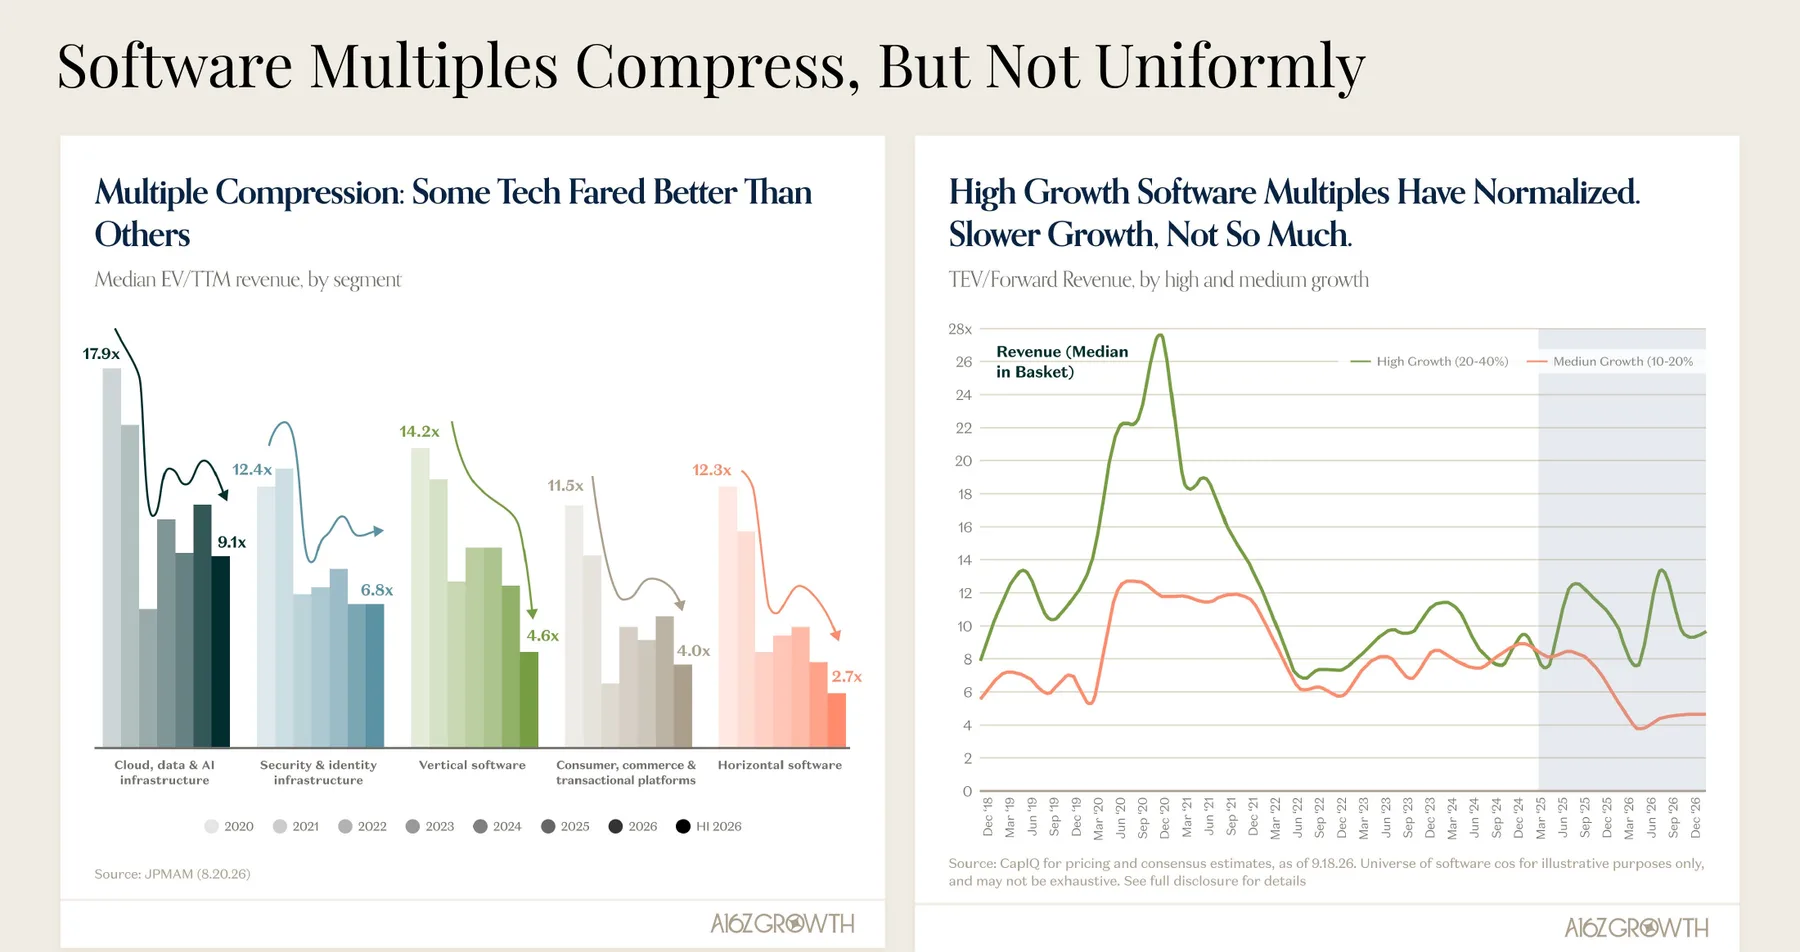
아래 위젯에서 성장률·이익률·할인율을 바꿔 가며 매출 배수가 어떻게 나오는지 계산해 보세요. '실제 세그먼트별 배수' 탭에서는 덱 59쪽의 분야별 배수 변화를 볼 수 있습니다.
왼쪽 막대를 보면 클라우드·데이터·AI 인프라는 고점 17.9배에서 2026년 상반기 9.1배로, 보안은 12.4배에서 6.8배로 '반토막' 수준에서 멈췄습니다. 반면 버티컬 소프트웨어(특정 산업 전용)는 14.2배에서 4.6배로, 범용 업무용 호리존털 소프트웨어는 12.3배에서 2.7배로 고점의 5분의 1까지 떨어졌습니다. 오른쪽 그래프는 더 흥미롭습니다. 20~40% 성장하는 소프트웨어의 배수는 2020년 말 28배 가까이 치솟았다가 2022년 7배로 떨어진 뒤, 2026년에도 9~13배 사이를 오갑니다. 반면 10~20% 성장하는 곳은 2026년 들어 4배 아래까지 떨어졌습니다. 같은 SaaS라도 빠르게 크는 곳과 AI에 대체되기 어려운 곳(보안, 데이터 인프라)은 버텼고, 느리게 크고 AI가 대신하기 쉬워 보이는 곳은 무너졌다는 뜻입니다. 덱 58쪽은 이를 「사이버 > 버티컬 > 호리존털」로 요약합니다.
'서사 위반': 스트라이프 데이터
덱 9장 '사기업 데이터' 묶음에는 SaaS 종말론에 정면으로 반하는 차트가 있습니다.
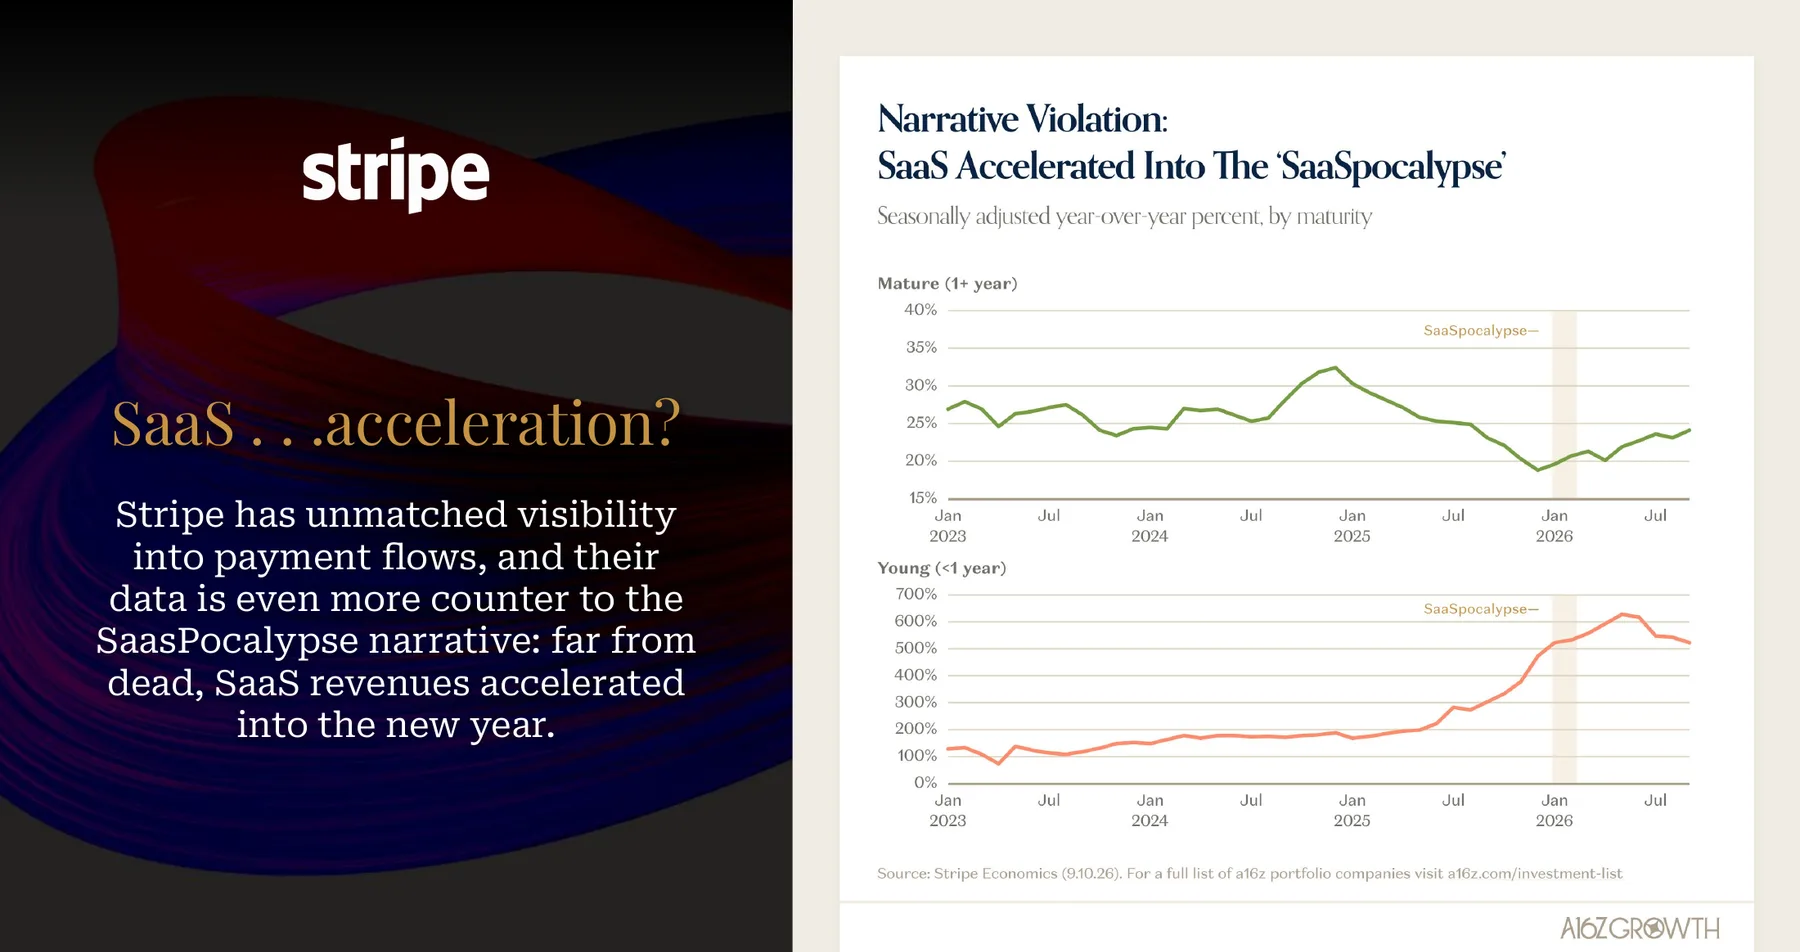
크게 보기덱 p.83. 스트라이프 결제 데이터로 본 SaaS 매출의 전년 대비 증가율(계절 조정). 위: 1년 이상 된 SaaS 기업. 2026년 1월 19%에서 7월 24%로 반등. 아래: 1년 미만 신생 SaaS. 2025년 말부터 급가속해 600%를 넘었다. (출처: Stripe Economics, 2026-09-10)
결제 회사 스트라이프(역시 a16z 포트폴리오)는 수많은 SaaS 회사의 구독 결제를 처리하기 때문에, 업계의 매출 흐름을 실시간으로 봅니다. 1년 넘은 SaaS 회사들의 매출 증가율은 SaaS 종말론이 한창이던 2026년 1월 19% 근처로 바닥을 찍고 7월 24%로 다시 올랐습니다. 더 극적인 건 1년이 안 된 신생 SaaS 회사들입니다. 증가율이 2025년 중반 200%에서 2026년 여름 600%를 넘었습니다. AI가 SaaS를 죽이는 게 아니라, 오히려 AI로 만든 새 SaaS가 폭발적으로 생겨나고 있다는 데이터입니다. 덱 30쪽의 깃허브 데이터도 같은 방향을 가리킵니다. 월간 병합된 풀 리퀘스트, 커밋 수, 새 저장소 수가 2025년 말부터 수직으로 늘었습니다.
그래도 신문의 길을 걸을 수 있다
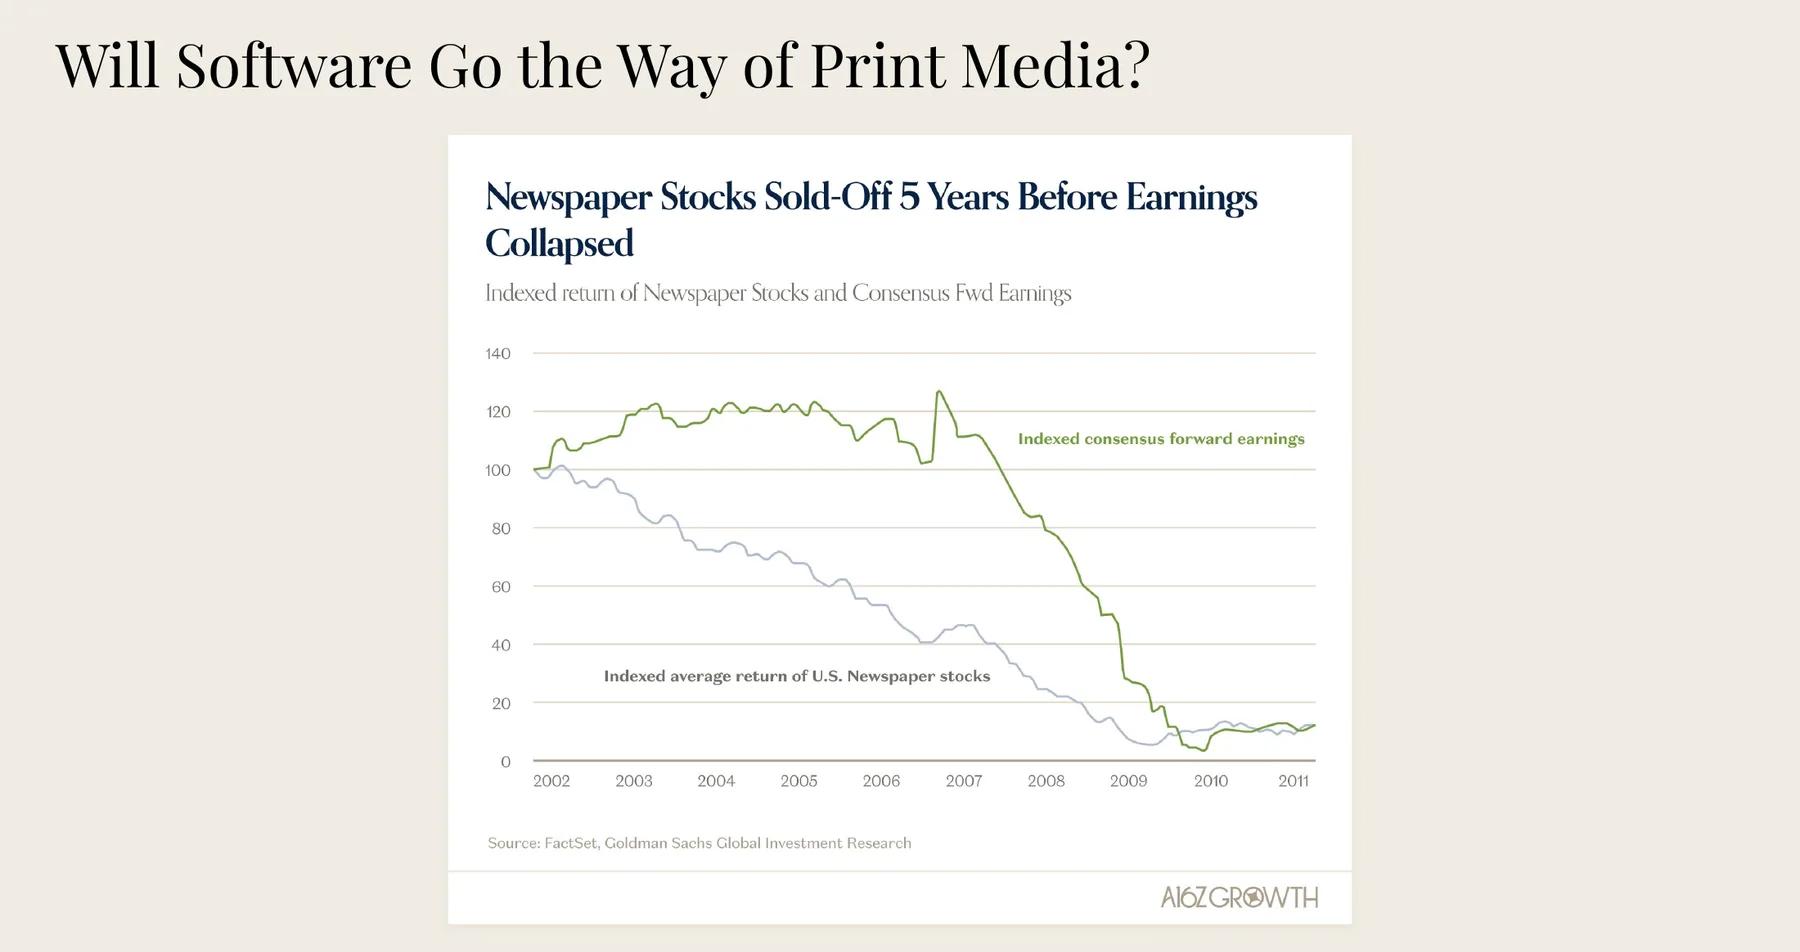
크게 보기덱 p.62. 미국 신문사 주가(회색)와 컨센서스 선행 이익(초록), 2002=100. 주가는 2002년부터 무너졌는데, 이익은 2007년까지 버티다 그 뒤에 무너졌다. (출처: FactSet, Goldman Sachs)
a16z는 공정하게도 반대편 차트를 하나 넣었습니다. 「소프트웨어는 인쇄 매체의 길을 걸을까?」 2000년대 미국 신문사들은 인터넷이 광고를 빼앗아 갈 거라는 우려 속에 2002년부터 주가가 꾸준히 떨어졌습니다. 그런데 이익은 2007년까지 멀쩡했습니다. 오히려 2003~2006년엔 늘었습니다. 그러다 2008~2009년에 이익이 한꺼번에 무너져 주가와 같은 바닥에 닿았습니다. 시장이 이익보다 5년 먼저 미래를 본 것입니다.
이 차트가 무서운 이유는 7장의 모든 논리를 뒤집을 수 있기 때문입니다. a16z는 "SaaS의 펀더멘털, 즉 매출 성장과 영업 레버리지는 지금까지 놀랍도록 안정적"이라고 말합니다. 하지만 신문사들의 펀더멘털도 2007년까지는 안정적이었습니다. 덱 63쪽은 그 반대 가능성도 함께 둡니다. 「…아니면 AI가 모든 배를 띄우는 ROE의 밀물인가?」 자산이 가벼운 기업의 자기자본이익률(ROE)이 2026년 25% 근처로, 자산이 무거운 기업(약 15%)보다 여전히 훨씬 높다는 차트입니다. AI를 써서 비용을 줄이고 매출을 늘리는 쪽이 될지, AI에 대체되는 쪽이 될지가 각 회사의 '증명' 과제입니다.
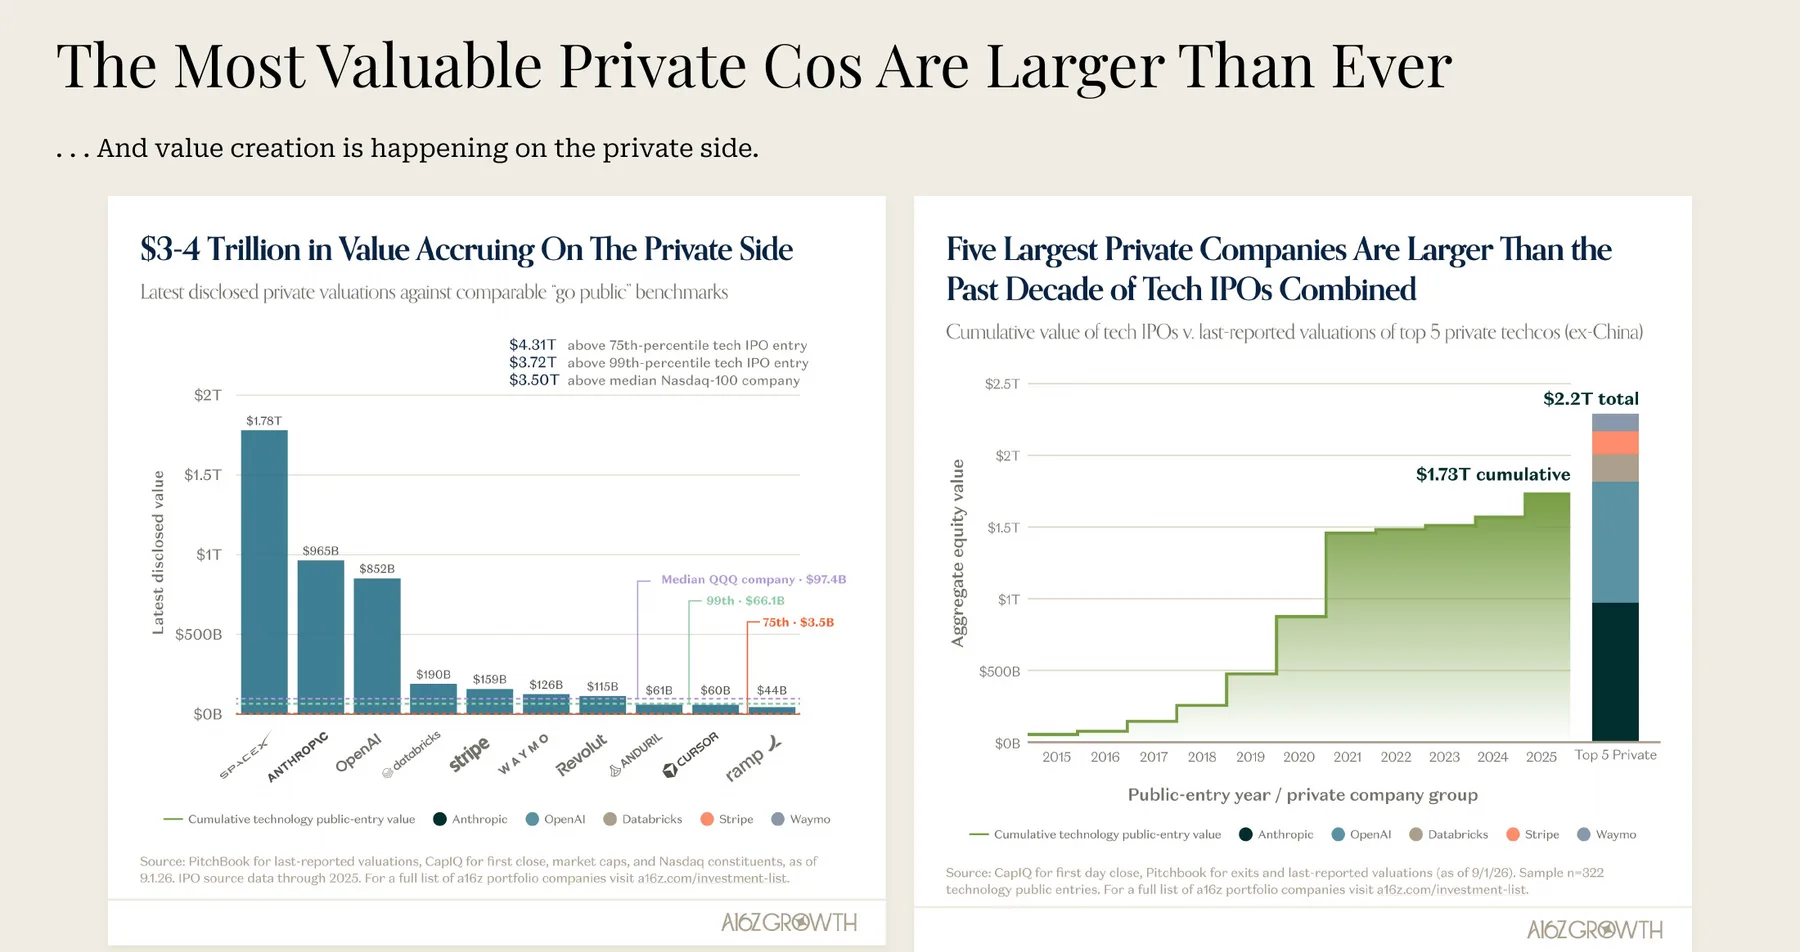
크게 보기덱 p.66. 왼쪽: 주요 비상장 회사의 최근 공개 기업가치. 스페이스X 1조 7,800억 달러, 앤트로픽 9,650억 달러, OpenAI 8,520억 달러, 데이터브릭스 1,900억 달러, 스트라이프 1,590억 달러 등. 오른쪽: 2015~2025년 상장한 테크 기업 전부의 상장 첫날 가치 합계(1조 7,300억 달러)보다 비상장 상위 5개사의 가치(2조 2,000억 달러)가 크다. (출처: PitchBook, CapIQ, 2026-09-01)
덱 6장은 비상장 시장으로 넘어갑니다. 왼쪽 차트의 막대는 비상장 회사들의 최근 기업가치입니다. 스페이스X 1조 7,800억 달러, 앤트로픽 9,650억 달러, OpenAI 8,520억 달러. 나스닥 100 기업의 중앙값(974억 달러)보다 큰 비상장 회사가 여럿입니다. 오른쪽 차트는 더 충격적입니다. 2015년부터 2025년까지 11년 동안 상장한 테크 기업 322곳의 상장 첫날 가치를 다 합쳐도 1조 7,300억 달러인데, 비상장 상위 다섯 곳(앤트로픽, OpenAI, 데이터브릭스, 스트라이프, 웨이모)의 가치가 2조 2,000억 달러입니다. 덱 67쪽은 이걸 「오래 비상장으로: 소형주를 건너뛰고 곧장 메가로」라고 부릅니다. 미국 비상장 유니콘들의 가치 합계(5조 3,400억 달러)는 이미 미국 소형주 지수인 러셀 2000 전체(3조 5,000억 달러)를 넘어섰습니다. 일반 투자자가 상장 주식만으로는 이 시대의 가장 큰 가치 창출에 참여하기 어려워졌다는 뜻이기도 합니다.
멱법칙은 여전하다, 아니 더 심해졌다
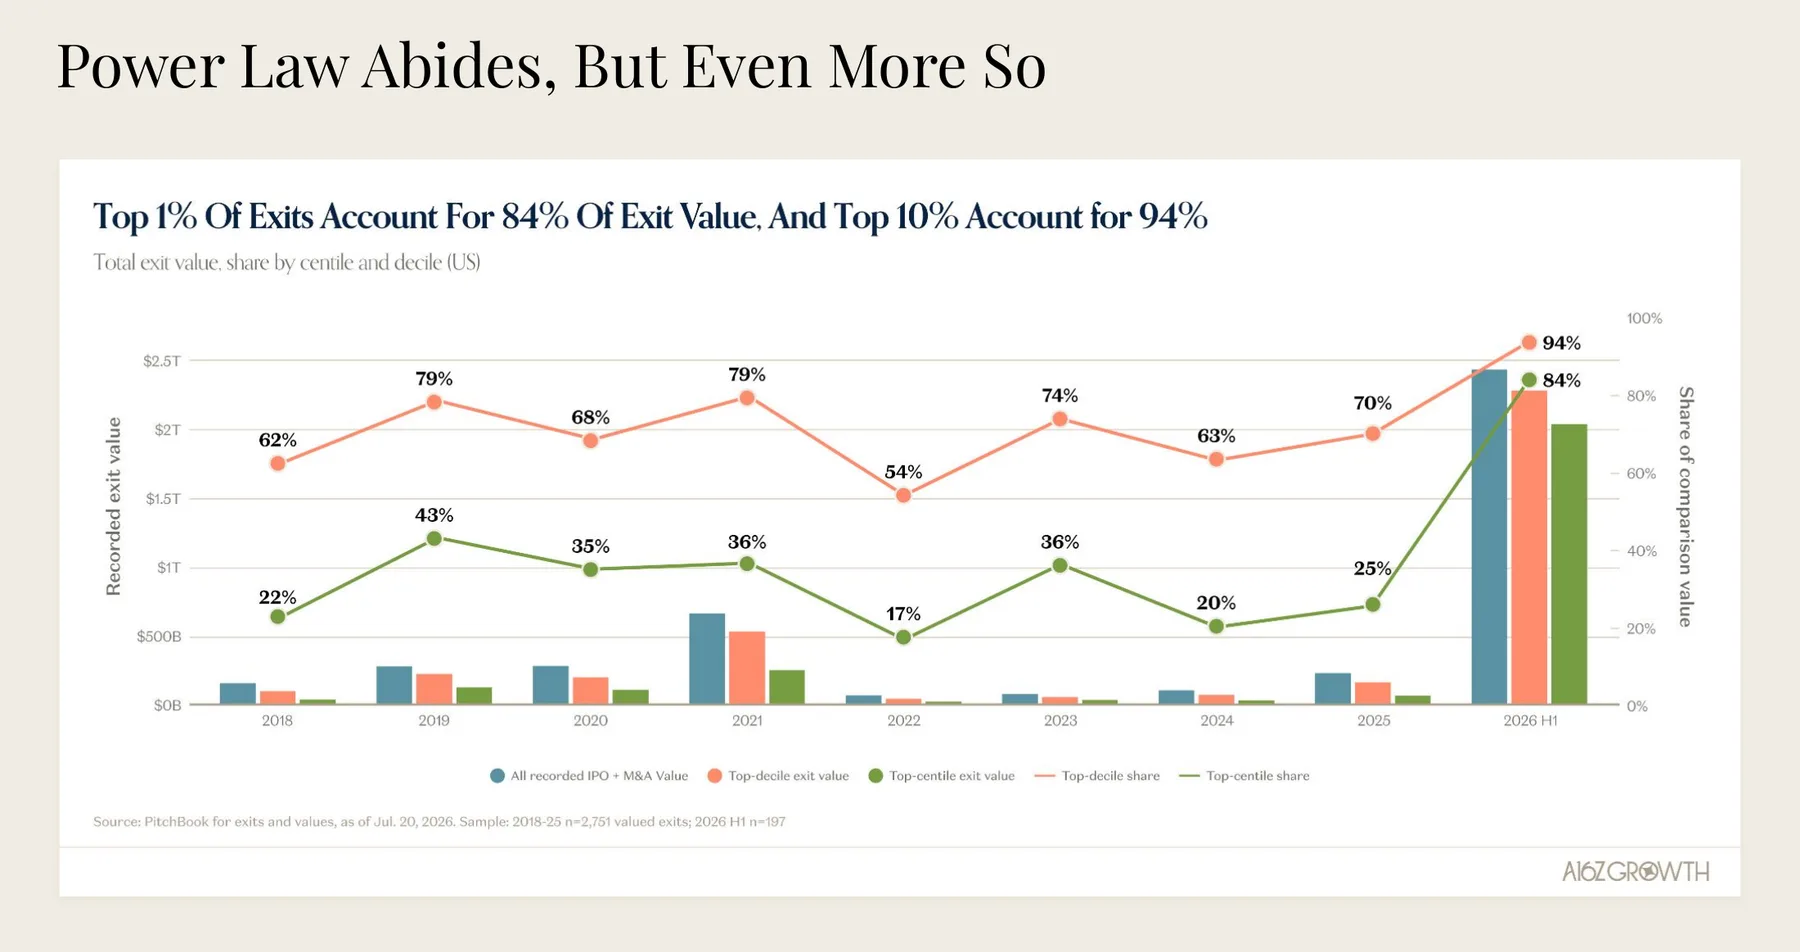
크게 보기덱 p.68. 미국 벤처 투자 엑시트(상장·인수) 가치와 상위 1%(초록)·상위 10%(주황)의 몫. 2026년 상반기 상위 1%가 84%, 상위 10%가 94%를 차지했다. (출처: PitchBook, 2026-07-20, 2018~2025 n=2,751, 2026 상반기 n=197)
벤처캐피털의 세계는 정규분포가 아니라 멱법칙(power law)을 따릅니다. 평균이 대부분의 경우를 잘 설명하는 정규분포(키, 몸무게)와 달리, 멱법칙에서는 소수의 극단값이 곧 평균입니다. 피터 틸은 2014년 『제로 투 원』에서 "벤처캐피털의 가장 큰 비밀은, 성공한 펀드의 최고 투자 하나가 나머지 투자 전체를 합친 것과 같거나 그보다 크다는 것"이라고 썼습니다. 호슬리 브리지의 1985~2014년 투자 7,000여 건 분석에서는 6%의 딜이 전체 수익의 60%를 냈습니다.
2026년은 이 멱법칙이 역대 가장 극단적이었습니다. 2018~2025년 상위 1% 엑시트의 몫은 17~43% 사이를 오갔는데, 2026년 상반기엔 84%입니다. 상위 10%는 94%. 덱 65쪽에 따르면 2026년 상반기 벤처 투자 기업의 엑시트 가치 총액은 2조 1,880억 달러로, 제로금리 붐이던 2021년(8,650억 달러)의 2.5배를 넘었습니다. 덱은 이 슬라이드에 「역사적으로 큰 IPO」라는 제목을 붙였습니다. 소수의 초대형 상장과 인수가 숫자를 끌어올렸다는 뜻입니다.
멱법칙은 회사뿐 아니라 투자사에도 적용됩니다. 덱 71쪽은 벤처 펀드의 상위 10%와 나머지의 수익률 격차가 "그 어느 때보다 넓다"고 보여 주고, 74쪽은 2026년 미국 벤처 투자액의 86%가 'AI 관련' 회사로 갔다고 보여 줍니다(2016년엔 15%). 더 적은 펀드가, 더 큰 규모로, 더 적은 회사에, 그리고 점점 더 실리콘밸리에 몰려 투자하고 있습니다. 75쪽은 새 유니콘의 나이가 점점 어려진다는 점을, 76쪽은 AI 이후 창업한 회사들의 매출 성장 곡선이 이전 세대보다 가파르다는 점을 보여 줍니다(2022년 창업 코호트의 4년 차 매출 성장이 이전 코호트보다 약 3배 가파름).
사기업 데이터가 거시경제를 말하기 시작했다
덱의 마지막 장(77~88쪽)은 독특합니다. a16z는 "최근 덜 주목받는 현상"으로 비상장 테크 기업들이 가장 중요한 경제 질문에 대한 선행 신호를 점점 더 많이 만들어 내고 있다는 점을 꼽습니다. 정부 통계가 분기마다 늦게 나오는 사이, 수십억 건의 거래를 보는 사기업들이 실시간 데이터를 내놓는다는 겁니다.
회사
무엇을 보나
덱이 고른 신호
오픈라우터
AI 모델 호출 흐름
주간 토큰 126.2조, 전년 대비 약 27배 (p.78)
OpenAI Signals
기업 사용 패턴
프런티어 기업과 보통 기업의 격차, 플러그인 21% 대 9% (p.79)
데이터브릭스
모델 라우팅 실험
스마트 라우터: 비용 35% 절감, 성공률 1.3%p 상승 (p.80)
칼시
예측시장
B200 시간당 가격 선물 곡선 (p.81)
베이스텐·파이어웍스·모달·투게더
추론 전문 인프라
2026년 늘어난 매출이 스노우플레이크+데이터독의 약 4분의 3인데 기업가치는 약 5분의 1 (p.82)
스트라이프
결제 흐름
SaaS 매출이 SaaS 종말 속에서 가속 (p.83)
프로테제
의료 데이터
AI를 빨리 도입한 병원 시스템에서 사망률이 더 떨어졌다는 초기 증거 (p.84)
엘리스AI
임대 상담 음성
지역 억양 음성으로 바꾸자 방문 예약 전환 5.28% 증가 (p.85)
플록 세이프티
차량 번호판 인식
도입 후 차량 절도 감소, 검거율 상승 (p.87)
왓낫
라이브 커머스
포켓몬 카드 가격이 테크 주식을 이기다 (p.88)
흥미로운 목록이지만, 여기 나온 회사 전부가 a16z 포트폴리오라는 점은 짚어 둬야 합니다. 각 슬라이드에 그 고지가 달려 있습니다. 투자사가 자기 포트폴리오의 데이터로 거시경제를 설명하는 건 정보로서 가치가 있지만, 표본이 무작위가 아니라는 것을 늘 염두에 둬야 합니다. 예컨대 오픈라우터의 토큰 증가에는 시장 전체의 성장뿐 아니라 오픈라우터 자체의 점유율 증가도 섞여 있습니다.
이 덱은 강세론의 교과서입니다. 공정하게 읽으려면 반대편 논리도 같은 무게로 놓아야 합니다.
반론 1. 역사 속 건설 붐은 대부분 거품으로 끝났다
1840년대 영국 철도 광풍. 미네소타대 앤드루 오들리즈코의 연구에 따르면 영국은 1830년대, 1840년대, 1860년대 세 번의 철도 광풍을 겪었습니다. 1840년대와 1860년대 광풍은 각각 몇 년에 걸쳐 GDP의 15~20%에 이르는 자본을 철도에 쏟아부었습니다. 오늘날 미국으로 치면 3조~4조 달러입니다. 투자자들은 연 10% 배당을 약속받았지만 1850년 평균 배당은 1.83%로 떨어졌습니다. 오들리즈코의 평가는 "투자로서는 재앙이었지만 나라에 엄청나게 유용한 전국 통신망을 남겼다"입니다.
1990년대 말 통신·광섬유 거품. 인터넷 트래픽이 "100일마다 두 배"가 된다는 전망 아래 통신사들이 미국 전역에 광섬유를 깔았습니다. 2001년 메릴린치는 미국 광섬유 용량 가운데 실제로 쓰이는 건 2.6% 정도라고 추정했습니다. FDIC 보고서도 불이 켜진(lit) 광섬유는 2~5%뿐이라고 했습니다. 글로벌크로싱은 2002년 1월, 월드컴은 같은 해 7월 파산했습니다. 월드컴 파산은 당시 미국 역사상 최대였습니다. 덱 16쪽에서 통신 설비투자가 GDP의 약 1.5%였을 때가 바로 이 시기입니다. 2026년 하이퍼스케일러는 이미 그 수준을 넘었습니다.
카를로타 페레스의 틀. 경제학자 카를로타 페레스는 2002년 『기술 혁명과 금융 자본』에서 1771년 산업혁명부터 다섯 번의 기술 혁명(산업혁명, 증기·철도, 철강·중공업, 석유·자동차, 정보통신)이 모두 같은 패턴을 밟았다고 봤습니다. 먼저 설치기(installation period)에 금융 자본이 앞장서 투기적으로 인프라를 깔고 거품이 생깁니다. 거품이 터지는 전환점(turning point)을 지나면, 생산 자본이 주도하는 전개기(deployment period)에 그 인프라 위에서 '황금기'가 옵니다. 핵심은 거품이 나중의 황금기가 달릴 인프라의 비용을 대 준다는 것입니다. 1840년대 철도와 2000년의 광섬유가 그랬습니다. 투자자는 돈을 잃었지만 사회는 인프라를 얻었습니다.
이 틀로 보면 a16z와 약세론자의 차이는 "AI가 진짜냐"가 아니라 "지금이 설치기의 어디쯤이냐"입니다. 둘 다 AI가 세상을 바꿀 거라는 데는 동의할 수 있습니다. 문제는 지금 들어가는 돈이 '황금기의 투자'인지 '광풍기의 투자'인지입니다.
한 가지 중요한 차이도 있습니다. 투자자이자 연구자인 폴 케드로스키가 지적했듯, 광섬유는 수십 년을 쓰지만 GPU는 몇 년밖에 못 씁니다. 2000년에 과잉 설치된 광섬유는 10년 뒤 유튜브와 넷플릭스가 결국 다 썼습니다. 2026년에 과잉 설치된 GPU는 10년 뒤까지 기다려 줄 수 없습니다. 3장의 감가상각 논쟁이 그래서 중요합니다.
반론 2. 순환 금융과 장부 밖 부채
2025년 하반기 시장을 불안하게 했던 '순환 거래(circular deals)'도 덱에서는 거의 다뤄지지 않습니다. 엔비디아가 OpenAI에 최대 1,000억 달러 투자를 약속하고 OpenAI는 그 돈으로 엔비디아 칩을 산다, OpenAI가 AMD와 6기가와트 계약을 맺으며 AMD 지분 최대 10%를 주당 1센트에 살 수 있는 권리를 받는다, OpenAI가 오라클과 약 3,000억 달러 규모의 컴퓨팅 계약을 맺는다(NBC 보도) 같은 구조입니다. 매출과 투자가 같은 돈의 다른 이름일 수 있다는 의심입니다. 메타의 하이페리온 같은 장부 밖 부채도 마찬가지입니다. 덱은 "하이퍼스케일러의 ROIC가 차입 비용보다 높다"고 답하지만, 그 ROIC는 과거 자산의 수익률입니다.
반론 3. 출처와 표현의 느슨함
이 덱을 꼼꼼히 뜯어본 블로그 페블러스(Pebblous)와 파이어사이드 알파(Fireside Alpha)는 몇 가지를 지적했습니다.
표본'S&P 500의 69%'는 사실 S&P 500과 FTSE 100을 합친 532개사 표본입니다. '미국 가구의 2.2%'는 PNC 카드 고객 패널입니다.
기간'주가 +20%, 배수 −20%' 같은 문장은 비교 기간을 명시하지 않습니다. 1조 달러 이상 설비투자, 2028년 잉여현금흐름 회복은 모두 예측입니다.
변수GPU 차트는 가격만 보여 주고 가동률은 보여 주지 않습니다. '수요 > 공급'의 근거 일부는 일화(실적 발표 발언)입니다.
반론 4. 사이클은 정점에서 가장 낙관적이다
경기순환 업종의 오래된 격언이 있습니다. "반도체주는 P/E가 높을 때 사고, 낮을 때 팔아라." 이익이 정점일 때 P/E는 가장 낮아 보이고, 바닥일 때 가장 높아 보이기 때문입니다. a16z의 "반도체가 아직 싸다"와 "거품이라 부르기 어렵다"는 모두 앞으로의 이익 추정치가 맞다는 전제 위에 서 있습니다. 그 전제가 흔들린 게 7월의 메모리 급락이었습니다. 덱의 "이번 사이클은 다른 사이클과 같지 않을 것"이라는 마지막 문장은, 존 템플턴이 '투자에서 가장 위험한 말'로 꼽은 "이번엔 다르다(This time it's different)"를 조금 길게 쓴 것이기도 합니다.
a16z를 위한 변론
그래도 이 덱이 2025년의 거품론보다 나은 점이 있습니다. 거품론은 대개 "너무 많이 투자한다"에서 멈췄는데, 이 덱은 그 투자에 대한 실제 수요 지표(토큰 사용량, GPU 임대료, AI 연구소 매출, 클라우드 수주 잔고)를 함께 놓았습니다. 그리고 그 지표들이 지금까지는 하나같이 "아직 모자란다"를 가리킵니다. 1840년 철도 광풍 때는 승객이 없는 노선이 깔렸고, 2000년엔 불이 켜지지 않은 광섬유가 깔렸습니다. 2026년의 GPU는, 적어도 지금은, 오래된 것까지 다 빌려 나가고 있습니다. 이 차이가 언제까지 유지되느냐가 2027~2028년의 관전 포인트입니다.
10장. 2026년 한국에서 이 덱을 읽는 법
a16z의 덱은 미국 시장 이야기지만, 한국 독자에게는 몇 가지가 특히 직접적입니다.
빅테크 설비투자 7,770억 달러
→
반도체 칩 50% (메모리 15%)
→
SK하이닉스·삼성전자 HBM·DRAM
전력 20%
→
변압기·배전·계통 연결
→
한국 전력 기기 수출
첫째, '하이퍼스케일러 FCF → 반도체 FCF' 차트의 반대편 끝에 한국이 있습니다. 덱 41쪽의 'AI 편' 반도체 묶음에 SK하이닉스와 삼성전자가 이름을 올렸고, 메모리는 덱이 꼽은 "올해의 가장 큰 승자"입니다. 삼성전자의 분기 영업이익 100조 원 돌파는 이 흐름의 결과입니다. 동시에 7월 28일 코스피 10.84% 폭락은 이 흐름이 얼마나 하이퍼스케일러 설비투자 한 변수에 매달려 있는지를 보여 줬습니다. a16z가 54쪽에 쓴 문장, "수요가 하이퍼스케일러 설비투자에 크게 의존하고, 노련한 경기순환주 투자자들은 늘 사이클의 정점을 경계한다"는 한국 시장에 가장 정확히 들어맞는 문장일지도 모릅니다.
둘째, 원자의 귀환은 한국 제조업의 강점과 겹칩니다. 변압기, 배전 기기, 전선, 원전, 조선·방산까지, 덱이 "공급이 수요를 못 따라간다"고 말하는 원자 쪽 품목에 한국 기업이 많습니다. 덱 49쪽이 "로봇 공급망 대부분이 해외에 있다"고 쓸 때 그 '해외'에는 한국도 포함됩니다.
셋째, 소프트웨어 회사와 개발자에게는 '증명해 봐'가 그대로 적용됩니다. 한국 SaaS 기업들도 제로금리 시대 이후 성장보다 흑자를 택했고, 이제 AI 에이전트가 그 소프트웨어를 대신할 수 있느냐는 질문을 받습니다. 덱 59쪽이 보여 준 것처럼 시장은 '데이터·보안처럼 AI가 대체하기 어려운 곳'과 'AI가 쉽게 대신할 범용 업무 도구'를 가르고 있습니다.
넷째, 토큰은 계속 싸지고, 쓰는 양은 계속 는다. 이건 AI를 서비스에 붙이는 모든 한국 기업의 비용 구조 이야기입니다. 같은 성능의 토큰값이 해마다 10배씩 내린다면, 지금은 비싸서 못 하는 기능이 1~2년 안에 가능해집니다. 반대로 '좋은 모델 하나에 다 보내는' 설계는 비용 경쟁력을 잃습니다. 덱이 보여 준 라우팅(쉬운 일은 싼 모델, 어려운 일은 프런티어 모델)과 캐싱(에이전트 토큰의 86%)은 이제 선택이 아니라 기본 설계입니다.
11장. 앞으로 — a16z가 꼽은 일곱 개의 빈 땅
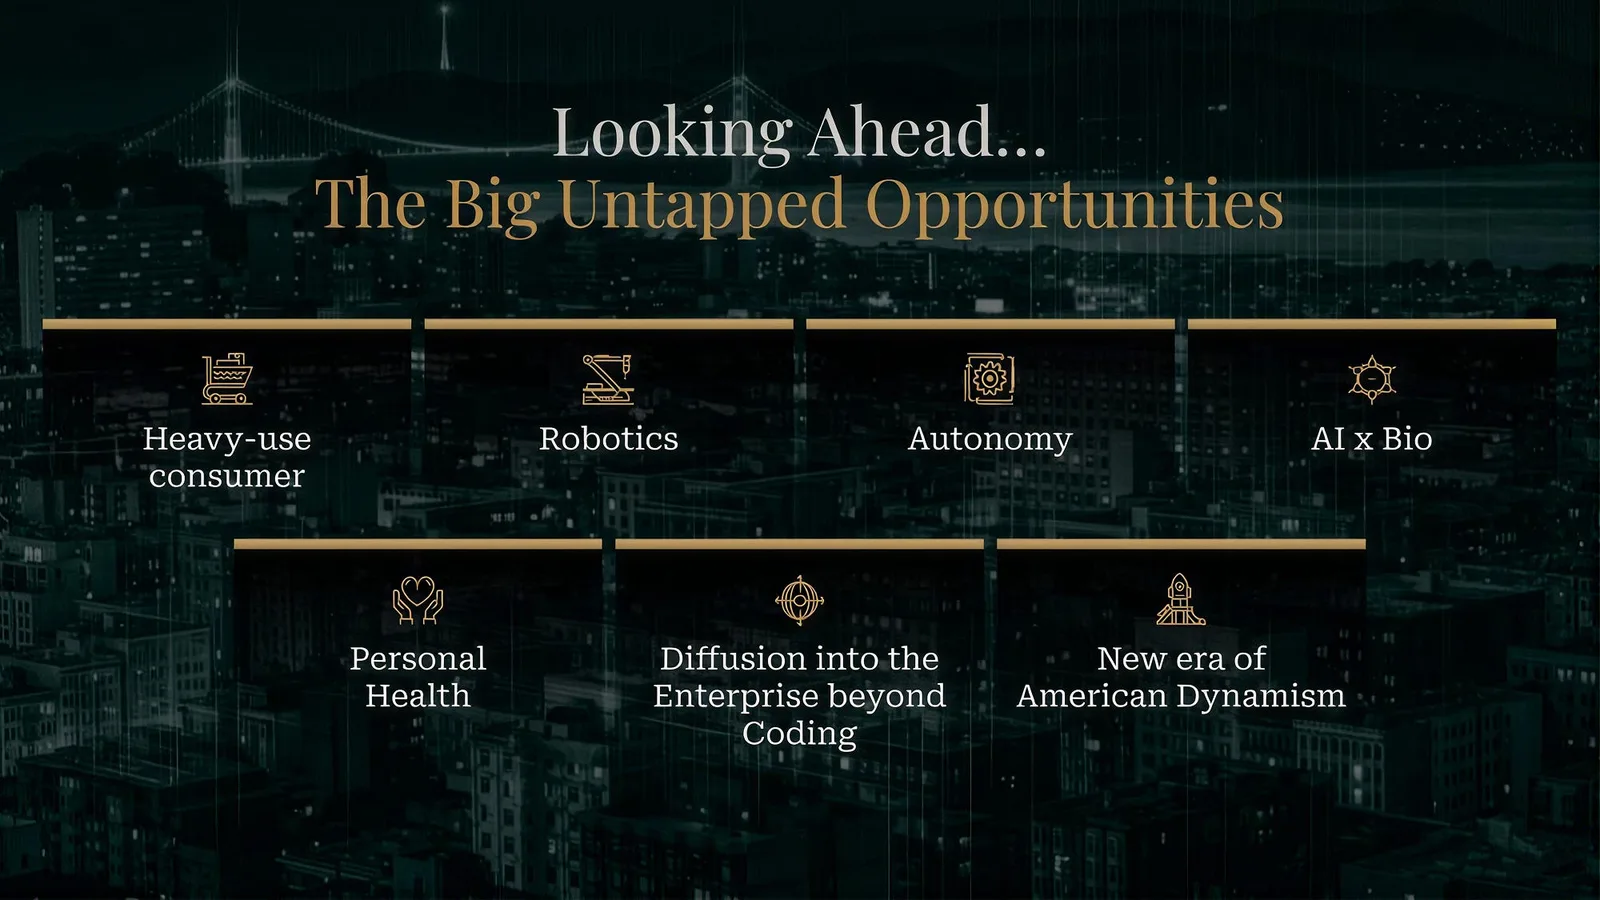
크게 보기덱 p.89. 고사용량 소비자, 로보틱스, 자율주행, AI×바이오, 개인 건강, 코딩 너머 기업으로의 확산, 아메리칸 다이너미즘의 새 시대. (출처: a16z SoM II)
덱은 마지막 장에 일곱 개의 '아직 손대지 않은 큰 기회'를 적었습니다. 고사용량 소비자 서비스, 로보틱스, 자율주행, AI×바이오, 개인 건강, 코딩을 넘어 기업 전반으로의 확산, 그리고 아메리칸 다이너미즘의 새 시대. 본문은 이렇게 맺습니다. "우리는 AI가 수요의 표면적을 넓힐 것으로 본다. 기업과 소비자 양쪽에서 더 성숙한 도입으로 나아가는 것은 물론, 로보틱스, 바이오테크, 헬스, 그리고 아메리칸 다이너미즘이라는 완전히 새로운 개척지로 뻗어 나갈 것이다. 기술은 기하급수적 속도로 나아지고 있고, 누구도 미래를 예측할 순 없지만, 변화의 속도와 크기를 볼 때 이번 사이클이 이전의 어떤 사이클과도 같지 않을 거라고 꽤 확신한다."
여섯 번째 항목, '코딩을 넘어 기업 전반으로'가 특히 의미심장합니다. 2026년 AI 사용의 최전선은 코딩이었습니다. 에이전트 토큰의 상당 부분이 코딩 에이전트에서 나왔고, 깃허브의 커밋과 저장소가 폭증했습니다. 5장의 '넓지만 얕은' 도입이 깊어지려면 코딩에서 일어난 일(에이전트가 실제로 일을 끝내고, 결과를 검증하고, 사람은 감독하는 구조)이 법무, 회계, 영업, 고객 지원, 제조로 번져야 합니다. 그게 일어나면 a16z의 강세론이 맞고, 일어나지 않으면 2027~2028년의 1조 달러 설비투자는 철도와 광섬유의 길을 갈 수 있습니다.
실무 체크리스트 — 이 덱을 내 일에 적용하기
1우리 AI 사용은 '사다리' 몇 단계인가. 계획(L1)과 배치(L2)에 머물러 있다면, 성과 지표 하나를 정해 분기마다 추적(L4)하는 것부터 시작한다. 98%의 회사가 아직 못 하고 있는 일이다.
2모델 한 개에 다 보내고 있지 않은가. 과제를 난이도별로 나눠 라우팅하고, 반복되는 프롬프트는 캐싱한다. 데이터브릭스 실험에서 비용 35% 절감과 성능 향상이 동시에 나왔다.
3토큰 단가가 해마다 10배 내린다고 가정하고 로드맵을 다시 본다. 지금 비싸서 미룬 기능 중 1~2년 뒤 가능해질 것을 목록으로 만든다.
4우리 제품은 '규칙 40'과 '대체 가능성' 둘 다로 점검한다. 성장률 + 이익률이 40을 넘는가, 그리고 AI 에이전트가 우리 제품의 핵심 기능을 대신할 수 있는가.
5GPU·클라우드 계약은 임대료 변동을 전제로 한다. 2025년 말 바닥에서 2026년 반등까지 H100 임대료가 40% 가까이 움직였다. 장기 약정과 현물의 비중을 나눠 둔다.
6숫자를 볼 때 출처와 표본을 확인한다. 이 덱의 강한 문장 상당수는 특정 패널, 특정 플랫폼, 특정 기간의 데이터다. 투자사의 보고서는 그 투자사의 베팅과 함께 읽는다.
맺으며 — 모든 것의 사이클, 그리고 그 사이클의 정점
2011년 안드리센은 "소프트웨어가 세상을 먹어 치운다"고 썼습니다. 15년이 지난 2026년, a16z의 그로스 팀은 그 소프트웨어가 이제 반도체와 전기와 구리와 콘크리트를 먹어 치우고 있다고 보고합니다. 빅테크의 현금은 반도체 회사의 현금이 됐고, 오래된 GPU는 늙어도 몸값이 내려가지 않으며, 토큰은 싸질수록 더 많이 쓰입니다. 그런데 그 모든 수요는 아직 소수의 파워 유저가 만들고 있고, 대부분의 회사와 가계는 이제 막 발을 담갔습니다.
이 그림이 맞다면 우리는 페레스가 말한 설치기의 한가운데, 아직 오지 않은 전개기의 황금기를 위해 인프라를 깔고 있는 중입니다. 틀렸다면 이 덱은 1840년대 철도 주식 안내서나 2000년 통신 장비 회사의 연차보고서처럼, 나중에 "그때는 다들 그렇게 생각했다"는 예시로 인용될 것입니다. 어느 쪽이든 이 90장의 차트는 2026년 가을, 시장이 무엇을 믿고 무엇을 두려워했는지에 대한 가장 촘촘한 기록 중 하나로 남을 겁니다. 그 자체로 읽을 가치가 있습니다.
Edward Leamer, 「Housing IS the Business Cycle」, NBER Working Paper 13428, 2007.
Carlota Perez, 『Technological Revolutions and Financial Capital』, Edward Elgar, 2002.
Andrew Odlyzko, 「The railway mania of the 1860s and financial innovation」(개정판 2024).
Paul A. David, 「The Dynamo and the Computer」, American Economic Review 80(2), 1990.
Robert Solow, 「We'd Better Watch Out」, New York Times Book Review, 1987-07-12.
Brad Feld, 「The Rule of 40% For a Healthy SaaS Company」, 2015-02-03.
Peter Thiel, 『Zero to One』, 2014.
Nicholas Negroponte, 『Being Digital』, 1995.
Jeffrey Allen, 「Monitoring AI Adoption in the U.S. Economy」, FEDS Notes, 2026-04-03.
2025~2026년 사건과 데이터
Michael Burry의 하이퍼스케일러 감가상각 비판 보도, Techstrong.ai, 2025-11-11.
Jason Furman의 2025년 상반기 GDP 기여 분석 보도, Fortune, 2025-10-07.
Satya Nadella의 제번스 역설 발언 보도, Fortune, 2025-01-27.
메타 하이페리온 SPV 보도, Fortune(2025-10-31)·Bisnow.
클로드 코워크 플러그인과 SaaS 매도 정리, DeepLearning.AI The Batch, 2026-02-27.
IGV 흐름, Schwab Network, 2026.
Apollo Daily Spark, 「From who is deploying AI to who can prove the ROI」, 2026-09-11.
PNC Consumer Health Check, 2026.
SK하이닉스 2026년 2분기 실적, 코리아중앙데일리, 2026-07-29.
삼성전자 2026년 3분기 잠정 실적, 코리아헤럴드, 2026-10-08.
7월 28일 코스피 급락, 코리아타임스, 2026-07-28.
덱 비평: Pebblous, 「a16z State of Markets — AI metric gap」; Fireside Alpha, 「Breakdown: a16z State of Markets II」(2026-10-04); The Neuron(2026-10-01); PJFP(2026-10-01).
이 글의 차트 이미지는 a16z State of Markets II 덱과 a16z.news 본문에서 인용했으며, 저작권은 Andreessen Horowitz에 있습니다. 이 글은 투자 조언이 아닙니다.